Por Redação
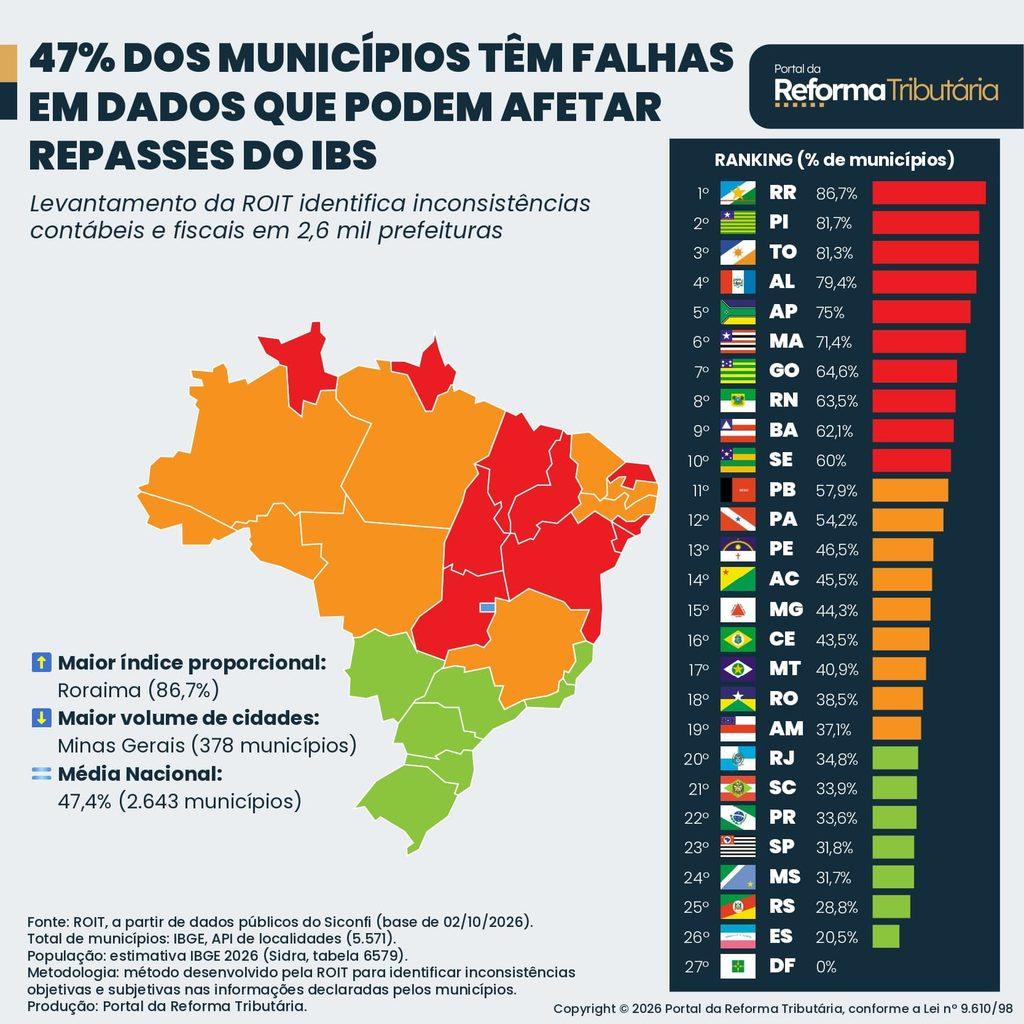
Um levantamento da empresa de tecnologia ROIT identificou que 2.643 municípios brasileiros apresentam algum tipo de divergência nas informações declaradas ao Siconfi (Sistema de Informações Contábeis e Fiscais do Setor Público Brasileiro). O número corresponde a cerca de 47,4% do total de municípios no país.
A metodologia desenvolvida pela ROIT mapeou 2 tipos principais de falhas nos relatórios fiscais das prefeituras:
- inconsistências objetivas – registros de arrecadação zerados para tributos em municípios economicamente ativos (presente em 436 municípios brasileiros);
- inconsistências subjetivas – análises estatísticas que apontam oscilações incompatíveis com o comportamento esperado da arrecadação.
O Siconfi é a plataforma que será utilizada como referência para o cálculo dos coeficientes de participação dos municípios na distribuição do IBS (Imposto sobre Bens e Serviços) na transição da reforma tributária. Os dados foram levantados em 2 de outubro de 2026.
Os coeficientes de participação definirão quanto cada município receberá da arrecadação do IBS de 2029 a 2077. Como o total distribuído será dividido entre os municípios, erros ou falta de informações podem reduzir a parcela de uma cidade. Municípios com dados corretos tendem a ampliar sua parcela na divisão da arrecadação.
“O IBS não cria dinheiro novo. Ele redistribui os recursos existentes. Se um município apresenta informações inconsistentes na base utilizada para calcular seu coeficiente de participação, corre o risco de receber menos recursos do que teria direito ao longo do período de transição“, afirma Gelson Severo Filho, líder da área de Governo da ROIT.
Roraima figura como o estado com maior percentual de divergência (86,7%). Dos 15 municípios da região, 13 apresentam divergências. O Piauí ocupa a 2ª posição (81,7%), em que 183 dos 224 municípios apresentam divergências.
Na sequência, os estados mais impactados proporcionalmente são Tocantins (81,3%), Alagoas (79,4%) e Amapá (75,0%). Já em números absolutos, Minas Gerais lidera isoladamente o ranking de inconsistências: são 378 cidades afetadas das 853 do estado (44,3%).
Entre os municípios mineiros, 66 registraram dados de arrecadação zerados para impostos em plena atividade econômica.
Segundo a legislação da reforma tributária (LC nº 227 de 2026), a base do Siconfi é a referência prioritária que o Comitê Gestor do IBS utilizará para calcular os índices até 31 de agosto de 2027.
Após a publicação oficial desses coeficientes, prefeitos e secretários municipais de Fazenda terão uma janela curta —apenas 30 dias— para apresentar eventuais contestações administrativas.
Para Gelson Severo Filho, a atenção dos gestores públicos deve se concentrar na qualidade das informações declaradas antes do encerramento da janela de consolidação dos dados.
“Estamos diante de uma mudança estrutural na forma de distribuir a arrecadação entre estados e municípios. O coeficiente de participação será calculado com base nas informações declaradas pelos próprios entes públicos. Por isso, revisar esses dados agora é fundamental para evitar distorções que poderão produzir efeitos durante décadas“, disse.