Por Gabriel Benevides, de Brasília
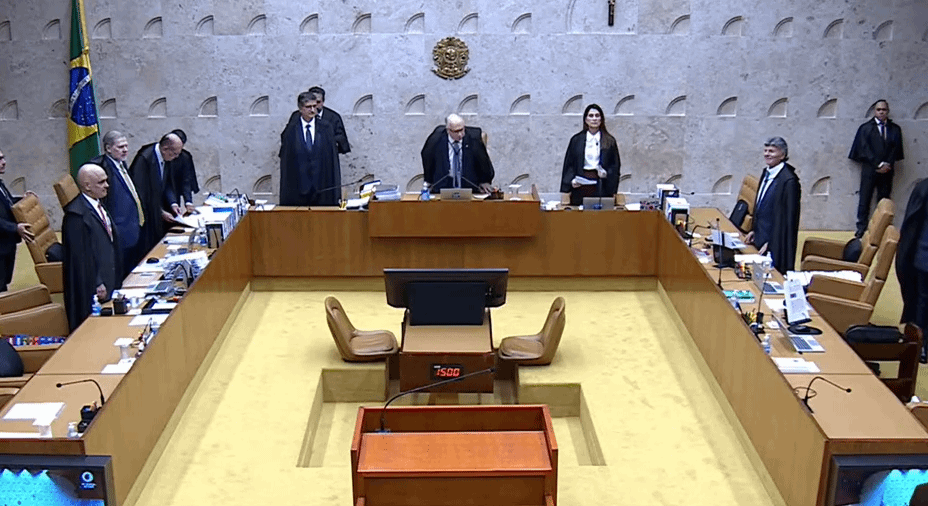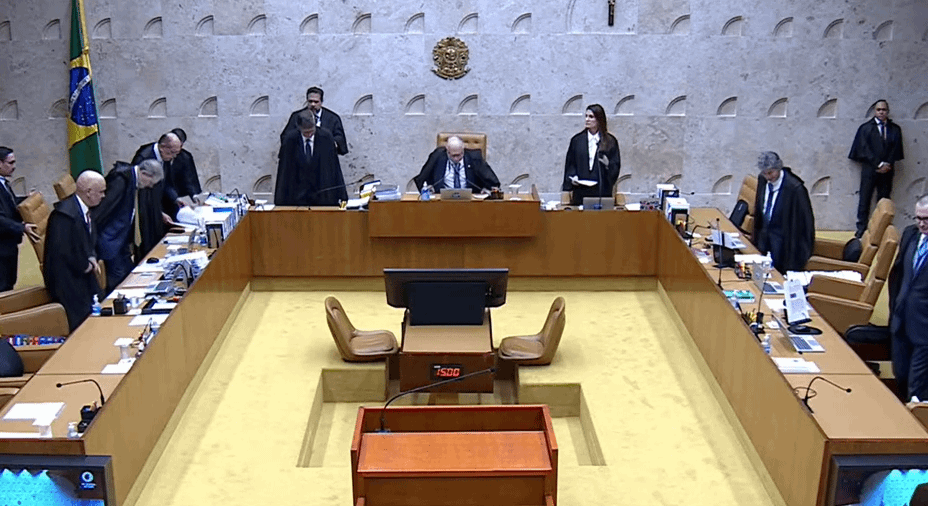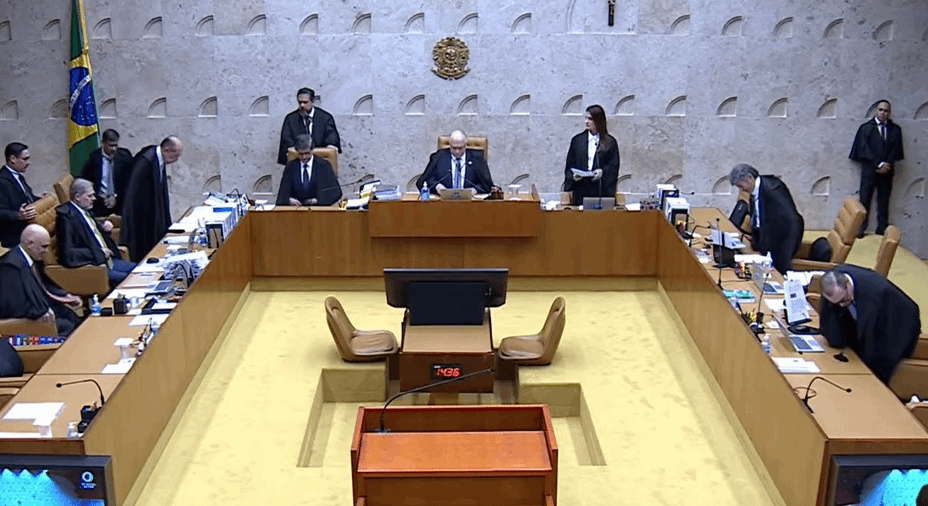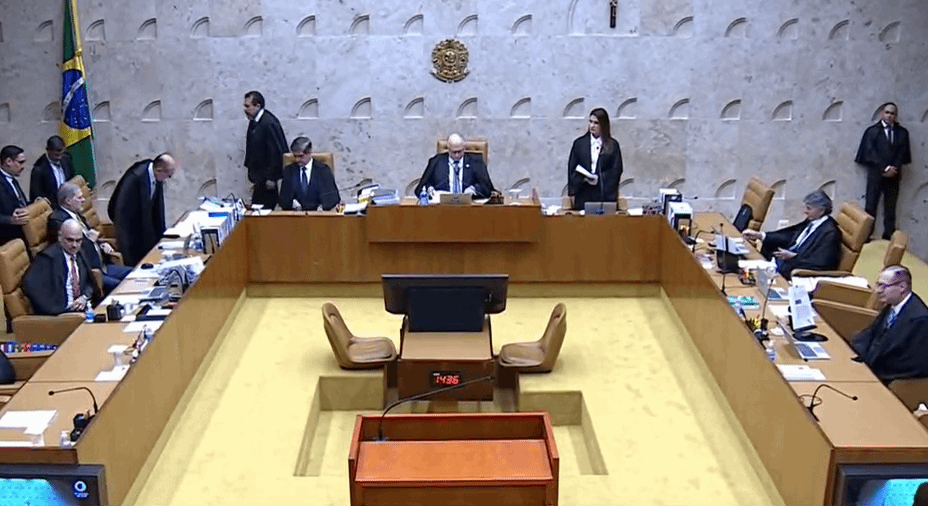
O STF (Supremo Tribunal Federal) entendeu nesta 4ª feira (21.out.2026) que o ISS (Imposto sobre Serviços) não deve integrar a base de cálculo do PIS (Programa de Integração Social) e da Cofins (Contribuição para o Financiamento da Seguridade Social).
O julgamento se deu no âmbito do Tema 118, com repercussão geral. Isso significa que o assunto servirá de base para todos os processos semelhantes no país.
O julgamento ainda passará por uma modulação, ou seja, a delimitação temporal para a validade da decisão. Isso será realizado quando entrarem os embargos de declaração (recursos).
O ministro Luiz Fux defendeu durante seu voto que a decisão tivesse vigência a partir da data de publicação da ata do julgamento, preservando-se quem já tinha ação judicial ou processo administrativo em andamento sobre o assunto.
O anexo de riscos fiscais da LDO (Lei de Diretrizes Orçamentárias) de 2026 estimava que o tema teria um impacto fiscal de R$ 34,5 bilhões.
O placar foi de 6 a 5 a favor da retirada da base. Votaram:
- Para integrar a base de cálculo do PIS/Cofins – Alexandre de Moraes, Dias Toffoli, Edson Fachin, Gilmar Mendes e Luís Roberto Barroso (aposentado);
- Para não integrar a base de cálculo do PIS/Cofins – Cármen Lúcia, Celso de Mello (aposentado), Ricardo Lewandowski (aposentado), André Mendonça, Rosa Weber (aposentada) e Luiz Fux.
O julgamento iniciou quando o STF tinha outra composição. Os ministros Barroso, Celso de Mello, Lewandowski e Weber já haviam votado antes de se aposentarem, por isso o placar será mantido.
A modulação da tese terá a participação dos ministros da Corte que não julgaram neste caso: Flávio Dino, Kassio Nunes Marques e Cristiano Zanin.
A TESE 118
O caso é considerado “irmão” da chamada Tese do Século –quando o STF declarou inconstitucional a cobrança de ICMS (Imposto sobre Circulação de Mercadorias e Serviços) na base do PIS/Cofins.
A discussão chegou ao Supremo no RE (Recurso Extraordinário) 592.616, apresentado pela empresa Viação Alvorada Ltda., do Rio Grande do Sul.
O caso começou na Justiça Federal gaúcha. A empresa contestou a inclusão do ISS na base de cálculo das contribuições federais. O Tribunal Regional Federal da 4ª Região decidiu a favor da União, o que levou a empresa a recorrer ao STF.
O recurso chegou ao Supremo em 2008. Naquele mesmo ano, a Corte reconheceu a repercussão geral da matéria. Ou seja, a decisão a ser tomada no caso poderá orientar o julgamento de processos semelhantes em todo o país.
A tese dos contribuintes é que o ISS, assim como na Tese do Século, não deve compor essa base. Isso porque o valor é destinado ao município e não representa receita própria da empresa.