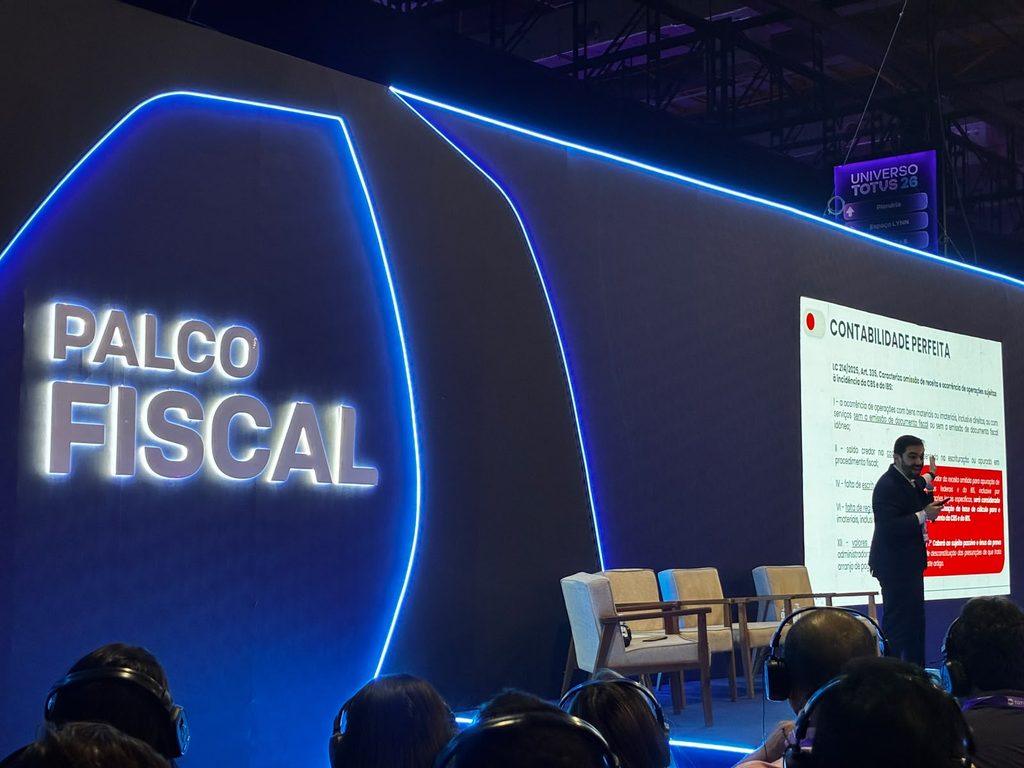
Na imagem, Lucas Ribeiro (fundador e CEO da ROIT) – Foto: via Portal RT
Por Leonardo Alexandre, de São Paulo
O fundador e CEO (presidente) da empresa de tecnologia tributária ROIT, Lucas Ribeiro, disse que o impacto da reforma tributária nos preços deve ser medido na compra, e não na venda. Ou seja, a empresa precisa analisar quanto vai pagar aos fornecedores, e não só quanto vai cobrar dos clientes. Ele falou nesta 3ª feira (13.out.2026), em palestra no Palco Fiscal do Universo TOTVS 2026, no Expo Center Norte, em São Paulo.
“A nossa análise de impacto da reforma tributária não está na venda, está na compra”, disse Ribeiro.
O Portal da Reforma Tributária esteve presente na palestra, chamada “Precificação estratégica na reforma tributária: protegendo margens e competitividade”.
Ribeiro explicou que o preço sobe e o custo sobe junto para quem compra como pessoa física, que não tem crédito de imposto para descontar. Já para a empresa que compra e toma crédito, o preço pago ao fornecedor sobe, mas o custo final fica menor, porque o crédito passa a ser amplo. O dinheiro sai primeiro e volta depois como crédito.
O CEO pediu que as áreas de compras e comercial entrem na conversa, e não só a área tributária. Quem compra precisa negociar com o fornecedor, e o comercial precisa ajustar o preço de venda, disse. Do contrário, alertou: “Vamos ficar com uma reforma tributária manca”.
3 PREÇOS PARA A MESMA COMPRA
Ribeiro mostrou que o preço novo pode ser calculado de 3 formas. O primeiro, que ele considera errado, aplica o imposto sobre o preço bruto, que já tem tributos dentro.
O segundo, chamado de meio líquido, começa na receita líquida do fornecedor, que tira só os tributos visíveis. O terceiro tira 3 camadas de tributos que estão escondidas no preço –segundo Lucas, esta é a maneira correta.
A primeira camada reúne os tributos visíveis na venda do fornecedor. A segunda traz os tributos antecipados na cadeia, como o ICMS-ST (Imposto sobre Circulação de Mercadorias e Serviços por Substituição Tributária) e o IPI (Imposto sobre Produtos Industrializados), que já entram no custo.
A terceira é o resíduo tributário, formado por gastos em que o fornecedor não consegue crédito, como publicidade e propaganda.
O preço correto, disse o executivo, é o que “vai determinar que a reforma tributária seja saudável do ponto de vista econômico”. Se o comprador não negociar, esse dinheiro pode ficar à margem do fornecedor. “Não deixe o dinheiro para trás”, disse.
NEGOCIAR ANTES
O preço novo ainda depende da divulgação das alíquotas de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços), mas a fórmula de cálculo já pode ser combinada com os fornecedores. Ribeiro ironizou quem espera a alíquota para começar a ajustar preços: “Esperar pelo Papai Noel, literalmente”.
Ele também lembrou que a demora pode custar competitividade. Um concorrente pode pedir ao mesmo fornecedor uma redução maior e começar janeiro com preço menor ou margem maior.
Ribeiro listou 7 desafios que as empresas precisam resolver até 31 de dezembro de 2026.
- chegar ao preço líquido, ou seja, sem os tributos escondidos;
- definir quem paga o imposto, quando e como;
- garantir o crédito tributário;
- se adaptar às novas multas, que precisam ser combinadas entre as partes;
- conseguir capital de giro, porque alguém na cadeia vai precisar de mais dinheiro em caixa;
- configurar o ERP (sistema de gestão da empresa) com as novas regras;
- integrar as áreas, como jurídico, compras, comercial, financeiro e tributário.