Por Eurico Santi
Há um realinhamento em curso no Brasil que ninguém anunciou e que a Constituição já consumou. Ele tem quatro frentes: entre os entes da Federação, entre o contribuinte e o setor produtivo, entre o Fisco e o contribuinte, e entre o poder que cobra e o cidadão que paga. A sua causa é uma só, e é jurídica. Com a Emenda Constitucional 132/2023, o tributo sobre o consumo passou a ser calculado por fora, com crédito pleno em toda a cadeia entre empresas e neutralidade garantida; pessoa jurídica não consome, tudo o que compra é insumo, e o tributo deixou de ser custo. Às empresas restam as obrigações de reter e repassar; e, desaparecidas as obrigações materiais, desaparecem os direitos que lhes eram correlatos. De quem são, agora, esses direitos?
Os direitos migraram para quem paga. É o grande realinhamento invisível: não foi anunciado; aconteceu. Ambiente de negócios, não cumulatividade, alíquota por fora, tributação no destino, transparência sobre a carga, segurança jurídica, legalidade plena e não aumento de carga na transição deixaram de ser pretensões de uma empresa abstrata e passaram a ser direitos difusos dos 213 milhões de brasileiros que suportam a tributação sobre o consumo. Foram acrescentados ao seu patrimônio jurídico em 20 de dezembro de 2023, junto com as quatro reformas constitucionais que tornaram a reforma tributária possível: da Federação, do voto, da legalidade e dos direitos e garantias, cada uma fortalecendo um inciso do art. 60, § 4º.
ONDE HAVIA ATRITO, HÁ COOPERAÇÃO
Onde havia atrito, há cooperação. Entre Municípios, Estados e União, a guerra fiscal cede lugar ao federalismo cooperativo: competência compartilhada, receita no destino, Comitê Gestor paritário, regulamentos espelhados, curso comum. Onde havia desconfiança entre o contribuinte e o setor produtivo, há interesse comum: é direito do cidadão que as empresas prosperem sem cascata e sem balcão, porque é ele quem colhe o emprego e paga o preço. Onde havia suspeita entre o Fisco e o contribuinte, há parceria: a legalidade antecipada protege os dois, e o auditor que ensina a lei não precisa do auto que a reinterpreta. E onde havia um poder que escondia a carga, há um cidadão que a vê e a controla nas urnas, nas eleições federais, estaduais e municipais. Quem vigia os vigilantes? O cidadão, com a nota na mão e o voto na urna.
Os fatos confirmam cada uma dessas trocas em quatro marcos: o PAT-RTC, que sentou à mesma mesa servidores da União, dos Estados e dos Municípios para redigir juntos as leis complementares; a posse dos 81 titulares do Comitê Gestor do IBS, em fevereiro de 2026; os regulamentos da CBS e do IBS, publicados em conjunto em abril, com artigos espelhados; e o curso de dezoito módulos que a Receita Federal abriu, em 12 de maio, com o Conselho Federal de Contabilidade e a Fenacon, no qual os autores do regulamento ensinam, antes de 2027, como vão interpretar a Lei Complementar 214. A Federação desperta, nasce, se casa e educa.
O novo alinhamento tem voz, e as vozes são as dos próprios protagonistas. Quatro atores que durante sessenta anos se olharam com desconfiança, a Federação, os agentes fiscais, os agentes contábeis e o povo que paga, falaram, entre maio e setembro de 2026, na mesma direção.
A Federação falou pela Receita. A mensagem gravada que abriu o curso fixou o propósito: a reforma “não se limita à substituição de tributos ou à reorganização de competências, mas propõe um novo modelo de relação entre o Estado, os contribuintes e a sociedade”, e, “pela primeira vez em sua história, a Receita Federal oferece à sociedade o mesmo curso que está sendo ministrado internamente ao seu corpo funcional”. No encerramento, a secretária especial em exercício, Cláudia Pimentel, deu a essa escolha o seu nome federativo: a reforma “trouxe a necessidade de um trabalho de cooperação, por ser um IVA dual, com estados e municípios” e “os desafios desta reforma vão exigir diálogo, colaboração e uma discussão ampla por muitos anos”.
Os agentes fiscais falaram pelo subsecretário Gustavo Manrique: “uma Receita Federal mais orientadora, menos punitiva, que presta informações de maneira prévia, clara e transparente, gerando segurança jurídica e induzindo a conformidade”, para “reduzir cada vez mais o custo Brasil”. “Mais orientadora, menos punitiva”; “informações de maneira prévia”; “induzindo a conformidade”; “reduzir o custo Brasil”: cada expressão é a negação de uma das quatro formas de vexame que Adam Smith enumerou. O Fisco que orienta antes não precisa punir depois. Não é retórica de abertura; é a descrição do que o art. 156-A, § 5º, VIII, chama de apuração assistida.
Os agentes contábeis falaram pelo presidente do CFC, Joaquim de Alencar Bezerra Filho, na abertura: “Muito mais do que a transparência e a técnica, estamos fazendo um ato de humanização. Capacitar pessoas é humanizar pessoas. Nunca vi uma capacitação com 50.000 pessoas. A fase mais importante da reforma é esta, a da implementação, e quem vai implementá-la são os contadores e as contadoras do Brasil.” E disse para que serve a aliança: “estamos comprometidos com a melhoria do ambiente de negócios, com a redução das inseguranças jurídicas e com o crescimento sustentável do país.” São as palavras do estatuto do CCiF e do art. 145, § 3º. O contador, que durante sessenta anos foi o despachante do labirinto, reivindica o papel de agente do desenvolvimento.
E o povo apareceu, pela primeira vez, como destinatário nomeado. No vídeo de encerramento, no Dia do Contador, o presidente do CFC fechou o ciclo: “Até 2033, os dois sistemas vão conviver na mesma empresa, no mesmo balanço, na mesma apuração. Alguém vai precisar explicar ao empresário o que mudou, refazer as análises, revisar os contratos, ajustar os sistemas, revisitar os fluxos de caixa. Esse alguém somos nós: sou eu, é você, é cada contadora e cada contador brasileiro. Que o conhecimento adquirido aqui se converta em orientação segura para as empresas, para os empreendedores e para a sociedade brasileira.”
“Alguém vai precisar explicar ao empresário o que mudou.” Essa frase é o elo. O auditor interpreta a lei e a ensina; o contador a traduz para a empresa; a empresa a aplica no preço; o cidadão a vê na nota. Quatro elos, uma só cadeia, nenhum biombo. Povo, agentes fiscais, agentes contábeis e Federação, pela primeira vez juntos, em sintonia e coordenados, a favor do empreendedorismo no Brasil. É a interpretação autêntica antecipada: a lei explicada pela fonte que a aplicará, antes do fato, e não cinco anos depois num auto. Quem segue o Fisco não corre risco. A tranquilidade é do novo sistema; a transição ainda convive com a assombração do velho.
NÃO É A REPÚBLICA DOS EMPRESÁRIOS
É isso que chamo de República do Empreendedorismo. Não é a república dos empresários; é a república em que empreender se tornou interesse de todos, porque os direitos do empreendimento passaram a pertencer a quem paga. O empreendedorismo deixou de ser virtude apenas dos que nasceram com esse ímpeto; tornou-se interesse de todo cidadão brasileiro que os empreendedores exerçam as suas habilidades de inovar e de criar novos negócios, porque isso cria emprego e riqueza. É interesse do Fisco tratar bem o empreendedor, antecipando a legalidade, fazendo apuração assistida e agindo como guardião das instituições, agente de Estado blindado em relação aos interesses de governo. E é interesse do povo que o tributo sobre o consumo, que ele paga, seja neutro e não cumulativo, porque esses não são princípios meramente interpretativos: são os princípios que fundam todo o desenho jurídico da PEC 45, desde a sua apresentação em maio de 2019, assimilados pelas assessorias da Câmara e do Senado e inscritos nos sucessivos projetos até a promulgação.
Quem paga é quem menos sabe que paga: o décimo mais pobre destina 23,4% da renda a tributos indiretos; o décimo mais rico, 8,6%, segundo dados do Ipea (Instituto de Pesquisa Econômica Aplicada). Quem recebe o Bolsa Família devolve cerca de um quarto do benefício no preço do que compra e acredita que quem paga é a empresa. Por isso, o rol dos direitos trasladados tem titular certo: ambiente de negócios, não cumulatividade, alíquota por fora, destino, segurança jurídica, não aumento de carga na transição (ADCT, art. 130) e legalidade plena são direitos do contribuinte, porque é ele quem colhe o emprego e paga o preço. Qualquer problema da empresa deixou de ser problema da empresa: é direito difuso do povo brasileiro ter um setor produtivo sem cascata e sem balcão.
NOME, CRÉDITO E VOTO
O empreendedor brasileiro ganhou três coisas que nunca teve: nome, crédito e voto. Nome, porque atrás de cada CNPJ há um cidadão visível. Crédito, porque o que pagou na etapa anterior é direito na seguinte, garantido no instante da liquidação. Voto, porque a alíquota que suporta é decidida pelos representantes que ele elege, na cidade em que vive. O cidadão brasileiro ganhou uma coisa que nunca soube que tinha: a conta. A Emenda 132 entregou à República de 1891 e à Constituição de 1988 o que lhes faltava: um sistema tributário sem biombo, em que o poder que emana do povo pode, pela primeira vez, ser medido pelo povo que o sustenta.
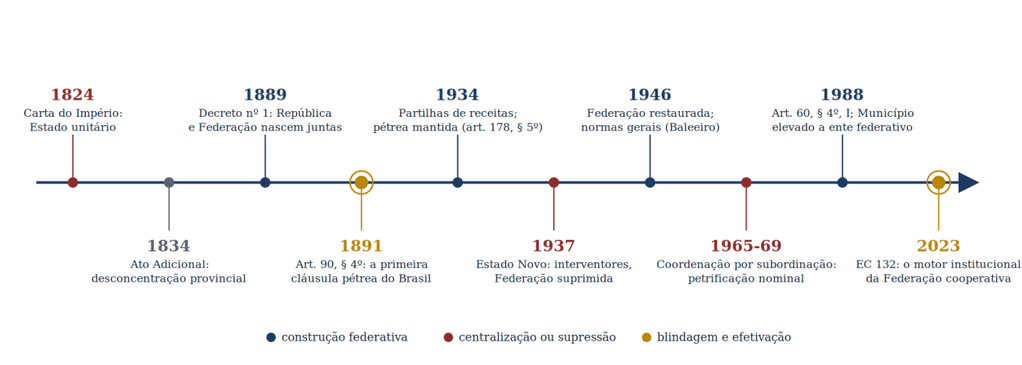
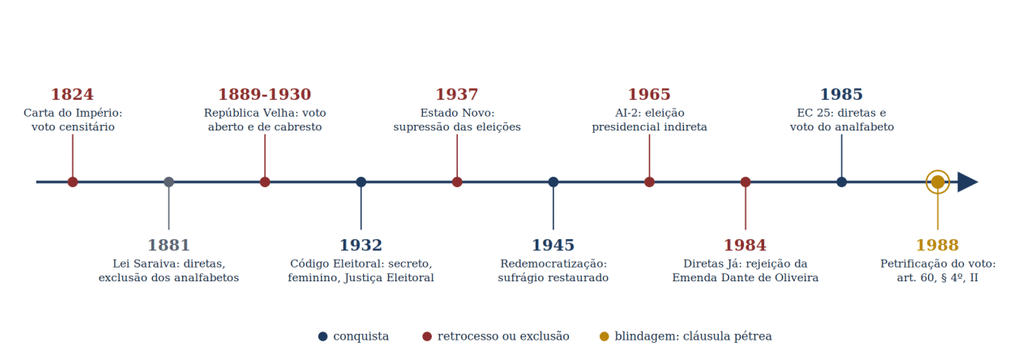
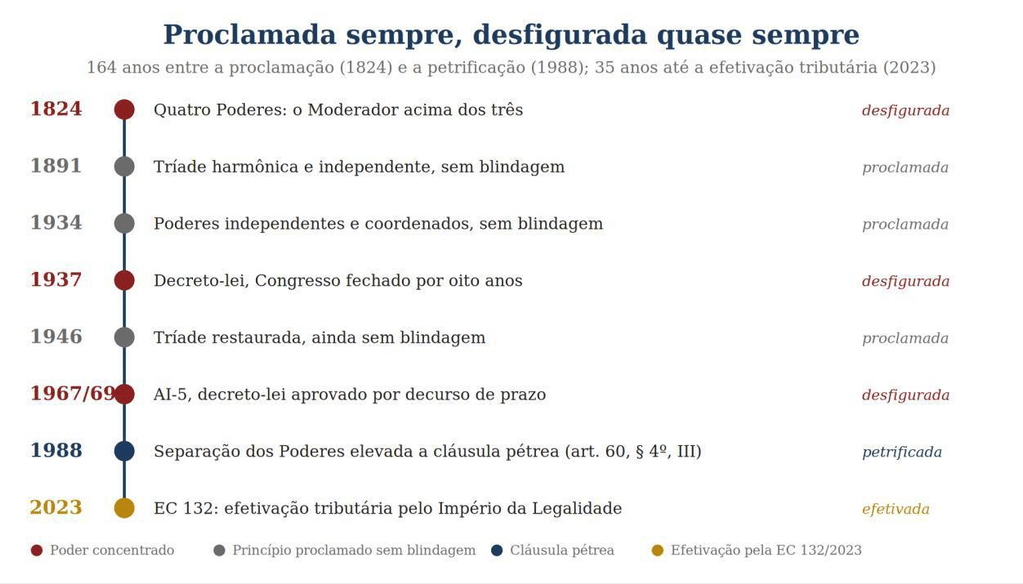
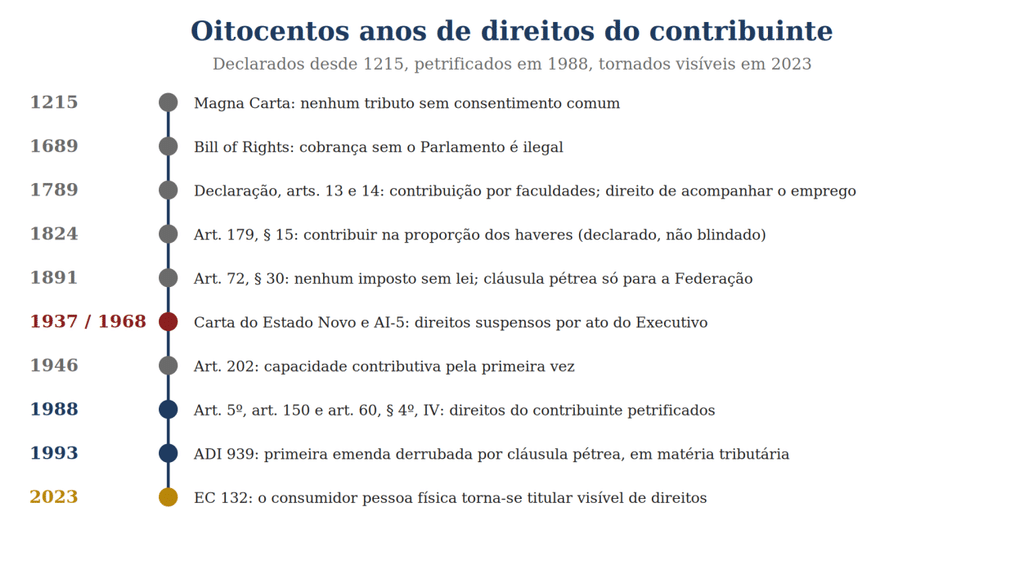
A medida dessa conquista é histórica. A proteção da Federação, inscrita na Constituição de 1891, é a mais antiga cláusula pétrea do Brasil; voto, separação dos Poderes e direitos individuais só entraram na pedra em 1988, cada um como cicatriz de um trauma. A Emenda 132 é a primeira, desde 1988, que fortaleceu simultaneamente os quatro incisos do art. 60, § 4º, e as quatro linhas do tempo da Nota Técnica XXXI do CCiF mostram de que feridas cada cláusula nasceu e o que a Emenda acrescentou a cada uma.
A RUPTURA É TAMBÉM IDEOLÓGICA
A ruptura é também ideológica, e convém dizê-lo sem rodeios. A Emenda 132 rompe com a ideia, de uma esquerda equivocada, de que as empresas são inimigas dos trabalhadores e do povo brasileiro. Rompe com a ideia, de uma direita igualmente equivocada, de que o Fisco é inimigo do empreendedor. E rompe com a ideia, comum às duas, de que o contribuinte é um sonegador em potencial a ser vigiado. No lugar das três inimizades, põe uma só relação: o cidadão que trabalha, consome e vota, servido por empresas que produzem sem cascata e por um Estado que cobra sem esconder. É o mediador de Metrópolis, com uma diferença: não é o coração que medeia entre o cérebro e as mãos; é a conta, visível na nota, que medeia entre quem produz, quem cobra e quem paga.
O maniqueísmo do empreendedor explorador não vem de Marx, que tratou o capitalista como “personificação de categorias econômicas”; vem da vulgarização de Marx em propaganda. A suspeita do contribuinte sonegador vem da maldição do lançamento por homologação, que reinterpreta a lei cinco anos depois do fato. Por isso não precisamos de Código de Defesa do Contribuinte nem de Lei Orgânica do Fisco: ambos confessam que o sistema agride. A Emenda dissolve a premissa, e Adam Smith já o sabia: a certeza do imposto vale mais do que a sua igualdade, porque a incerteza “encoraja a insolência e favorece a corrupção” de quem cobra. O art. 145, § 3º, positivou essa máxima. O liberalismo deixou de ser preferência e virou garantia de todo brasileiro.
UMA VERDADEIRA TRISTEZA
Volto à epígrafe. Mais vale uma verdadeira tristeza do que uma falsa alegria. A falsa alegria era a alíquota de 25% que escondia 33%, o fluxo de caixa que parecia próprio, o crédito que parecia garantido, a empresa que parecia pagar, o Tesouro que parecia dono. A verdadeira tristeza é saber quanto se paga. Mas é dela, e só dela, que nasce a deliberação. Quem sabe quanto paga pergunta o que recebe; quem pergunta o que recebe cobra de quem decide; quem cobra de quem decide é cidadão. Não é o cidadão que deve servir ao sistema tributário; é o sistema tributário que deve servir ao cidadão que trabalha, que consome e que vota. A reforma tributária está em transição; os seus alicerces, não. Pode aprender a empreender melhor; não pode voltar a ser invisível.
Eurico Marcos Diniz de Santi. Advogado, Parecerista, Consultor, Mestre, Doutor (PhD), Professor FGV, Prêmio Jabuti, Fundador do CCiF e do NEF/FGV, e coautor intelectual da PEC 45 (Emenda Constitucional 132): Reforma Tributária do Brasil.
Os artigos escritos pelos “colunistas” não refletem necessariamente a opinião do Portal da Reforma Tributária. Os textos visam promover o debate sobre temas relevantes para o país.