Por Douglas Rodrigues
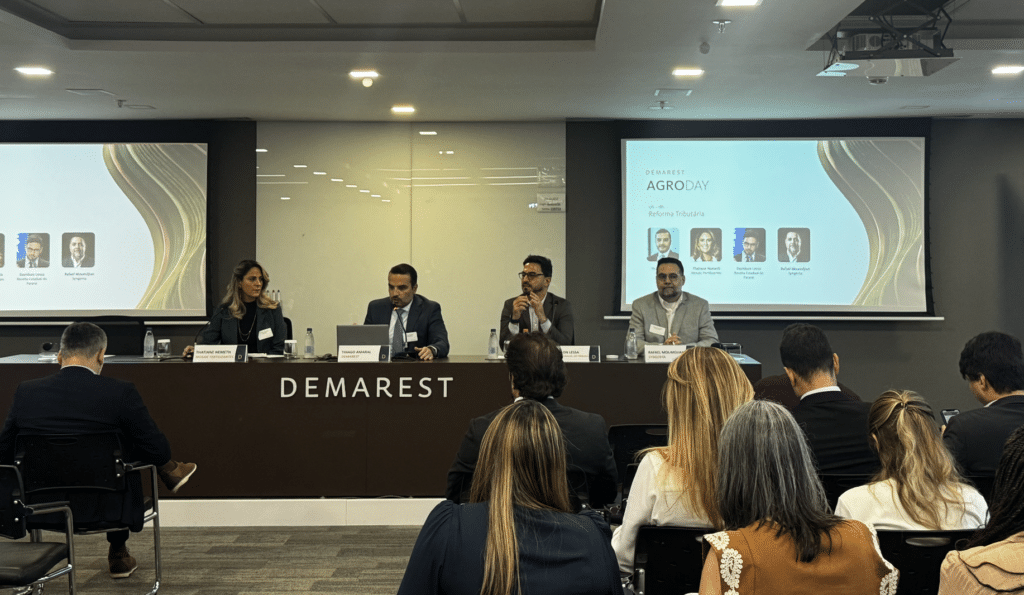
Profissionais do agronegócio temem que os créditos de CBS e IBS demorem a voltar para o caixa e acabem repassados ao preço. A preocupação apareceu no painel sobre reforma tributária do Agroday, evento do escritório Demarest realizado em 30 de setembro.
“Quanto tempo eu tenho para esse crédito virar dinheiro?”, perguntou Thatiane Nemeth, da Mosaic Fertilizantes. Ela lembrou que nem todas as empresas do agro terão ressarcimento no tempo ideal. A compensação com outros tributos, como o INSS, deixa de existir.
Rafael Moumdjian, da Syngenta, contou que a conta já chegou à negociação dos grãos, cujo preço é fixado em dólar. Segundo ele, compradores já avisam que vão descontar o imposto do valor combinado. “Então, o preço vai mudar”, disse.
O debate teve a participação de Davidson Lessa, da Receita Estadual do Paraná, e mediação de Thiago Amaral, do Demarest. “Faltam cerca de 90 dias para o que é um teste virar algo de verdade”, disse Amaral. Em 2027, a CBS começa a ser cobrada no lugar do PIS e da Cofins.
Crédito que precisa virar dinheiro
Nemeth falou do setor de fertilizantes. Ela contou que a indústria costuma aparecer nas listas da Receita Federal entre os setores que deixaram de recolher bilhões em tributos. “Quem foi desonerado é o produtor, na verdade”, disse.
Hoje, as empresas do setor acumulam créditos de PIS e Cofins que não conseguem usar. Parte do imposto pago em etapas anteriores da cadeia virou custo. Com a reforma, o fertilizante terá alíquota reduzida e diferimento na venda. Nemeth disse ver esse desenho “com muito bons olhos”.
A dúvida é o prazo. Algumas empresas do agro correm o risco de não conseguir o ressarcimento em 30 dias.
A compensação cruzada também acaba. “Antes eu pegava o meu crédito de PIS/Cofins e compensava com o INSS, pegava folha e tal. Hoje eu não posso mais”, afirmou Nemeth, ao descrever uma prática comum no setor. No novo modelo, o crédito de CBS só abate a própria CBS ou volta por ressarcimento.
A executiva recomendou que as empresas façam revisões de PIS e Cofins agora. A ideia é capturar todo o crédito possível antes da transição e reforçar o caixa.
Prazo de ressarcimento e preço em dólar
Amaral abriu o painel com as operações de barter, a troca de insumos pela produção futura do agricultor. Para ele, a reforma “atropelou um pouco essa estrutura”. Moumdjian concordou.
O executivo da Syngenta deu o exemplo do grão que sai do Mato Grosso para exportação por Paranaguá. Hoje, a suspensão dos impostos torna esse trajeto viável. Com a reforma, as exportadoras terão desembolso de caixa até recuperar o crédito. “O crédito volta, mas não é o ponto inicial”, disse.
Ele elogiou o fim da logística montada em função do ICMS. “Chega de ter cadeia de distribuição logística com base em impostos”, afirmou.
O problema está no prazo de devolução. O exportador comercial já está no rito rápido de 30 dias, mas os demais prazos geram dúvida. “Setenta e cinco dias pra mil reais é uma coisa. Setenta e cinco dias pra 10 milhões de reais é outra coisa”, disse.
A insegurança já chegou à formação de preço, segundo ele. A commodity acompanha a bolsa e o mercado externo, tem preço fixado em dólar e só é faturada em reais na entrega. Como a CBS e o IBS são calculados por fora, o comprador quer separar o imposto do valor negociado.
“Esse imposto que tem naquele grão, eu vou descontar do teu preço negociado”, relatou Moumdjian, sobre conversas entre grandes compradoras. “Não é por fora agora? Então, o preço vai mudar.”
O fisco e a apuração assistida
Amaral perguntou a Lessa se a administração tributária está preparada para um sistema baseado em tecnologia. Também quis saber como o fisco vai lidar com empresas de maturidade tão diferente, como as do agro.
Lessa disse que a União recebe os dados em um só lugar. Os estados precisam respeitar a ordem dos documentos para abater débitos e créditos. “Tem que ser cronológico. O imposto vai para a unidade de destino que consome”, disse.
Se um estado atrasar o envio de uma nota, o abatimento sai errado e o imposto pode ir para o destino errado. O auditor lembrou que o orçamento do Comitê Gestor do IBS já foi publicado, mas o contrato com o agente arrecadador ainda não saiu.
“É uma dificuldade tecnológica, mas é um desafio que vai ser vencido”, afirmou. Para ele, a maior adversidade é a governança compartilhada. Cada estado continua lidando com a sua individualidade, depois de anos de competição entre eles, e agora precisa trabalhar em um modelo comum.
As diferenças também estão nos contribuintes. No Paraná, quase todos os cooperados de algumas cooperativas são pessoas físicas, e parte deles ainda não emite documento fiscal.
Sobre o crédito, Lessa resumiu a questão no dado. “A apuração assistida vai ser um avanço. A gente nunca teve um desafio como esse”, disse. “Mas o dado é a coisa mais importante. Um dado errado vai dificultar essa conformidade.”
Segundo ele, fornecedores e clientes precisam escriturar corretamente para que a apuração saia certa. Para antecipar o crédito, sugeriu que o mercado financeiro ocupe esse espaço. “Será que o mercado não cria um FIDC de antecipação?”, questionou.
Pagamento antecipado sem regra clara
Amaral contou que a equipe dele levantou cerca de 150 pontos pendentes na Lei Complementar 214. O regulamento trouxe mais 138. Ele perguntou aos painelistas qual desses pontos preocupa mais.
Nemeth citou o pagamento antecipado, comum na venda de fertilizantes. Pela nova regra, o fato gerador da CBS e do IBS acontece no pagamento ou no fornecimento, o que vier primeiro. No pagamento antecipado, a empresa terá de emitir uma nota de débito.
“Nota de débito é um conceito contábil. E aí você traz o mesmo nome pra um conceito jurídico”, falou. A regra duplica o trabalho. A nota do ICMS continua sendo emitida no carregamento do caminhão. A do novo tributo sai no pagamento. Nemeth citou ajustes no ERP e nos procedimentos internos. Também lembrou o caso do contrato cancelado depois da emissão da nota.
A executiva avalia que, nesta primeira fase, será necessário um aprendizado conjunto entre as empresas e o fisco.
Segundo Moumdjian, no agro, o cliente muitas vezes antecipa o pagamento sem saber quais produtos vai levar. Ele citou uma saída para o mercado. A nota de débito seria emitida só depois que o pedido de venda entrasse no sistema, quando já se soubesse quais produtos foram vendidos.
Sem regulamento completo, as empresas têm se apoiado na cartilha oficial e em regras contábeis. “A gente tem que sobreviver de algum jeito”, disse, sobre a situação do setor.
Cooperativas, revendas e crédito presumido
Moumdjian também falou das cooperativas. Segundo ele, a cooperativa pode trocar o diferimento por alíquota zero na venda de insumos ao cooperado. A revenda comum não tem a mesma regra ao vender para produtor pessoa física.
“Se eu sou produtor e vou comprar de uma cooperativa a zero, eu vou comprar de quem? Da cooperativa”, disse. Ele afirmou não ser contra o regime, mas vê risco de canibalismo entre cooperativas e revendas.
Segundo Moumdjian, associações do setor levaram o pedido ao Ministério da Fazenda. O objetivo não é mudar a lei, mas ter uma regulamentação mais fácil de controlar.
Lessa respondeu que o tema foi discutido em 2024 com o pré-comitê gestor e que a norma permite uma decisão futura. Uma saída seria transformar a operação com crédito presumido em diferida, como no ICMS, o que depende de lei. “Aí a gente tem que sentar com a Receita Federal”, disse.
Moumdjian contou que muitos produtores resistem a virar contribuintes. Na compra de produtor que não é contribuinte, a indústria fica com crédito presumido, que não cobre todo o imposto. “A diferença vai virar resíduo. É custo”, afirmou. Ele disse ser favorável à reforma, mas citou o custo de adaptar os sistemas a cada nova nota técnica.
O que fazer até a virada
Na rodada final, Nemeth falou de caixa. “Quem ainda não conseguiu olhar pra empresa e pensar no fluxo de caixa do ano que vem, faça”, disse. Ela pediu que as empresas não contem com adiamento e façam testes integrados com fornecedores e clientes.
“Problema a gente vai ter. Só que é muito ruim quando a gente não sabe qual tipo de problema a gente pode encarar”, afirmou.
Lessa recomendou olhar a regularidade dos fornecedores e calcular quanto a empresa depende dos benefícios de ICMS, que vão acabar. “O fundo de compensação não vai ser a solução”, disse.
Moumdjian falou do cadastro de materiais e fornecedores. Para ele, a área de obrigações acessórias vai ganhar peso. “É por causa dela que vai vir o crédito”, disse.
Amaral encerrou com a experiência do Demarest com clientes. “A gente tem experiências aqui, modelando o impacto da reforma para o cliente, em que a gente chega à conclusão que a margem está inteira no benefício”, contou. Nesses casos, a empresa precisa rever o negócio, a margem e o preço.