Este artigo foi publicado anteriormente na 7ª edição da Revista da Reforma Tributária. Clique aqui para assinar e receber as próximas edições.
Por Eduardo Küpper
Conversava com um amigo sobre um problema que o Brasil arrasta há décadas: produtividade. Falamos da Coreia, da China e da Índia, modelos que entregaram resultado enquanto o nosso não. A diferença incomodava: lá o capital foi para empresas obrigadas a competir; aqui, com frequência, vai para empresas que, sem muletas, não se sustentam. Fui atrás dos números e a desconfiança se confirma. O crédito subsidiado, ofertado a taxas reguladas pelos bancos públicos, voltou a subir e está em torno de 24% do PIB, perto do nível de 2014, quando subia rumo ao pico de 2016. Em abril, o crédito livre encolhia (livre para empresas, −0,7% no mês) enquanto o direcionado avançava. O próprio BC registrou que a surpresa de alta em 2025 veio do direcionado às empresas.
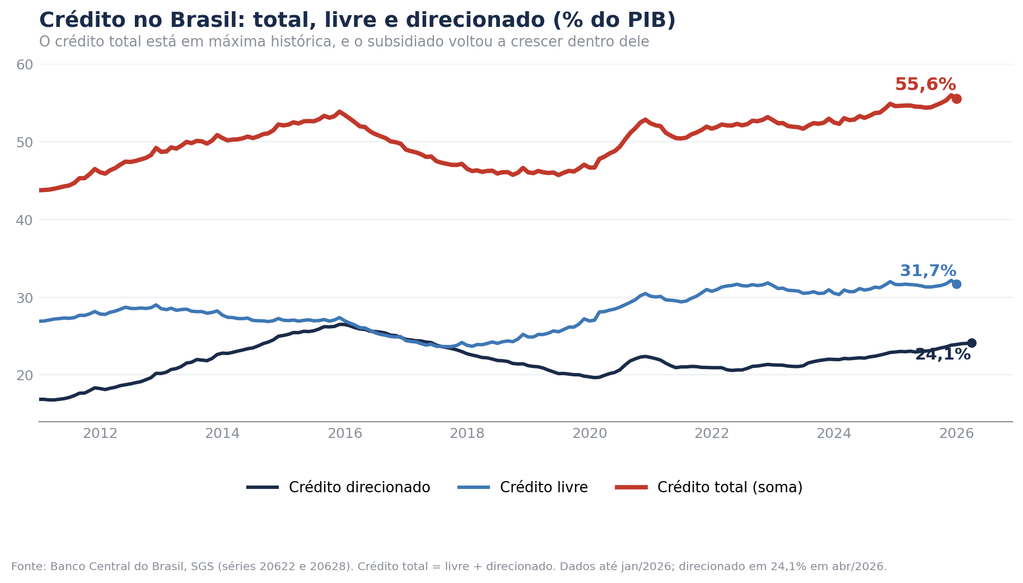
Figura 1. Crédito total, livre e direcionado no Brasil, em % do PIB — Banco Central / SGS (séries 20622 e 20628).
Não tenho problema com crédito direcionado em si, pelo contrário. Habitação, infraestrutura e agricultura, entre outros, têm razões legítimas para contar com ele. O ponto é o como. Quando uma fatia grande do volume passa a obedecer a critérios não-econômicos, não de retorno, a pergunta passa a ser quem o recebe.
Vale lembrar como saímos disso da última vez. Entre 2016 e 2018, uma mudança técnica pouco celebrada, a criação da TLP no lugar da velha TJLP, tirou do BNDES o subsídio de emprestar muito abaixo do mercado. O efeito não foi menos crédito, o mercado o supriu: as emissões de debêntures triplicaram e, já em 2022, o crédito livre superava o direcionado. Some o Pix e o open finance: o Brasil surpreendeu no crescimento recente não por gastar mais, mas por produzir mais.
A reversão dessa lógica cobra duas contas.
A primeira é alocativa, a que mais me preocupa como investidor. Semana passada, no Web Summit, conversando com um analista do FINEP, ele comentou que nunca tivemos tanto crédito, e nunca foi tão difícil escolher bons projetos. Ponderávamos o porquê: apetite a risco baixo e/ou facilidade de fazer cheques grandes empurram o capital para estruturas maduras e familiares, não para quem eleva produtividade. E a IA acentua isso: permite a empresas mais leves, sem o peso das antigas, fazer o mesmo com menos. Não é para lá que o capital deveria fluir? Esse custo aparece depois, na produtividade que não vem na mesma toada.
A segunda é o preço do dinheiro para todo o resto. Boa parte do crédito direcionado não escuta o Copom, porque suas taxas são fixadas fora do mercado. Quando essa fatia cresce, a política monetária perde tração, e o Banco Central precisa de uma Selic mais alta no crédito livre para conter a inflação. O BC diz isso com as próprias palavras. A ata de março aponta que “o aumento de crédito direcionado” tem potencial de elevar o juro neutro, com efeito deletério sobre a potência da política monetária. A Selic está hoje em 14,5%, depois de um pico de 15%, o maior em quase vinte anos. Minha leitura é que, mesmo com o IPCA convergindo, esse piso dificilmente cai abaixo de 9% nos próximos três anos. E não para no curto prazo: no Tesouro IPCA+ longo, o rentista trava hoje perto de 9% acima da inflação, sem risco, por uma década. Esse é o piso real contra o qual toda aposta produtiva compete. E é o crédito livre, o caro, que financia quem não recebe o direcionado e mesmo assim decide investir.
Essa discussão antiga encontra um fato novo. A IA está abrindo a maior diferença de produtividade que vi na minha carreira, concentrada nos setores que dependem de crédito privado: serviços (70% do PIB) e tecnologia. Quem tem ativo intangível e fluxo de caixa de risco não dá garantia real para financiamento subsidiado. Vive do crédito livre, que hoje, muitas vezes, é impraticável.
Um dado da Anthropic, líder em IA e criadora do Claude, ajuda a medir o que está em jogo. Mesmo na categoria ocupacional mais exposta à IA, Computação e Matemática, o uso real cobre cerca de 36% das tarefas que os modelos já conseguiriam executar, contra 94% de viabilidade teórica. A capacidade existe; a adoção, não. E adoção, no fim, é decisão de investimento. Fechar essa lacuna exige capital paciente e barato. Retorno de adoção tecnológica é difuso e longo; perde fácil para uma curva real de 9%.
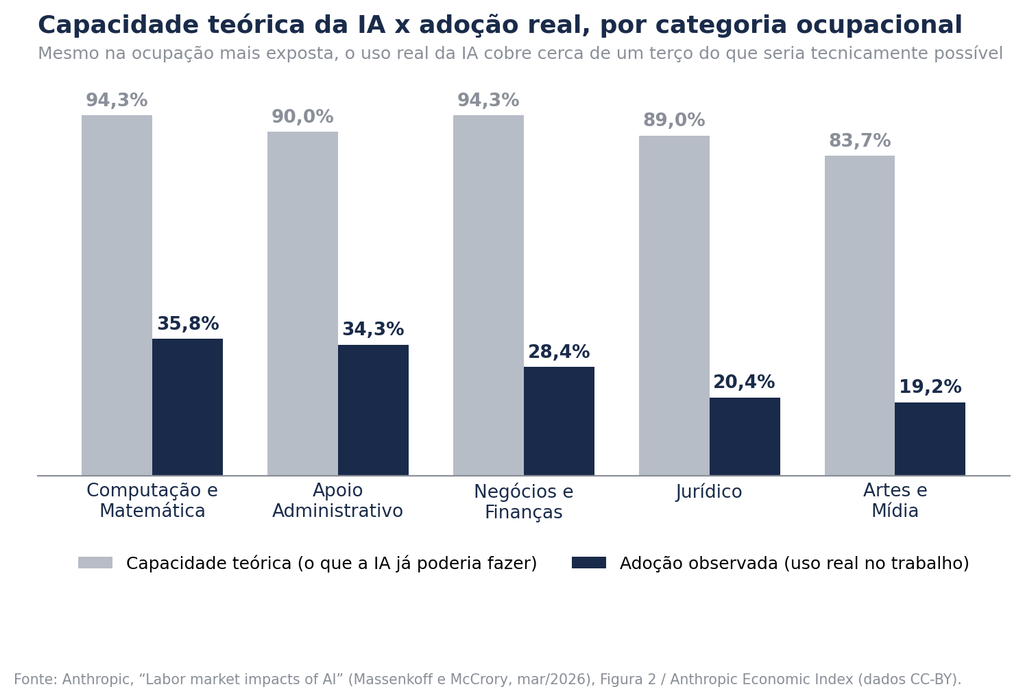
Figura 2. Capacidade teórica da IA x adoção observada, por categoria ocupacional — Anthropic, “Labor market impacts of AI” (mar/2026).
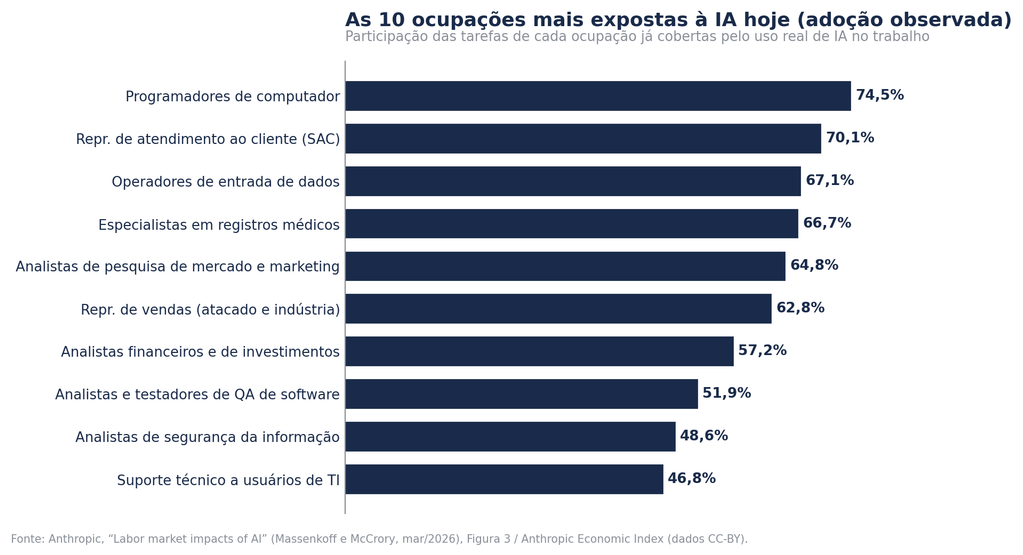
Figura 3. As 10 ocupações mais expostas à IA hoje (adoção observada) — Anthropic, “Labor market impacts of AI” (mar/2026).
Vejo isso em automação tributária e jurídica, justamente o que interessa a quem lê esta revista. A tecnologia para cortar custo e erro existe; o que falta é capital na ponta certa, ao preço certo.
A reforma tributária persegue neutralidade: tributo não escolhe vencedores. Soa estranho buscar isso de um lado e, do outro, uma política de crédito que escolhe setores, fixa preços e protege estruturas maduras.
Não tenho a conta toda fechada. Mas fica a pergunta: na próxima década, o que vai limitar a produtividade brasileira não será a tecnologia, cada vez mais acessível, e sim para quem o capital decide fluir. A curva paga para esperar e cobra para investir. Estamos financiando o futuro ou subsidiando o passado?
Eduardo Küpper é Managing Partner na Airborne Ventures.
Os artigos escritos pelos “colunistas” não refletem necessariamente a opinião do Portal da Reforma Tributária. Os textos visam promover o debate sobre temas relevantes para o país.