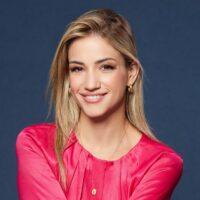
Esta reportagem foi publicada anteriormente na 7ª edição da Revista da Reforma Tributária, lançada em setembro. O governador eleito do Paraná, Sergio Moro, anunciou em 20 de outubro Pricilla Santana como sua futura secretária de Fazenda. Clique aqui para assinar e receber as próximas edições da revista.
Por Regina Krauss
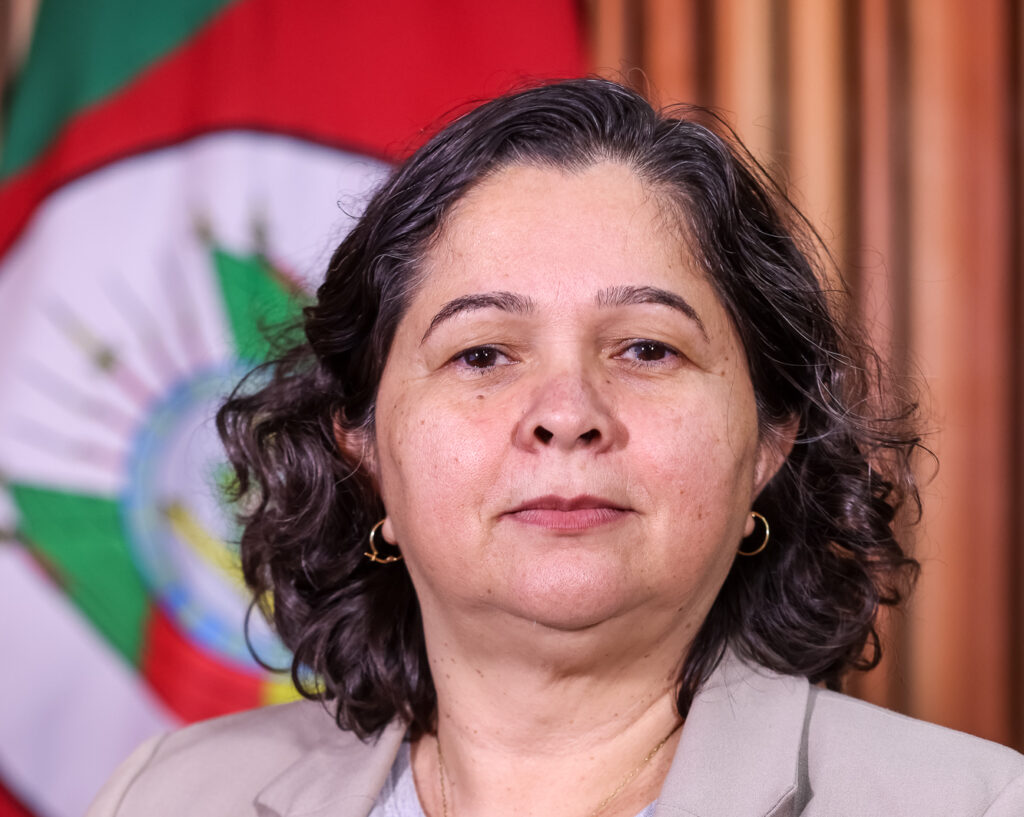
Primeira mulher a comandar a Secretaria da Fazenda do Rio Grande do Sul, Priscilla Maria Santana chegou ao cargo após uma trajetória construída em áreas estratégicas da gestão pública federal. Economista, historiadora e mestre em Direito Tributário, a secretária atuou por mais de uma década na Secretaria do Tesouro Nacional e ocupou cargos de liderança na ANTT (Agência Nacional de Transportes). À frente da Sefaz-RS, ela acompanha um dos processos mais desafiadores da administração tributária brasileira: a implementação da reforma sobre o consumo.
Nesta entrevista exclusiva, Priscilla Santana analisa o caráter “civilizatório” da reforma e o papel do Rio Grande do Sul no desenvolvimento da plataforma que será utilizada pelo Comitê Gestor para automatizar o cálculo dos créditos tributários e dos valores do imposto devidos pelos contribuintes, desenvolvida em parceria entre a Sefaz e a Procergs (Centro de Tecnologia da Informação e Comunicação do Estado do Rio Grande do Sul).
A secretária também aborda a busca pela neutralidade tributária, a preparação do Estado para o período de transição, os resultados do programa Devolve ICMS, que inspirou o cashback previsto na reforma e os avanços da participação feminina em posições de liderança na área econômica.
Revista: A senhora já afirmou que a reforma tributária tem um caráter “civilizatório” para o Brasil. O que essa transformação representa, tanto do ponto de vista técnico quanto institucional, após décadas de discussões sobre a tributação do consumo?
Priscilla: Costumo dizer que a Reforma Tributária é, sob o aspecto técnico, uma mudança disruptiva e quase revolucionária. O modelo tributário sobre o qual convivemos há décadas sempre foi alvo de críticas e motivo de preocupação por sua elevada complexidade. A criação do IBS, contudo, representa uma transformação estrutural, concebida para tornar o sistema mais simples, eficiente, transparente e inclusivo.
Além disso, também tenho chamado essa reforma de civilizatória, principalmente pelo seu caráter de equidade. Ela aproxima o cidadão do sistema tributário e fortalece a noção de que todos são participantes ativos desse processo. Para nós, que atuamos diariamente na administração tributária, essa mudança também representa um grande desafio técnico e operacional.
Mais do que nunca, veremos a sociedade civil assumir um papel relevante na gestão tributária, pois as pessoas passarão a se enxergar como verdadeiros contribuintes de direito.
O Rio Grande do Sul participa ativamente das instâncias de governança do IBS. Quais são hoje as principais frentes de trabalho do Conselho e dos grupos técnicos responsáveis pela implementação do novo imposto?
O Rio Grande do Sul tem participado ativamente da construção da reforma desde a tramitação da Emenda Constitucional no Congresso Nacional, passando pela elaboração das leis complementares regulamentadoras e, agora, pela estruturação do Comitê Gestor do IBS.
Paralelamente, o Estado assumiu uma das responsabilidades mais importantes desse processo, que é o desenvolvimento dos sistemas de apuração, arrecadação e distribuição do novo imposto. O Projeto Piloto do Sistema de Apuração Assistida do IBS está em sua segunda fase e passou a processar as NFS-e (Notas Fiscais de Serviço Eletrônicas) emitidas desde abril deste ano e divulgou a lista de empresas participantes desta etapa.
Esse trabalho é realizado em parceria com os demais estados e municípios, mas sob coordenação da Secretaria da Fazenda do RS e da Procergs, que é a empresa estatal de processamento de dados. Essa liderança decorre da reconhecida expertise do Estado na digitalização de documentos fiscais eletrônicos e da experiência acumulada na operação da Sefaz Virtual, responsável pelo processamento de diversos DF-e (Documentos Fiscais Eletrônicos) utilizados em todo o país.
Após a aprovação da regulamentação inicial, quais pontos ainda demandam maior construção de consenso entre estados, municípios e União para garantir uma transição segura e eficiente para o IBS?
O caminho percorrido até a aprovação da Emenda Constitucional e das leis regulamentadoras demonstra, por si só, a capacidade de construção de consensos em um ambiente extremamente complexo. Estamos tratando de uma reforma que envolve União, estados e municípios, cada qual com realidades econômicas, peculiaridades e culturas tributárias distintas.
Acredito que, em um espaço relativamente curto de tempo, conseguimos estabelecer bases consensuais sólidas e suficientes para iniciar o período de transição e colocar em prática as mudanças aprovadas.
Naturalmente, haverá desafios operacionais e ajustes ao longo da implementação, como ocorre em qualquer transformação desse tamanho. A própria estruturação do Comitê Gestor representa uma materialização desse esforço de cooperação e diálogo entre os entes federativos.
A senhora tem destacado que a neutralidade foi uma condição essencial para viabilizar o modelo aprovado na Emenda Constitucional. Na prática, como assegurar essa neutralidade durante um período de transição tão longo e complexo?
A neutralidade é uma das premissas fundamentais. O objetivo é que o sistema interfira o mínimo possível nas decisões econômicas, fazendo com que investimentos sejam direcionados por critérios de eficiência e competitividade, e não por distorções tributárias.
É importante lembrar, entretanto, que, embora exista uma alíquota de referência que servirá como parâmetro para o sistema, os entes federativos continuarão dispondo de certa autonomia para definir suas próprias alíquotas, preservando o pacto federativo. Essa possibilidade pode gerar algum grau de deslocamento de investimentos entre diferentes localidades.
No entanto, nossa expectativa é de que prevaleça a racionalidade econômica, com decisões fundamentadas na infraestrutura, na logística, na qualificação da mão de obra e no ambiente de negócios, e não apenas em diferenças tributárias.
A distribuição das receitas do IBS durante a transição levará em conta o desempenho arrecadatório registrado entre 2019 e 2026. Como o RS está se preparando para esse cenário e quais são as principais preocupações relacionadas à sustentabilidade fiscal nos próximos anos?
O Rio Grande do Sul vem avançando, desde 2019, em um consistente processo de recuperação do equilíbrio fiscal, chegando ao momento atual em uma situação significativamente melhor, embora ainda exija atenção permanente. Como costuma dizer o governador Eduardo Leite, é preciso manter “o dedo no pulso”, acompanhando com rigor e responsabilidade a evolução das contas públicas.
Em relação ao período de transição, estamos trabalhando para manter um desempenho sólido da arrecadação. Mesmo sendo um dos poucos estados que não elevou sua alíquota modal de ICMS, o RS vem registrando resultados positivos devido a um conjunto de medidas de modernização da administração tributária, que inclui ações de recuperação de créditos, aprimoramento da fiscalização baseada em inteligência de dados e estímulo ao cumprimento voluntário das obrigações fiscais pelos contribuintes.
O Rio Grande do Sul foi pioneiro ao criar o Devolve ICMS, considerado uma das primeiras experiências brasileiras de cashback tributário para famílias de baixa renda. Como a senhora avalia os resultados alcançados pelo programa e quais lições ele oferece para a implementação do cashback previsto na Reforma Tributária?
Não tenho dúvida em afirmar que o Devolve ICMS é uma das políticas públicas mais exitosas implementadas no país nos últimos anos. Trata-se de uma iniciativa inovadora, que conseguiu reduzir, na prática, o impacto da tributação sobre o consumo das famílias de baixa renda por meio da devolução direta de parte dos impostos pagos. Desde abril de 2021, já foram repassados mais de R$ 1,12 bilhão em 17 pagamentos para mais de 600 mil famílias. São números espetaculares.
Além do benefício financeiro, o Devolve ICMS possui outra virtude importante. Ele fortalece a cultura da cidadania fiscal ao incentivar o consumidor a solicitar a emissão da nota fiscal com CPF, sendo recompensado pela iniciativa com um acréscimo na devolução.
Esses resultados alcançados mostram que é plenamente possível implementar mecanismos de cashback tributário em escala nacional e, sem dúvida, serviram de referência e inspiração para o modelo pensado na reforma.
A arrecadação gaúcha apresentou resultados positivos nos últimos anos, mesmo diante de desafios econômicos e climáticos. De que forma o equilíbrio fiscal do Estado influencia sua capacidade de enfrentar o período de transição para o novo sistema tributário?
O equilíbrio e a sustentabilidade fiscal serão fatores decisivos para que os estados consigam manter e ampliar sua atividade econômica durante o período de transição. Com o fim gradual dos benefícios fiscais utilizados como instrumentos de competição entre os estados, aqueles que apresentarem maior solidez financeira estarão em melhores condições de investir em infraestrutura, serviços públicos e políticas de desenvolvimento econômico capazes de atrair novos investimentos.
O Rio Grande do Sul vem fazendo o seu dever de casa, realizando esse trabalho de forma consistente, buscando fortalecer as contas públicas. Em paralelo, sem deixar de pensar em instrumentos modernos de incentivo ao desenvolvimento dos setores nos quais o Estado possui reconhecidas vocações econômicas.
A senhora é a primeira mulher a ocupar a Secretaria da Fazenda do Rio Grande do Sul. Que mensagem essa conquista transmite para outras mulheres que pretendem construir carreira nas áreas de economia, tributação e gestão pública?
Tenho muito orgulho de ocupar uma função tão importante para o desenvolvimento econômico e social do Rio Grande do Sul. Esse momento representa um avanço institucional e uma demonstração de que competência, dedicação e preparo devem ser os critérios que orientam a ocupação dos espaços de liderança.
Espero que essa trajetória possa servir de inspiração para outras mulheres que desejam construir carreira nessas áreas de conhecimento ligadas à economia, tributação, finanças e gestão pública, mostrando que esses ambientes também lhes pertencem e que há espaço para uma participação cada vez maior.
O Rio Grande do Sul, inclusive, possui um número significativo de mulheres exercendo funções de liderança no setor público, o que demonstra uma evolução importante na valorização da diversidade.
O debate sobre a reforma do consumo avançou após cerca de 30 anos de tentativas frustradas. Qual foi o principal aprendizado desse processo para os entes federativos e o que ainda precisará ser construído para que a reforma alcance seus objetivos de simplificação, transparência e desenvolvimento econômico?
O principal aprendizado desse longo processo, que ainda está em andamento, é que uma reforma dessa magnitude somente se torna possível quando prevalecem o diálogo e a cooperação institucional. União, estados e municípios possuem interesses e realidades distintas, mas compreenderam que a modernização do sistema tributário é um objetivo comum para o desenvolvimento do país.
Agora, o desafio passa a ser a implementação. Será necessário consolidar a estrutura do Comitê Gestor, desenvolver sistemas tecnológicos, promover a integração entre os fiscos, capacitar servidores e orientar contribuintes durante todo o período de transição. Enfim, ainda há um longo trajeto pela frente, mas estamos convictos de que estamos no caminho certo.