Por Eurico Santi
A reforma tributária não é difícil. Difícil é deixar de pensar como sempre pensamos. Na segunda aula da Mentoria da Nossa Reforma Tributária, fiz aos participantes uma provocação deliberada: quem viveu sessenta anos dentro da prática do ICMS, do ISS, do IPI e do PIS/Cofins tem dificuldade de compreender o sistema CBS/IBS não por falta de inteligência, mas por excesso de hábito.
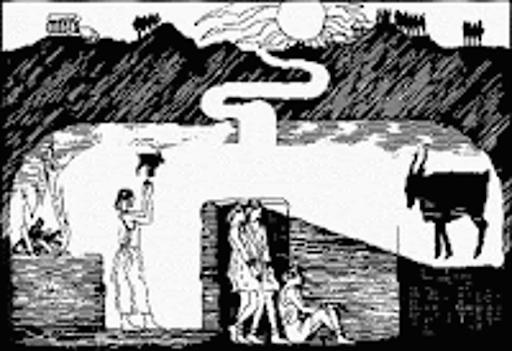
Para mostrar isso, recorri à mais antiga imagem da filosofia ocidental sobre o aprendizado: a alegoria da caverna. Este artigo reconstrói aquela provocação em chave didática, porque a resistência à reforma é menos técnica do que perceptiva. Não nos falta informação; falta-nos mudar o lugar de onde olhamos.
A CAVERNA DE PLATÃO
No Livro VII da República, Platão descreve homens acorrentados desde a infância no fundo de uma caverna, de costas para a entrada. Atrás deles arde um fogo. Entre o fogo e os prisioneiros passam objetos carregados por outros homens, e apenas as sombras desses objetos chegam à parede que os prisioneiros enxergam. Para eles, as sombras não são cópias da realidade, mas a própria realidade. Dão nomes a elas, discutem sobre elas, premiam quem melhor adivinha qual sombra virá a seguir.
Um dia, um prisioneiro é libertado. Vira o pescoço, e o fogo lhe fere os olhos. É arrastado pela subida áspera até a saída, e o sol o cega. Sente dor, desconforto, vontade de voltar ao conhecido. Só aos poucos, primeiro pelas sombras e reflexos na água, depois pelos próprios objetos, por fim pelo céu noturno e pelo sol, aprende a ver. Quando retorna para libertar os antigos companheiros, é ridicularizado: seus olhos, desacostumados ao escuro, já não acertam as sombras.
Platão não escreveu sobre tributos. Mas descreveu, com precisão de dois milênios e meio, a condição de quem precisa trocar de sistema.
AS SOMBRAS: SESSENTA ANOS DE CONCEITOS
A nossa caverna tem data de fundação. A Emenda Constitucional 18, de 1965, desenhou o ICM, o IPI e o ISS, depois recebidos pela Constituição de 1988 e acrescidos do PIS e da Cofins. Três gerações de profissionais foram formadas ali dentro e aprenderam a ver o mundo por um repertório de sombras: crédito físico, insumo, substituição tributária, cálculo por dentro, diferencial de alíquota, guerra fiscal, crédito acumulado, benefício fiscal, auto de infração cinco anos depois.
Wittgenstein ensinou que os limites da minha linguagem significam os limites do meu mundo. Essa é a natureza das correntes. Quem aprendeu tributação com essas palavras tende a ler a reforma com elas e, diante do novo sistema, pergunta: qual insumo dá crédito? Quem é o substituto? Como fica o benefício? São perguntas formuladas na gramática da caverna. Não têm resposta fora dela, porque os objetos que projetavam aquelas sombras deixaram de existir.
O fogo que iluminava a parede também era artificial. Convênios, decretos, soluções de consulta e regimes especiais produziram, por décadas, uma legalidade concreta à revelia da lei. Os prisioneiros chamavam de sistema tributário o que era, em grande parte, a projeção desse fogo.
OS GRILHÕES: POR QUE É TÃO DIFÍCIL VIRAR O PESCOÇO
Os grilhões não são de ferro, mas de hábito. Douglass North mostrou que as instituições persistem porque organizações, profissões e mercados se adaptam a elas e passam a depender delas. É a dependência de trajetória: o passado continua decidindo o futuro mesmo depois de revogado. Escritórios, departamentos fiscais, sistemas de gestão, carreiras e manuais universitários foram construídos para a caverna. Sair dela significa desvalorizar o capital de conhecimento de uma vida inteira.
Daí a assombração que acompanha a transição: o ICMS que insiste em reaparecer dentro da CBS e do IBS, como fantasma de uma casa já demolida. Daí também o medo. Quem passou décadas acertando sombras teme perder a única competência que conhece. O medo é legítimo. A paralisia, não.
A LUZ: O QUE SE VÊ FORA DA CAVERNA
Fora da caverna, a primeira descoberta é desconcertante. O Sistema CBS/IBS não é apenas mais um IVA de débito e crédito, um ICMS melhorado com crédito mais largo. É um tributo sobre o consumo. E quem consome, na economia real, é o cidadão.
Essa é a virada que tenho chamado de antropocêntrica. Pessoa jurídica não consome; produz. Tudo o que adquire é insumo da sua atividade, do equipamento ao cafezinho. Com a não cumulatividade plena, o crédito vinculado ao pagamento e o tributo calculado por fora, a empresa deixa de suportar o imposto: paga na entrada, credita, cobra na saída e simplesmente transfere o crédito ao elo seguinte. O tributo não é mais custo, é passagem. O verdadeiro contribuinte é o cidadão que não está inscrito em cadastro algum e que, pela primeira vez, vê o tributo destacado na nota.
Um exemplo simples dissolve a sombra. Imagine uma cadeia de quatro operações, da matéria-prima ao consumidor. Dentro da caverna, cada etapa paga tributo sobre tributo, porque o crédito é restrito e o imposto entra no preço: a cascata acumula e o custo final se distancia, sem que ninguém saiba quanto. Fora da caverna, cada empresa recupera integralmente o que pagou na etapa anterior. O tributo atravessa a cadeia sem se acumular e aparece uma única vez, inteiro e visível, diante de quem consome. A empresa não perde um centavo. Deixa apenas de carregar um peso que nunca deveria ter sido seu.
| Elemento da alegoria | Dentro da caverna: ICMS, ISS, IPI, PIS/Cofins | Fora da caverna: Sistema CBS/IBS |
|---|---|---|
| Correntes | Sessenta anos de prática e legislação fragmentada | Uma base, uma lei complementar, um regulamento |
| Sombras | Crédito físico, insumo restrito, benefício fiscal | Crédito financeiro amplo, vinculado ao pagamento |
| Fogo artificial | Cálculo por dentro, carga invisível | Cálculo por fora, carga destacada na nota |
| Quem suporta o tributo | A empresa, que embute o imposto no preço | O cidadão, que vê o tributo e decide com o voto |
| Controle | Auto de infração anos depois | Split payment e apuração assistida |
Thomas Kuhn chamou de mudança de paradigma o fenômeno em que os mesmos dados passam a significar outra coisa, como no desenho em que se vê ora um pato, ora um coelho. A nota fiscal é a mesma folha. Fora da caverna, porém, ela deixa de ser documento de obrigação da empresa e passa a ser extrato de cidadania. Como sustento em Reforma Tributária para Você, Contribuinte, o tributo sai de trás do biombo da pessoa jurídica e ganha, enfim, um sujeito visível.
A SUBIDA: A TRANSIÇÃO COMO PEDAGOGIA
Platão percebeu que ninguém sai da caverna direto para o sol. Os olhos precisam de gradação. A transição de 2026 a 2033 foi desenhada exatamente assim, em quatro degraus.
- 2026, os reflexos na água. O ano-teste, com CBS de 0,9% e IBS de 0,1%, permite que os olhos se acostumem sem dor arrecadatória.
- 2027, os objetos. A CBS entra em vigor plenamente, o PIS e a Cofins são extintos e o IPI tem alíquota reduzida a zero, salvo para preservar a Zona Franca de Manaus.
- 2029 a 2032, o céu. O ICMS e o ISS diminuem gradualmente, enquanto o IBS cresce na mesma proporção.
- 2033, o sol. O sistema antigo deixa de existir.
A subida dói, e é bom que doa. A dor é o sinal de que os olhos estão funcionando. O erro seria interpretar o desconforto da transição como prova de que a caverna era melhor.
O RETORNO: A TAREFA DE QUEM JÁ VIU
A parte mais esquecida da alegoria é o final. Quem viu a luz tem o dever de voltar para buscar os outros e será recebido com desconfiança. Na reforma, esse papel cabe aos que já compreenderam o novo modelo: professores, contadores, advogados e auditores fiscais, ao lado do curso gratuito oferecido pela Receita Federal com o Conselho Federal de Contabilidade. Não se trata de ridicularizar quem ainda está acorrentado, porque todos nós estivemos lá. Trata-se de ajudar a virar o pescoço.
O ridículo que Platão descreve tem hoje nome e endereço. É o argumento de que a reforma aumentará a carga, repetido por quem ainda mede a luz com a régua das sombras. O art. 130 do ADCT responde: as alíquotas de referência são calibradas para reproduzir a arrecadação atual, nem mais nem menos. Quem enxerga aumento de carga onde há apenas transparência está, na verdade, vendo pela primeira vez um tributo que sempre pagou.
Por isso insisto, na Mentoria e fora dela, que a primeira tarefa não é decorar a Lei Complementar 214. É mudar a pergunta. Em vez de indagar como o novo sistema se encaixa no que já sabemos, devemos perguntar o que precisamos desaprender para ver o que ele é.
A reforma tributária não pede que abandonemos a experiência; pede que abandonemos as sombras. Sessenta anos de caverna formaram excelentes leitores de parede. O desafio agora é formar profissionais e cidadãos capazes de olhar para o sol. Não é a luz que machuca; é o hábito à escuridão.
Eurico Marcos Diniz de Santi é mentor expert na EC 132/23. Advogado, Parecerista, Consultor, Mestre, Doutor (PhD), Professor FGV, Prêmio Jabuti, Fundador do CCiF e do NEF/FGV, e coautor intelectual da PEC 45 (Emenda Constitucional 132): Reforma Tributária do Brasil.
Os artigos escritos pelos “colunistas” não refletem necessariamente a opinião do Portal da Reforma Tributária. Os textos visam promover o debate sobre temas relevantes para o país.