Por Enzo Bernardes, de Brasília
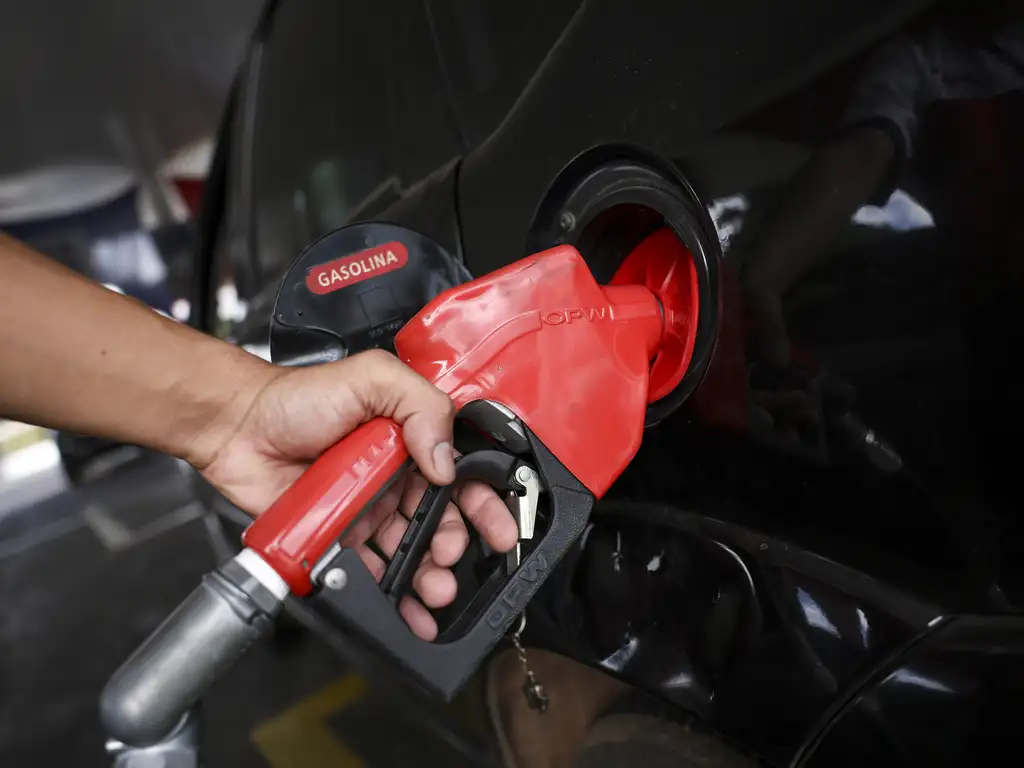
O Ministério da Fazenda definiu em R$ 0,79 por litro a alíquota da CBS (Contribuição sobre Bens e Serviços) sobre operações com gasolina e suas correntes.
O valor consta em portaria (MF nº 3.074 de 2026) publicada em 9 de outubro no Diário Oficial da União. A norma estabelece alíquotas específicas para 8 tipos de combustíveis. Leia abaixo:
- gasolina e suas correntes – R$ 0,79 por litro;
- óleo diesel e suas correntes – R$ 0,35 por litro;
- etanol anidro – R$ 0,19 por litro;
- etanol hidratado – R$ 0,19 por litro;
- biodiesel (B100) – R$ 0,15 por litro, exceto quando produzido com matéria-prima adquirida da agricultura familiar;
- GLP (gás liquefeito de petróleo), incluindo GLGN – R$ 0,17 por kg, exceto quando destinado ao uso doméstico e envasado em recipientes de até 13 kg;
- querosene de aviação – R$ 0,07 por litro;
- óleo combustível – R$ 0,34 por kg.
Nas operações com combustíveis líquidos comercializados por volume, a base de cálculo considera o volume convertido a 20 °C. Leia e baixe a portaria da Fazenda:
Também publicado em 9 de outubro, um decreto (nº 13.133 de 2026) delegou ao ministro da Fazenda a competência para divulgar as alíquotas da CBS incidentes sobre operações com os 8 combustíveis listados na portaria, inclusive aquelas iniciadas no exterior.
A delegação abrange as alíquotas aplicáveis a partir de 2027 e seus reajustes anuais. A divulgação deverá observar os limites estabelecidos pela Lei Complementar nº 214 de 2025, a metodologia de cálculo aprovada em ato conjunto do Ministério da Fazenda e do Comitê Gestor do IBS (Imposto sobre Bens e Serviços) e os cálculos realizados pela Receita Federal.
O decreto também estabelece que as alíquotas da CBS incidentes sobre biocombustíveis não poderão ser inferiores a 40% nem superiores a 90% da alíquota do combustível fóssil usado como comparação, observadas as regras previstas na regulamentação.
A Secretaria de Política Econômica do Ministério da Fazenda ficará responsável por monitorar a evolução dos preços dos combustíveis até o fim de 2026 e propor subvenções econômicas para mitigar impactos decorrentes de eventos exógenos extraordinários.
O órgão também poderá propor ajustes na metodologia de cálculo da carga tributária dos tributos extintos que resultem na redução das alíquotas correspondentes.
METODOLOGIA
Uma portaria conjunta (MF/CGIBS nº 14 de 2026), publicada pelo Ministério da Fazenda e pelo Comitê Gestor do IBS em 5 de outubro, define que combustíveis terão IBS e CBS com alíquotas específicas por unidade de medida, como valores por litro no caso dos combustíveis líquidos comercializados por volume.
A metodologia será usada para fixar as alíquotas da CBS a partir de 2027 e do IBS a partir de 2029. Também será aplicada aos reajustes anuais dos tributos.
As alíquotas serão uniformes em todo o território nacional, específicas por unidade de medida e diferenciadas por produto. Para a CBS, a alíquota de 2027 não poderá exceder, para cada combustível, a soma da carga tributária direta e indireta de referência.