Por Enzo Bernardes, de Brasília
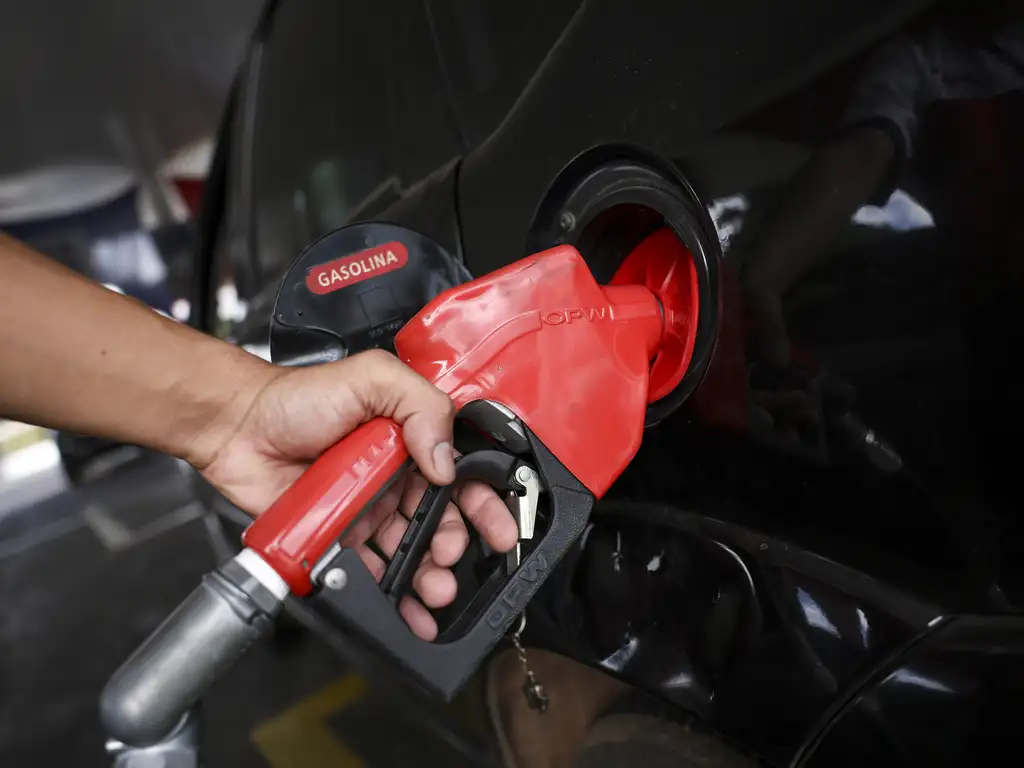
Combustíveis terão IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) com alíquotas específicas por unidade de medida, como valores por litro no caso dos combustíveis líquidos comercializados por volume.
A metodologia para calcular a carga tributária usada na definição dessas alíquotas foi aprovada por meio de uma portaria conjunta (MF/CGIBS nº 14 de 2026), publicada pelo Ministério da Fazenda e pelo Comitê Gestor do IBS nesta 2ª feira (5.out.2026) no Diário Oficial da União.
A metodologia será usada para fixar as alíquotas da CBS a partir de 2027 e do IBS a partir de 2029. Também será aplicada aos reajustes anuais dos tributos.
As alíquotas serão uniformes em todo o território nacional. Serão específicas por unidade de medida e diferenciadas por produto. Para a CBS, a alíquota de 2027 não poderá exceder, para cada combustível, a soma da carga tributária direta e da carga tributária indireta de referência.
A carga direta de referência da CBS considera Cofins (Contribuição para o Financiamento da Seguridade Social), Cofins-Importação, Pis/Pasep (Programa de Integração Social e Programa de Formação do Patrimônio do Servidor Público) e Pis/Pasep-Importação incidentes na produção, importação e comercialização de cada combustível.
A carga indireta considera esses mesmos tributos, além do IPI (Imposto sobre Produtos Industrializados) e do IOF (Imposto sobre Operações Financeiras) incidente sobre operações de seguro.
Entram no cálculo os tributos incidentes sobre insumos, serviços e bens de capital utilizados na produção, importação e comercialização dos combustíveis e não recuperados como crédito.
Para o IBS, a carga tributária direta de referência considera o ICMS (Imposto sobre Circulação de Mercadorias e Serviços). A carga indireta considera ICMS e ISS (Imposto Sobre Serviços) incidentes sobre insumos, serviços e bens de capital utilizados na produção, importação e comercialização dos combustíveis e não recuperados como crédito.
CBS
A carga tributária direta de referência da CBS será calculada para cada mês entre julho de 2025 e junho de 2026. Os valores mensais serão reajustados a preços de julho de 2026 pelo IPCA (Índice Nacional de Preços ao Consumidor Amplo), somados e divididos por 12.
Depois, o valor resultante será atualizado para preços de 2027 com acréscimo de 3%, correspondente à meta de inflação para 2027 fixada pelo CMN (Conselho Monetário Nacional).
Para combustíveis que tiveram redução de alíquotas entre março e junho de 2026, serão consideradas as alíquotas vigentes em fevereiro de 2026 nos meses em que houve redução.
A carga tributária indireta da CBS terá como base o montante apurado em 2025. O valor será dividido pelo volume do respectivo combustível consumido no país no mesmo ano. Os valores serão reajustados pelo IPCA de janeiro a julho de 2026 e, depois, atualizados para preços de 2027.
Para os anos subsequentes a 2027, as alíquotas da CBS serão reajustadas pela variação do PMPF (Preço Médio Ponderado a Consumidor Final) entre o exercício-base e os 12 meses anteriores a julho do ano anterior ao da vigência da alíquota.
IBS
A transição do IBS sobre combustíveis será gradual. As alíquotas não poderão exceder os seguintes percentuais da soma das cargas tributárias direta e indireta de referência:
- 10% em 2029.
- 20% em 2030.
- 30% em 2031.
- 40% em 2032.
- 100% a partir de 2033.
A carga tributária direta de referência do IBS será calculada com base nos meses de julho de 2027 a junho de 2028. O cálculo seguirá critérios diferentes conforme o combustível esteja sujeito, no ICMS, a alíquota específica, ad valorem ou ao regime de substituição tributária.
A carga tributária indireta do IBS será calculada com base no ICMS e no ISS incidentes sobre bens e serviços adquiridos ao longo da cadeia de produção, importação, distribuição e comercialização de cada combustível e não recuperados como crédito.
O cálculo utilizará dados fornecidos pela União, pelos estados, pelo Distrito Federal e pelos municípios. Também poderão ser considerados dados da escrituração contábil e fiscal dos contribuintes, DFes (documentos fiscais eletrônicos), informações divulgadas pela ANP (Agência Nacional do Petróleo, Gás Natural e Biocombustíveis) e dados dos setores de produção, distribuição e comercialização de combustíveis, desde que validados pelo Comitê Gestor do IBS.
Para os anos subsequentes a 2029, as alíquotas do IBS serão reajustadas pela variação do PMPF prevista na portaria. A alíquota do IBS resultante será distribuída entre a alíquota estadual e a alíquota municipal proporcionalmente às respectivas alíquotas de referência.
BIOCOMBUSTÍVEIS
A portaria determina que biocombustíveis e hidrogênio de baixa emissão de carbono terão tributação inferior à dos combustíveis fósseis. As alíquotas dos biocombustíveis não poderão ser inferiores a 40% nem superiores a 90% da alíquota do combustível fóssil de comparação.
A definição deverá considerar a equivalência energética, os preços de mercado, as unidades de medida e o potencial de redução de impactos ambientais.
Para o etanol anidro combustível (EAC) e o biodiesel puro (B100) destinados à mistura obrigatória com combustível fóssil, as alíquotas do IBS serão fixadas em 90% da alíquota do respectivo combustível fóssil.
A gasolina A será usada como referência para o EAC. O diesel A será usado como referência para o B100.
A portaria dispensa a apuração autônoma de preços ou carga tributária própria do EAC e do B100.
Para o etanol hidratado combustível (EHC), será assegurado um diferencial competitivo mínimo com base na diferença entre as cargas tributárias incidentes sobre o EHC e a gasolina C no período de 1º de julho de 2023 a 30 de junho de 2024.
O diferencial será expresso em 2027 (para a CBS) e em 2029 (para o IBS). Nos anos seguintes, será atualizado conforme as regras de reajuste estabelecidas para os dois tributos.
Leia abaixo a portaria na íntegra: