Por Aline Possa
Imagine uma empresa que passou o ano inteiro desenvolvendo algo novo. Teve desafio, teve teste, teve coisa que deu errado até dar certo. Ainda assim, o projeto é recusado na Lei do Bem (nº 11.196 de 2005). O motivo, muitas vezes, não está no projeto. Está na forma como ele foi contado.
A Lei do Bem é um mecanismo que oferece incentivos fiscais a empresas que investem em pesquisa, desenvolvimento e inovação tecnológica. Na prática, permite reduzir tributos federais a partir de determinados gastos com esses projetos.
Para isso, porém, a empresa precisa demonstrar que o trabalho realizado se enquadra nos critérios previstos na legislação. É aí que entra a forma de contar o que foi feito.
Quem diz isso é o próprio Ministério da Ciência, Tecnologia e Inovação (MCTI), no novo Guia da Lei do Bem, publicado em 2026. É a primeira edição desde 2020.
Um dos maiores motivos de recusa, segundo o próprio guia: falta de clareza.
“Muitas vezes, o problema não está na atividade em si, mas na forma como ela foi descrita“, diz o Guia da Lei do Bem (MCTI, 2026).
Uma dica simples: escreva como se estivesse explicando o projeto para alguém de fora da empresa. O que havia de novo? Qual era o desafio? O que vocês testaram? E não basta dizer que é inovador. É preciso mostrar.
O guia traz muito mais do que isso. Separamos o que mais importa.
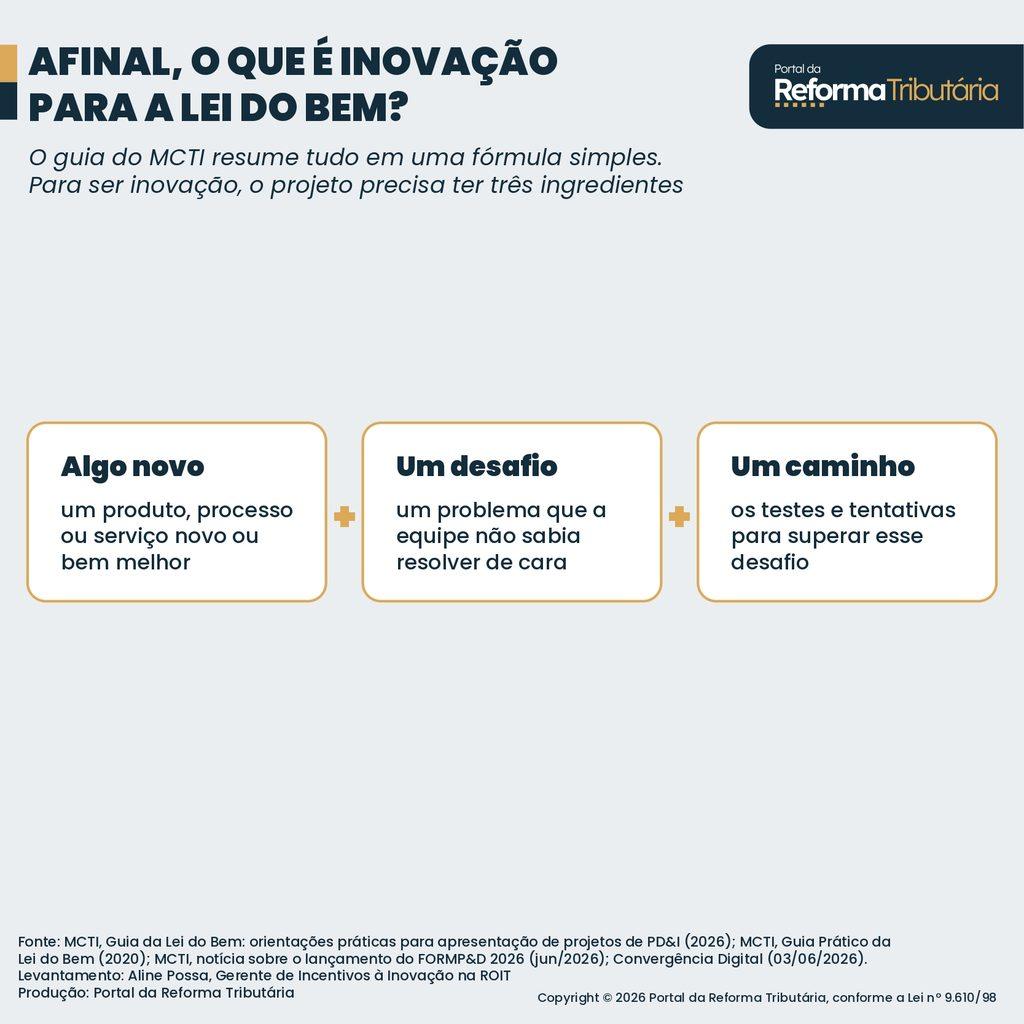
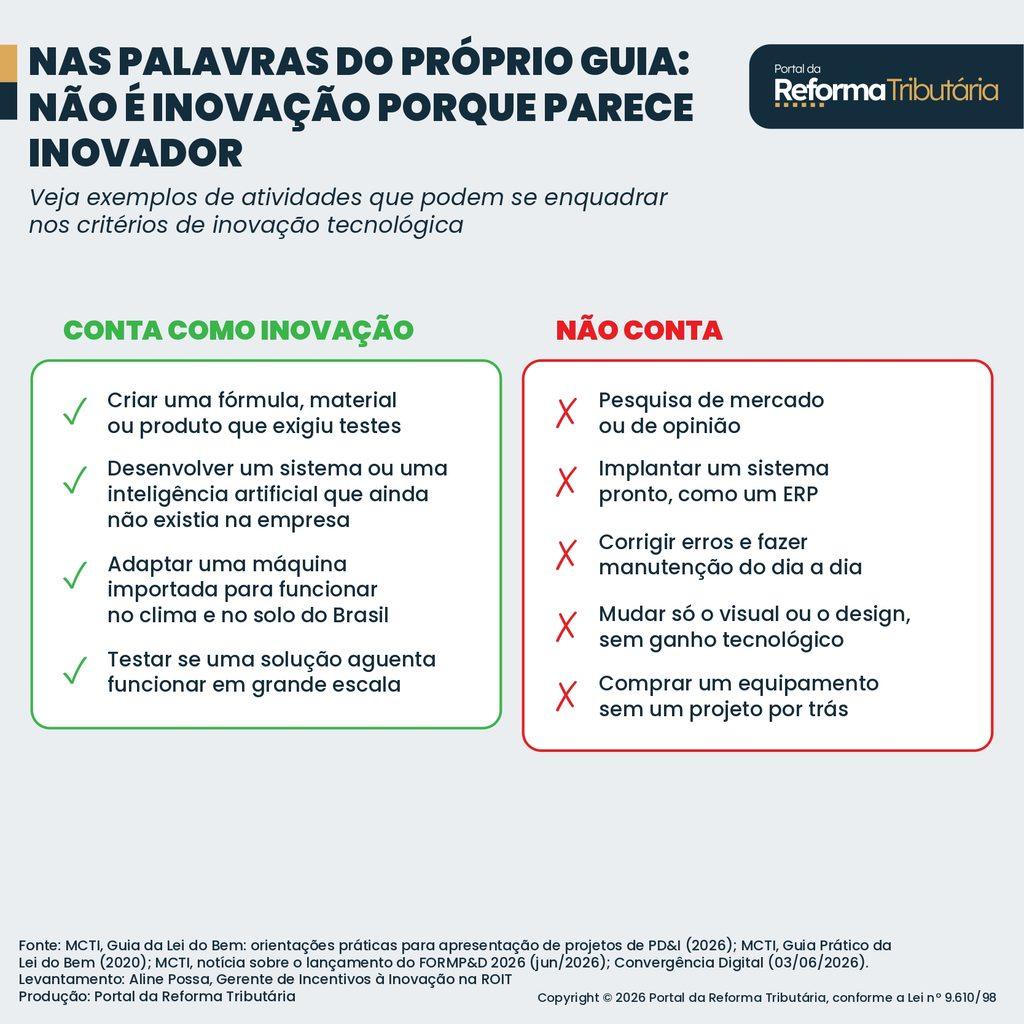
Nas palavras do próprio guia: não é inovação porque parece inovador. Na prática, fica assim:
O QUE O MINISTÉRIO PASSOU A PEDIR
O novo guia deixa claro o que o avaliador quer encontrar. Algumas coisas são novidade em relação às edições anteriores:
- Mostrar o quanto o projeto andou: agora há uma régua de 1 a 9 para dizer em que estágio o projeto estava no começo e no fim do ano;
- Um texto novo a cada ano: cada projeto ganhou um número próprio, como um RG. Projeto que dura mais de um ano precisa contar o que evoluiu, e não repetir o texto anterior;
- Provas das parcerias: trabalhou com universidade, pequena empresa ou outra empresa do grupo? Contratos e relatórios passaram a ser enviados juntos;
- Quem fez o quê: o papel de cada pessoa da equipe e de cada empresa do grupo precisa ficar claro;
- Impacto além do caixa: Há espaço opcional para mostrar ganhos sociais e ambientais do projeto.
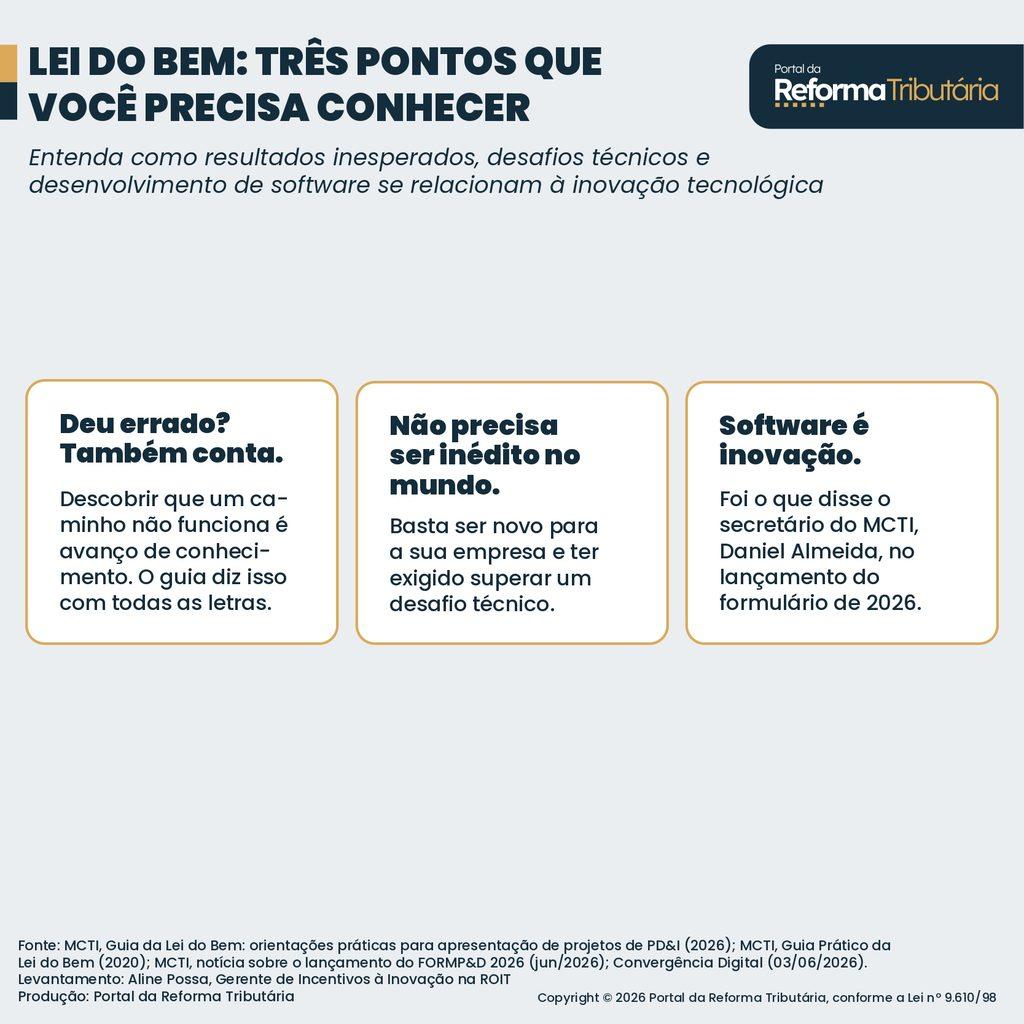
E O QUE NÃO MUDOU?
A lei é a mesma e os benefícios também. Empresas do Lucro Real, em dia com o fisco, continuam podendo reduzir o imposto a pagar quando investem em pesquisa e desenvolvimento. Em 2024, 4.252 empresas fizeram isso e investiram, juntas, R$ 51,6 bilhões, um recorde.
SUA EMPRESA INOVA E AINDA NÃO USA A LEI DO BEM?
O time de Incentivos à Inovação da ROIT ajuda a encontrar os projetos que se encaixam e a contar a história de cada um do jeito que o Ministério precisa ler. Fale com a gente.
Abaixo, leia o novo guia da Lei do Bem:
Aline Possa é Gerente de Incentivos à Inovação na ROIT.
Os artigos escritos pelos “colunistas” não refletem necessariamente a opinião do Portal da Reforma Tributária. Os textos visam promover o debate sobre temas relevantes para o país.