Por Gabriel Benevides, de Brasília
O RAD não é uma opção geral para todo o período de apuração, sendo escolhido pelo adquirente no momento em que efetua o recolhimento dos tributos de determinada operação.
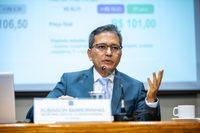
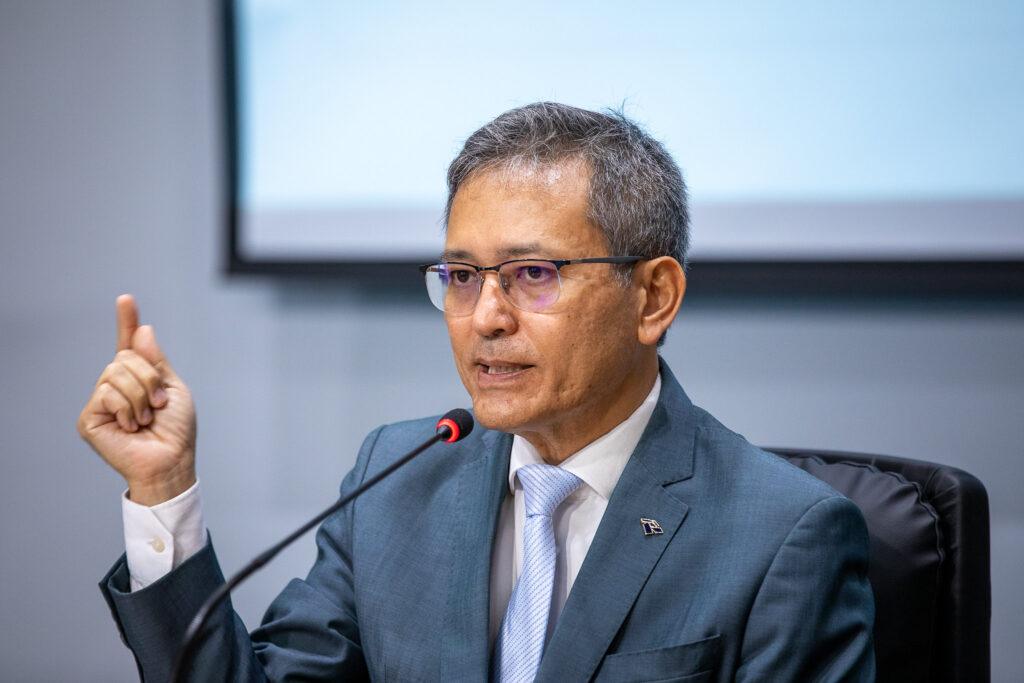
O secretário especial da Receita Federal, Robinson Barreirinhas, recomendou nesta 4ª feira (11.nov.2026) que as empresas se habituem ao preenchimento do RAD (Recolhimento pelo Adquirente).
O RAD é uma modalidade de extinção do débito tributário prevista na sistemática da reforma tributária. Nessa modalidade, o adquirente do bem ou serviço realiza o recolhimento do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) referentes a uma operação específica.
O valor é alocado diretamente ao débito do fornecedor daquela operação, sem obedecer ordem cronológica de débitos.
“O RAD já está pronto. O módulo já está pronto para isso. Ele é opcional, não é obrigatório. Demanda a conversa do empresário com o seu fornecedor, mas tranquiliza toda a cadeia”, declarou Barreirinhas a jornalistas no Ministério da Fazenda. O Portal da Reforma Tributária esteve presente.
Segundo ele, o recolhimento já está disponível para testes de todas as empresas por meio desta página.
A ideia é que a modalidade coexista com o split payment (segregação automática dos tributos), em que seja utilizado ou um ou outro para a obtenção dos créditos. O split, porém, só deve operar de forma mais robusta a partir de outubro de 2027. Portanto, o RAD servirá para viabilizar a apropriação de créditos em um primeiro momento.
“E o que é o split payment? É o RAD automatizado. Você não precisa se preocupar com nada. O banco já faz essa divisão e o recolhimento de tributo”, afirmou o secretário da Receita.
Após o recolhimento pelo adquirente, o crédito de CBS correspondente permanece na situação de “não apropriado” até que o débito do fornecedor seja extinto. Somente após essa extinção, o crédito passa a ser considerado “apropriado” e pode ser utilizado pelo adquirente para compensação ou ressarcimento.
O RAD é uma das formas de garantir que o crédito só seja utilizado quando houver efetivo pagamento do tributo devido na operação.
Durante a entrevista, Barreirinhas reconheceu que a Receita Federal deveria ter feito uma campanha maior sobre o recolhimento pelo adquirente. Segundo ele, esse será um dos focos do Fisco na reta final do ano.
“Muito se falou do split payment e quase nada se falou do RAD. Essa é uma crítica válida e nós acolhemos com muita humildade”, declarou.