Por Enzo Bernardes, de Brasília
Começa nesta 5ª feira (1º.out.2026) a obrigatoriedade de destaque do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) para os seguintes DFes (Documentos Fiscais Eletrônicos):
- NFCom (Nota Fiscal Fatura de Serviços de Comunicação Eletrônica);
- NFSe (Nota Fiscal de Serviços Eletrônica) para a maior parte dos serviços sujeitos ao ISS (Imposto Sobre Serviços);
- DIR (Declaração de Importação de Remessa);
- eventos de tabela da DeRE (Declaração de Regimes Específicos).
Dados da Receita mostram que, entre empresas optantes e não optantes pelo Simples Nacional, aproximadamente 96,9% das NFCom emitidas nos últimos 30 dias contavam com destaque de CBS, enquanto na NFSe esse percentual foi de aproximadamente 55,1%.
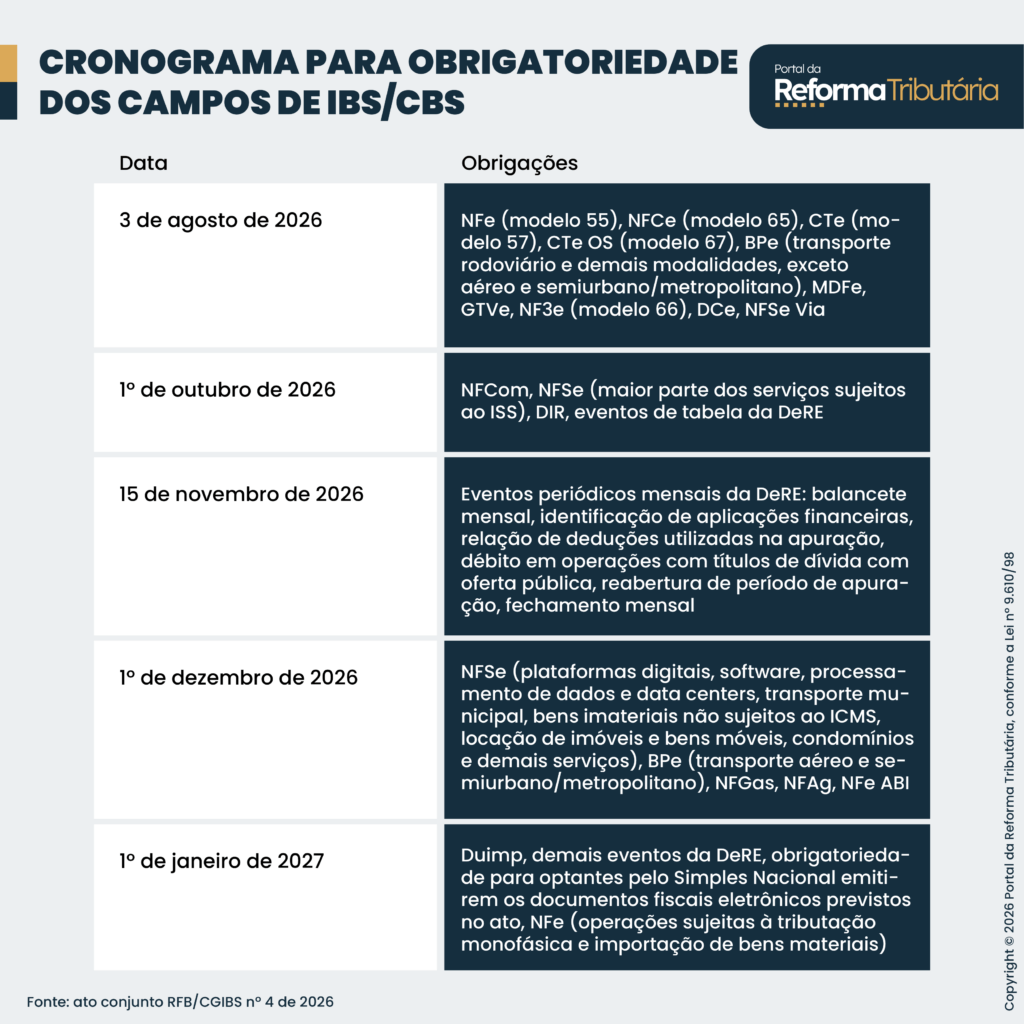
O novo cronograma foi divulgado em 31 de julho pela Receita Federal e pelo Comitê Gestor do IBS por meio de um ato conjunto (RFB/CGIBS nº 4 de 2026).
A exigência antes começaria em 3 de agosto de 2026 para todos os documentos. Parte deles teve o prazo adiado para 1º de outubro, 15 de novembro, 1º de dezembro e 1º de janeiro de 2027.
Leia abaixo o cronograma completo:
3 de agosto de 2026
- NFe (Nota Fiscal Eletrônica), modelo 55;
- NFCe (Nota Fiscal de Consumidor Eletrônica), modelo 65;
- CTe (Conhecimento de Transporte Eletrônico), modelo 57;
- CTe OS (Conhecimento de Transporte Eletrônico para Outros Serviços), modelo 67;
- BPe (Bilhete de Passagem Eletrônico) para transporte rodoviário e demais modalidades (exceto aéreo e semiurbano/metropolitano);
- MDFe (Manifesto Eletrônico de Documentos Fiscais);
- GTVe (Guia de Transporte de Valores Eletrônica);
- NF3e (Nota Fiscal de Energia Elétrica Eletrônica), modelo 66;
- DCe (Declaração de Conteúdo Eletrônica);
- NFSe Via (Nota Fiscal de Serviço Eletrônica de Exploração de Via).
1º de outubro de 2026
- NFCom (Nota Fiscal Fatura de Serviços de Comunicação Eletrônica);
- NFSe (Nota Fiscal de Serviços Eletrônica) para a maior parte dos serviços sujeitos ao ISS;
- DIR (Declaração de Importação de Remessa);
- eventos de tabela da DeRE (Declaração de Regimes Específicos).
15 de novembro
- eventos periódicos mensais da Dere:
- balancete mensal;
- identificação de aplicações financeiras;
- relação de deduções utilizadas na apuração;
- débito em operações com títulos de dívida com oferta pública;
- reabertura de período de apuração;
- fechamento mensal.
1º de dezembro de 2026
- NFSe para:
- plataformas digitais;
- software, processamento de dados e data centers (subitens 1.03, 1.05 e 1.09 da LC 116);
- transporte municipal (subitem 16.01);
- bens imateriais não sujeitos ao ICMS;
- locação de imóveis e bens móveis;
- condomínios;
- demais serviços não abrangidos anteriormente.
- BPe (Bilhete de Passagem Eletrônico) para transporte aéreo e transporte semiurbano/metropolitano;
- NFGas (Nota Fiscal Eletrônica do Gás);
- NFAg (Nota Fiscal de Água e Saneamento Eletrônica);
- NFe ABI (Nota Fiscal Eletrônica de Alienação de Bens Imóveis);
- NFe (Nota Fiscal Eletrônica) para sujeitos passivos do IBS e da CBS não contribuintes do ICMS.
1º de janeiro de 2027
- Duimp (Declaração Única de Importação);
- Demais eventos da DeRE (Declaração de Regimes Específicos);
- Obrigatoriedade para os contribuintes optantes pelo Simples Nacional emitirem os documentos fiscais eletrônicos previstos no ato;
- NFe para operações sujeitas à tributação monofásica e para importação de bens materiais.