Por Enzo Bernardes, de Brasília
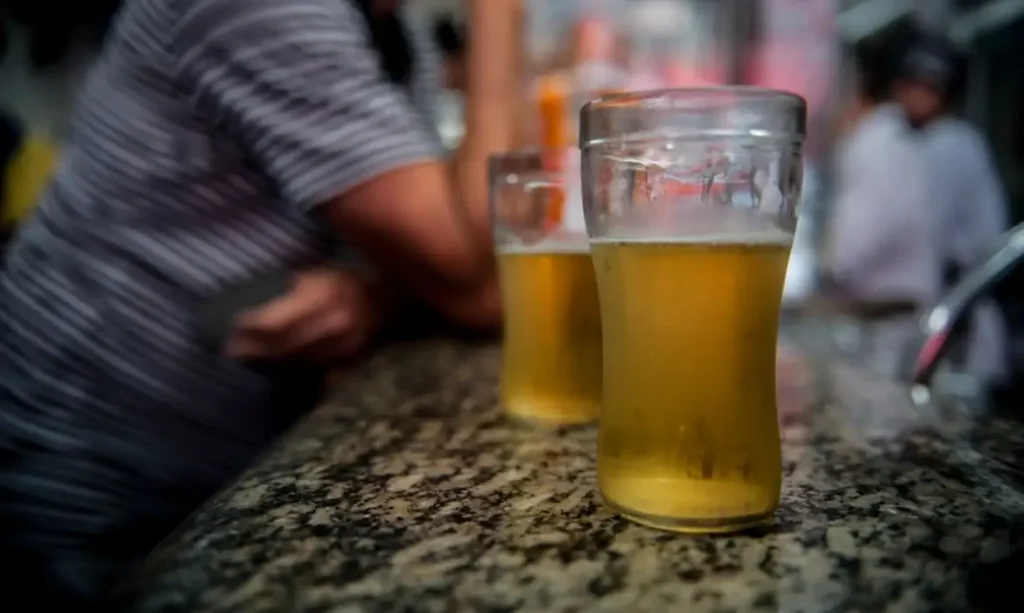
O Brasil recebeu nota 0,33, em uma escala que vai de zero a 5, na avaliação da tributação sobre cerveja e destilados em 2024, segundo a primeira edição do Alcohol Tax Scorecard (2026), elaborado pela Economics for Health.
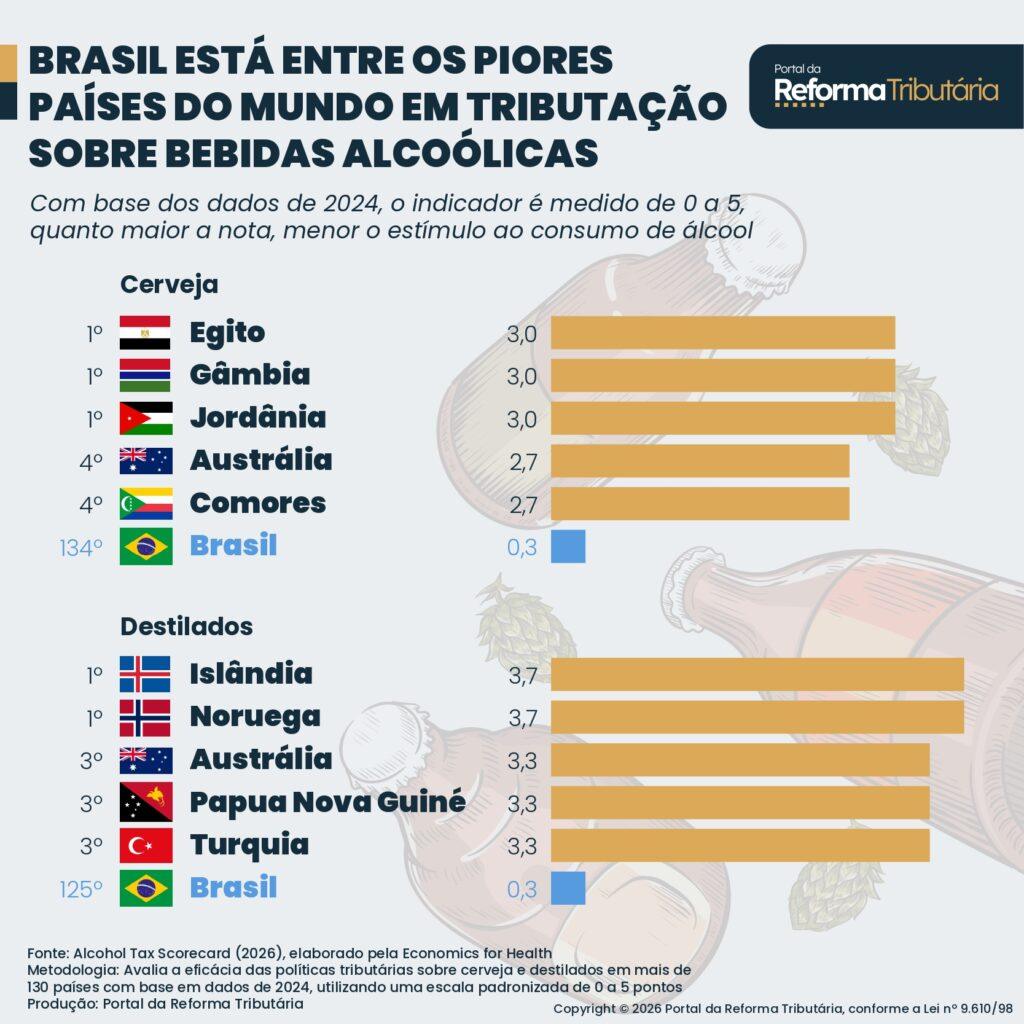
O resultado coloca o país entre os piores desempenhos no desincentivo à cerveja e aos destilados. O levantamento avalia os sistemas de tributação de bebidas alcoólicas a partir de três componentes:
- preço;
- participação dos impostos sobre o preço final;
- estrutura tributária.
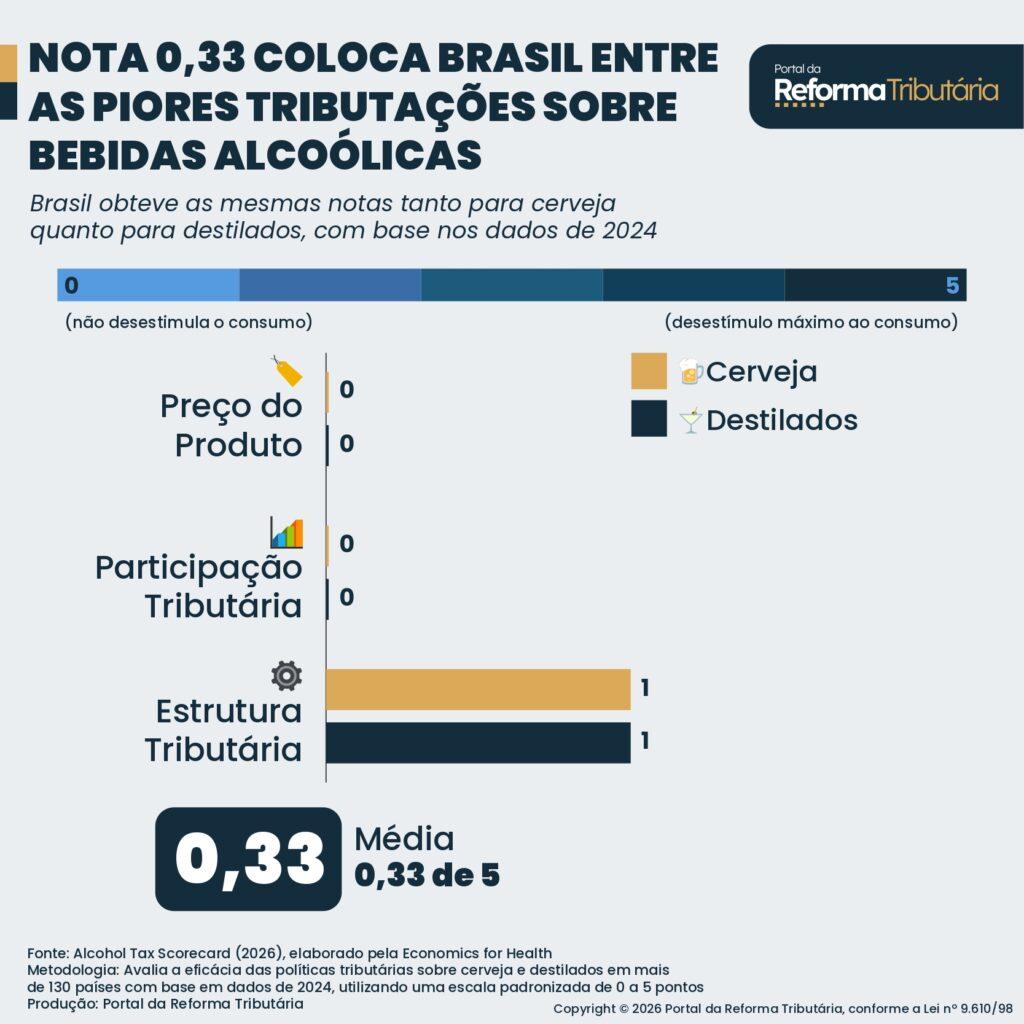
O Brasil registrou pontuação zero nos 2 primeiros indicadores e 1 ponto na estrutura tributária, resultando na média geral de 0,33 para cerveja e também para destilados.
Na avaliação da cerveja, o Brasil aparece entre os países com nota inferior a 1 ponto. O mesmo se dá na análise dos destilados.
Isso não significa, necessariamente, que as bebidas sejam baratas ou que os impostos não tenham influência sobre o preço final. A pontuação mostra apenas o desempenho do país nos critérios definidos pelo levantamento para cada um dos três componentes avaliados.
PARTICIPAÇÃO TRIBUTÁRIA
O resultado do Brasil de zero ponto no componente de preço indica que o país ficou na faixa mais baixa da distribuição internacional utilizada pelo estudo.
Para a cerveja, o levantamento considera o preço de uma embalagem de 330ml da marca mais vendida, ajustado pela paridade do poder de compra.
Para os destilados, o estudo utilizou o preço de 750ml da marca mais vendida do tipo de destilado mais popular. O Brasil também recebeu zero ponto na participação dos impostos especiais sobre o preço final tanto para a cerveja quanto para os destilados.
ESTRUTURA TRIBUTÁRIA
O único componente em que o Brasil não recebeu nota zero foi a estrutura tributária. O país obteve 1 ponto para cerveja e 1 ponto para destilados.
O relatório considera mais eficientes os modelos baseados em impostos específicos sobre a quantidade de álcool puro (etanol), especialmente quando há mecanismos de atualização automática contra a inflação e o aumento da renda.
No Brasil, o IS (Imposto Seletivo), aprovado com a reforma tributária, prevê definir as alíquotas a partir da taxa de teor alcoólico das bebidas: quanto maior a concentração de álcool, mais imposto deve pagar.
Estruturas híbridas, que combinam um componente específico e outro ad valorem, também podem receber pontuações elevadas quando predominam os componentes considerados mais eficientes e há mecanismos de atualização.
MUNDO
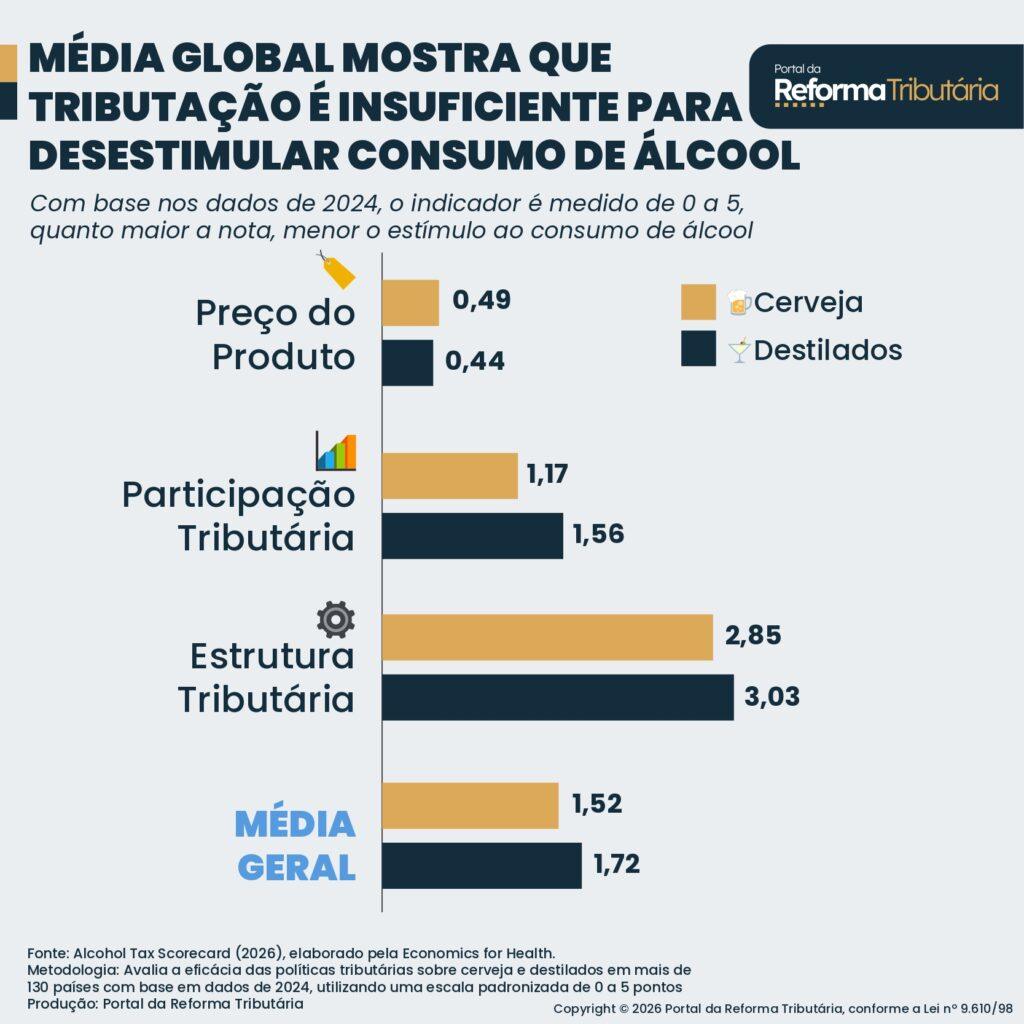
O desempenho brasileiro contrasta com a média mundial registrada pelo estudo. Em 2024, a pontuação global foi de 1,52 para cerveja e 1,72 para destilados.
Na cerveja, a média mundial foi formada por 0,49 ponto em preço, 1,17 em participação tributária e 2,85 em estrutura tributária. Para os destilados, as médias foram de 0,44, 1,56 e 3,03, respectivamente.
Segundo o relatório, os resultados globais indicam que os sistemas de tributação do álcool permanecem pouco efetivos. Apesar de a estrutura tributária apresentar desempenho relativamente melhor no mundo, os preços das bebidas e a participação dos impostos sobre o preço de varejo receberam pontuações baixas na maioria das nações.
O estudo diz que a existência de impostos sobre bebidas alcoólicas não significa, necessariamente, que os preços sejam suficientemente altos para reduzir o consumo.
Para os pesquisadores, a combinação de estruturas mais eficientes com alíquotas maiores é indispensável para elevar os preços e reduzir a acessibilidade das bebidas.
METODOLOGIA
A metodologia do Alcohol Tax Scorecard (2026), desenvolvida pela Economics for Health, avalia a eficácia das políticas tributárias sobre cerveja e destilados em mais de 130 países a partir de uma escala padronizada de 0 a 5 pontos.
Para permitir comparações internacionais precisas, o indicador de preço avalia as marcas mais vendidas ajustando os valores pela paridade do poder de compra. A parcela dos impostos mede o percentual do preço final de varejo composto exclusivamente por tributos seletivos.
Já a estrutura tributária avalia qualitativamente o design do imposto, concedendo as pontuações mais altas a sistemas que tributam diretamente o volume de álcool puro (teor alcoólico) e possuem mecanismos automáticos de reajuste periódico contra a inflação e o aumento da renda.
O estudo analisa ainda a acessibilidade do álcool, calculando a porcentagem do PIB (Produto Interno Bruto) per capita necessária para adquirir volumes fixos das bebidas.
Contudo, essa métrica não foi incorporada à nota geral desta primeira edição devido à série histórica reduzida de dados padronizados (2022 e 2024).
Entre as limitações metodológicas declaradas pelos autores estão a ausência de dados consolidados sobre o vinho e a necessidade de usar rubricas de pontuação relativas por falta de um benchmark tributário global definitivo para o álcool.
Leia abaixo o levantamento na íntegra: