Por Gabriel Benevides, de Brasília
O projeto de lei complementar (PLP 299 de 2026) de ajuste fiscal apoiado pelo governo de Luiz Inácio Lula da Silva (PT) propõe aumentar novamente o custo do Lucro Presumido.
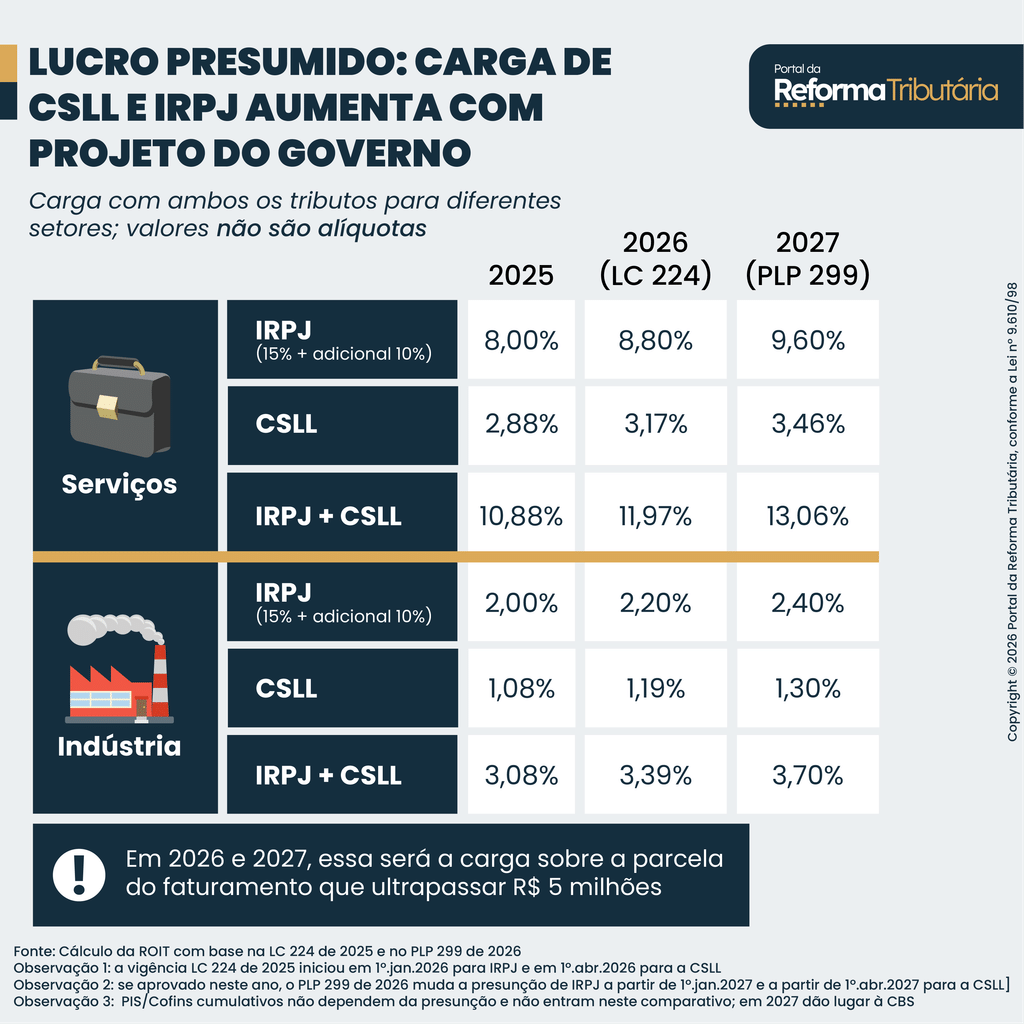
Cálculos elaborados pela empresa de tecnologia tributária ROIT a pedido do Portal mostram aumento da carga de CSLL (Contribuição Social sobre o Lucro Líquido) e IRPJ (Imposto de Renda da Pessoa Jurídica) para:
- Setor de serviços – passaria de 11,97% em 2026 para 13,06% a partir de 2027;
- Indústria – passaria de 3,39% para 3,70% no mesmo período.
Porém, uma ressalva: o aumento no custo do Lucro Presumido vale somente para a parcela da receita que ultrapasse R$ 5 milhões ao ano. Os cálculos consideram que as regras valem o ano todo.
PERCENTUAIS DE PRESUNÇÃO
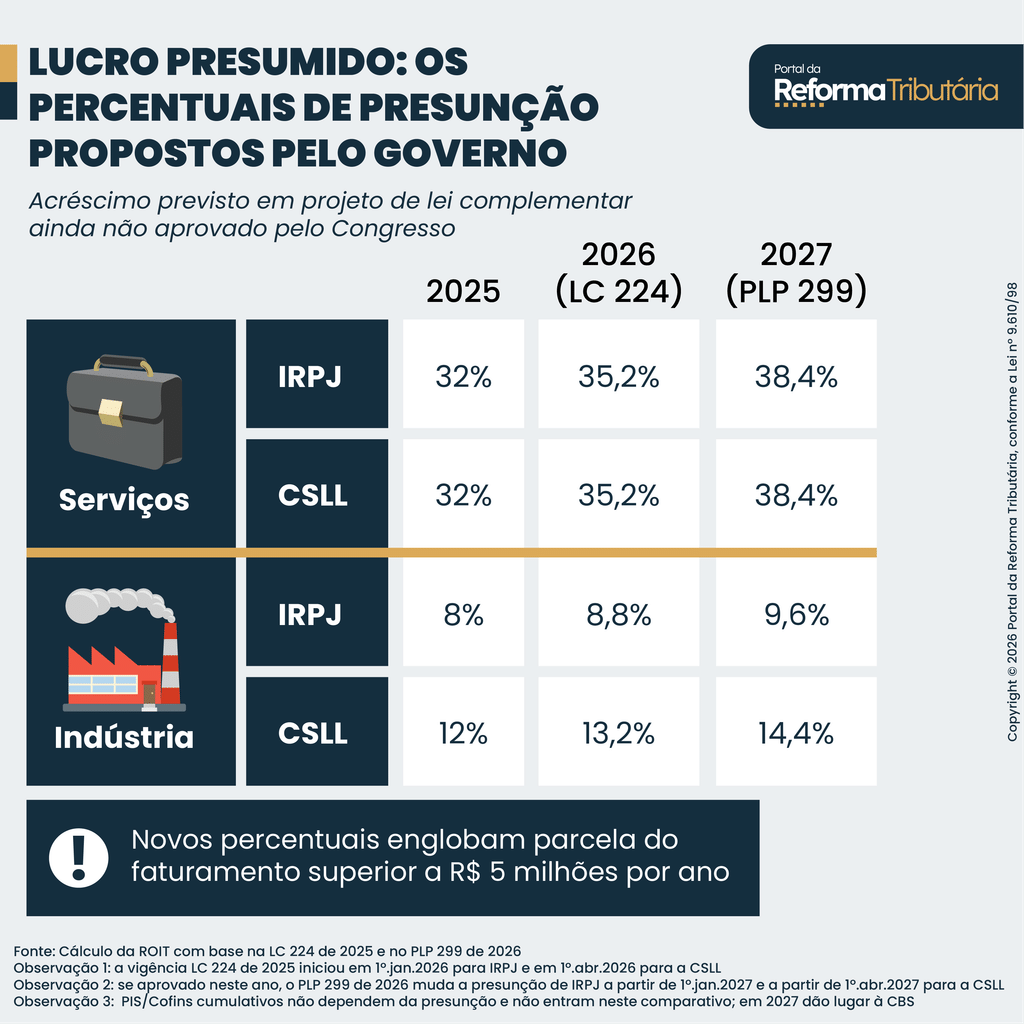
O aumento da carga se dá porque o governo quer elevar em 20% o percentual de presunção do regime tributário em comparação com 2025 na fatia da receita que exceda os R$ 5 milhões.
O percentual de presunção é o valor utilizado para estimar qual é o lucro da empresa com base no faturamento –esta será a base de cálculo de alguns tributos.
O time de Lula já havia promovido uma alta de 10% na presunção a partir de 2026 por meio de lei complementar (LC 224 de 2025). Agora, quer modificar a mesma lei para elevá-la ainda mais.
Caso as regras do PLP 299 sejam aprovadas, os percentuais de presunção de IRPJ e CSLL do setor de serviços terão passado de 32% em 2025 para 38,4% em 2027.
Já na indústria, a presunção para o IRPJ vai de 8% para 9,6% no mesmo período. O percentual para a CSLL muda de 12% para 14,4%.
O Senado concluiu a votação do projeto em 18 de novembro de 2026. A matéria segue para análise da Câmara dos Deputados. Se aprovada sem modificações, vai para sanção presidencial.
Junto com diversas outras medidas, a expectativa inicial do PLP 299 era arrecadar de R$ 43 milhões a R$ 53 milhões. Alterações durante a tramitação devem mudar esse valor.
EXEMPLO PRÁTICO: SERVIÇOS
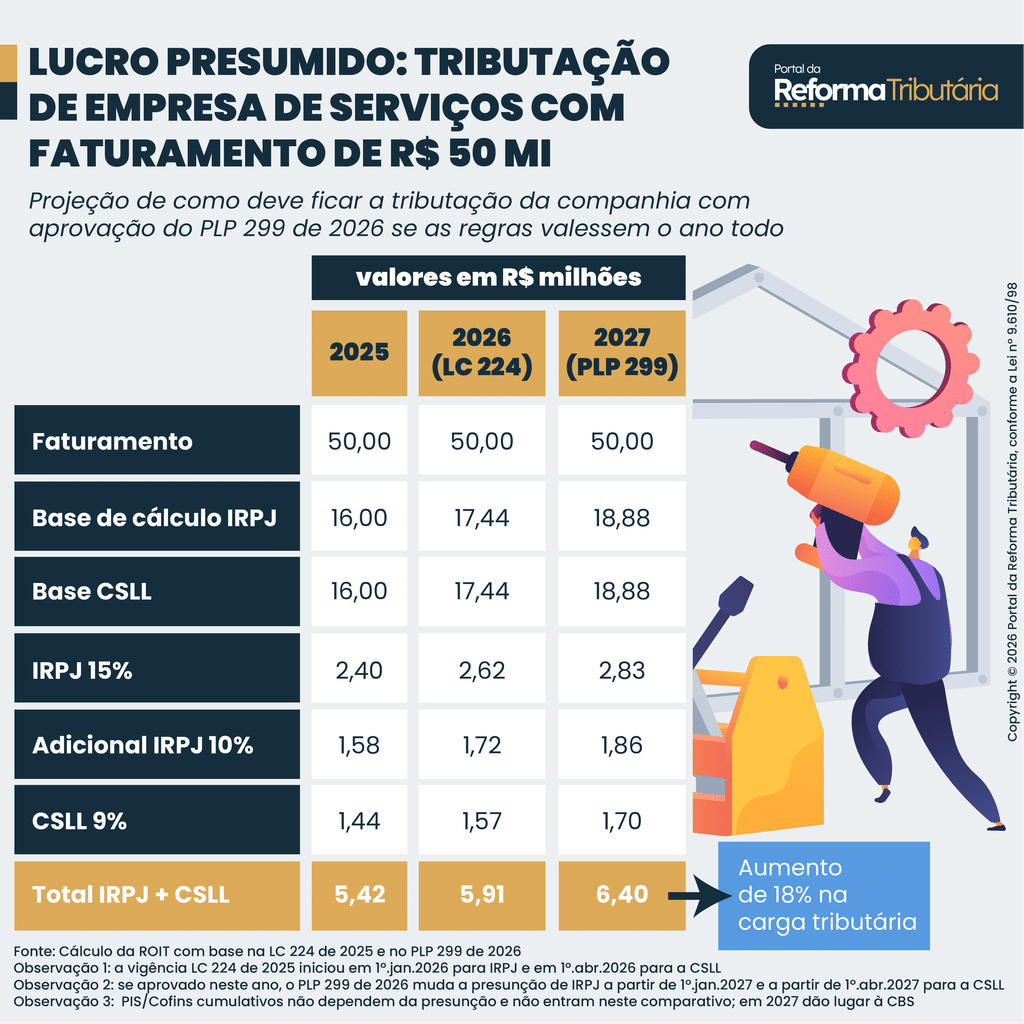
Considere uma companhia do setor de serviços com faturamento anual de R$ 50 milhões. Até 2025, o percentual de presunção de 32% indicava que a base tributável era de R$ 16 milhões.
Sobre esse montante, incidiam 15% de IRPJ mais 10% de adicional do imposto (que considera um piso) –resultando em uma cobrança de R$ 3,98 milhões.
A CSLL de 9% levava a uma arrecadação de R$ 1,44 milhão. Assim, o total pago com ambos os tributos ia a R$ 5,42 milhões.
Já a partir de 2027, a base tributável do faturamento será de R$ 18,88 milhões ao considerar o novo percentual de presunção.
Dessa forma, serão arrecadados R$ 4,69 milhões de IRPJ e R$ 1,7 milhão de CSLL –levando a um total aproximado de R$ 6,4 milhões.
Houve um aumento de quase R$ 1 milhão nos tributos pagos, o que representa uma alta de 18%.
EXEMPLO PRÁTICO: INDÚSTRIA
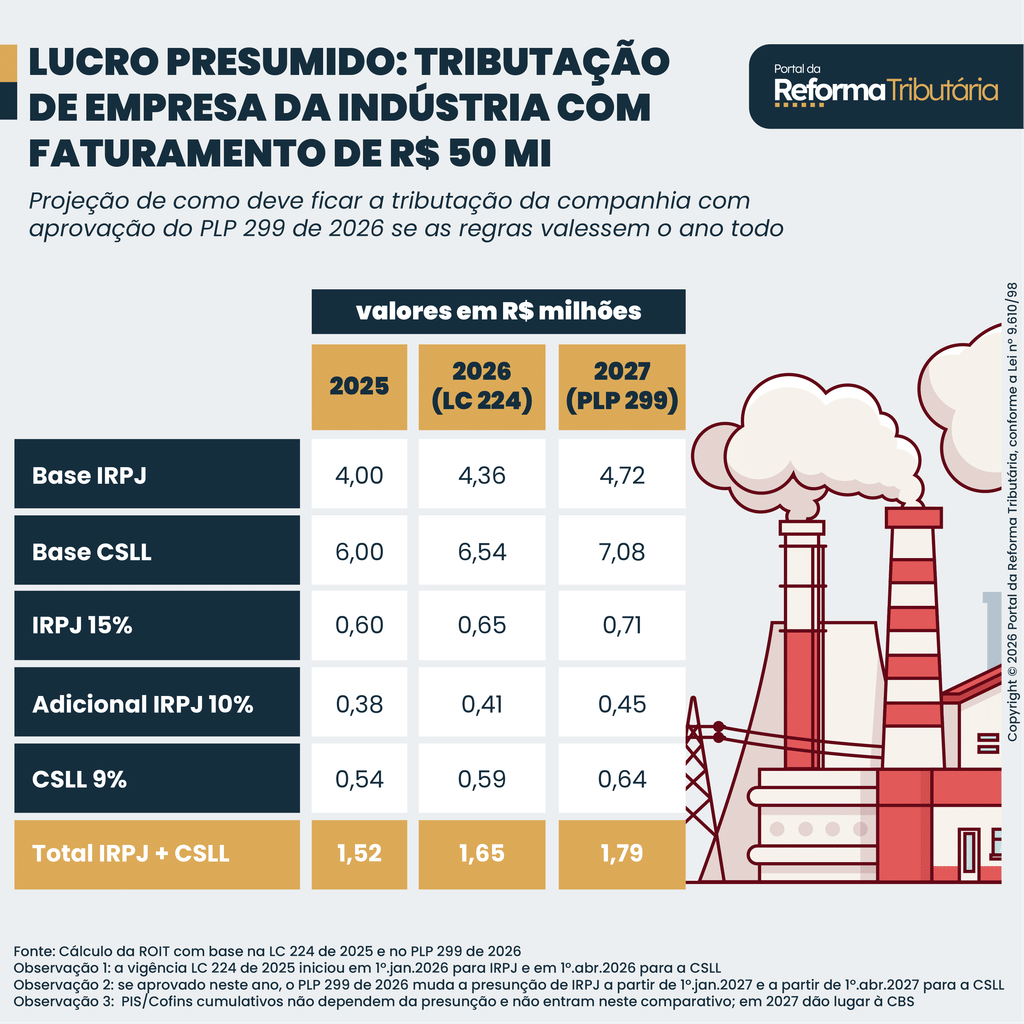
Em uma indústria com faturamento de R$ 50 milhões, o IRPJ incidia sobre R$ 4 milhões (presunção de 8%) na lógica vigente até 2025.
Eram 15% de IRPJ mais 10% de adicional, o que resulta em uma cobrança de aproximadamente R$ 980 mil.
A CSLL incide sobre R$ 6 milhões (presunção de 12%). Com a tributação de 9%, resulta-se em uma arrecadação de R$ 540 mil. A cobrança final total era de R$ 1,52 milhão.
Com a lógica prevista para 2027, a base tributável será de R$ 4,72 milhões para o IRPJ, com pagamento de R$ 1,16 milhão no imposto.
A presunção será de R$ 7,08 milhões para a CSLL, com tributação de R$ 640 mil. O total arrecadado pelo governo será de R$ 1,79 milhão.