Por Leonardo Alexandre, de São Paulo
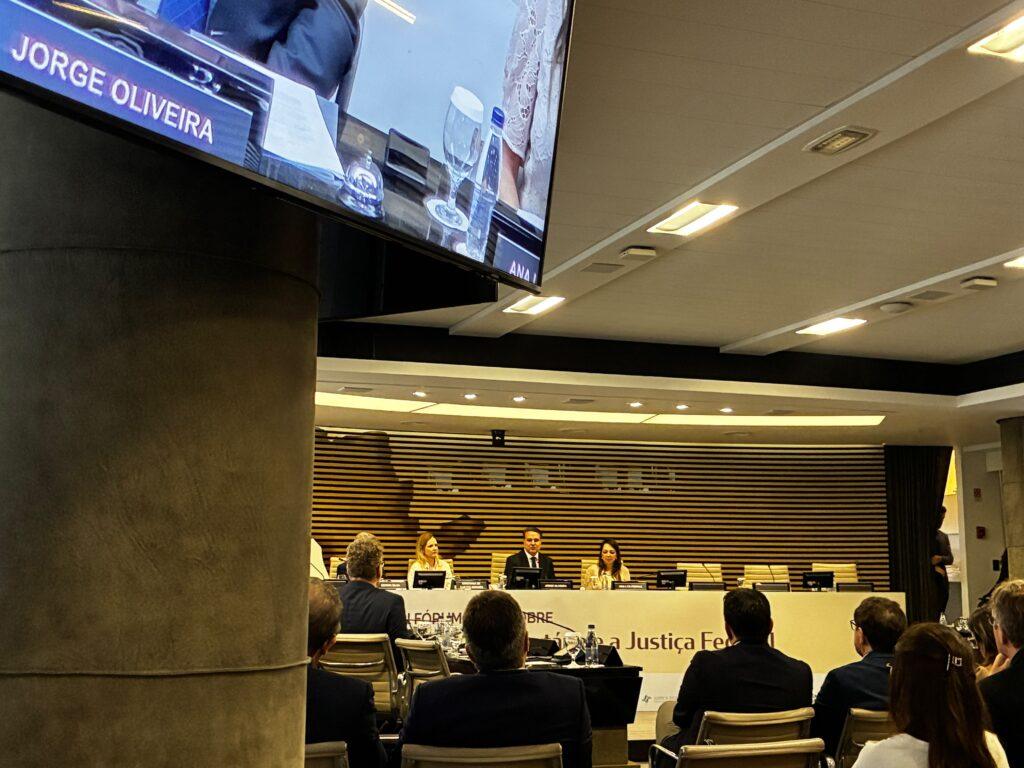
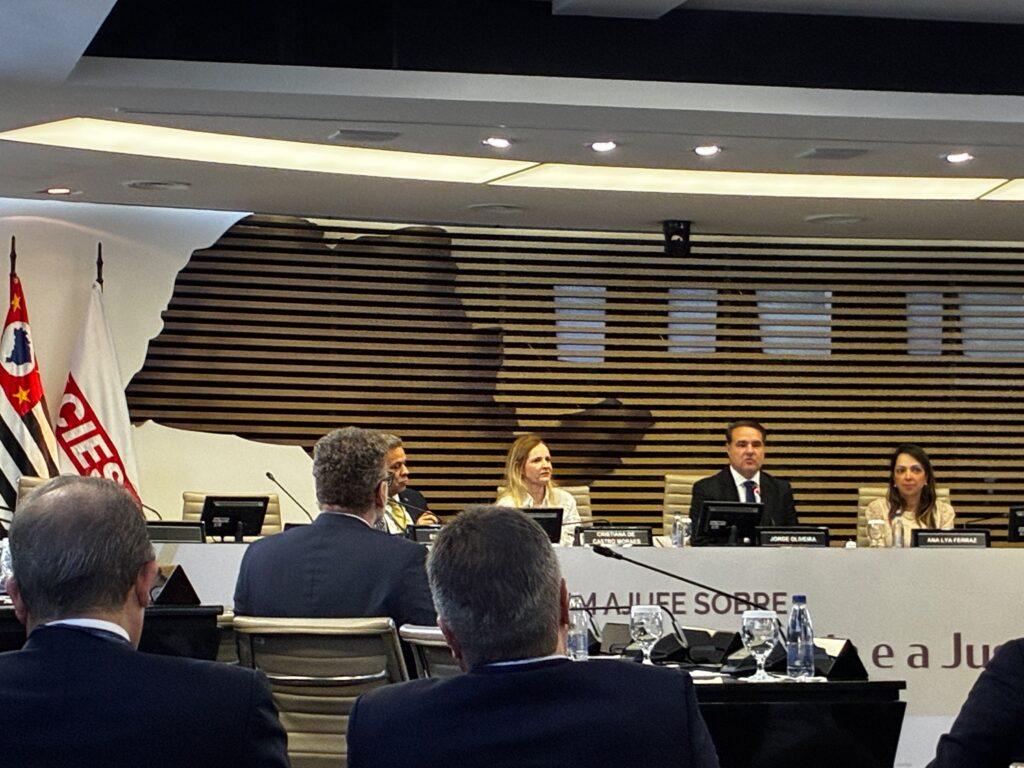
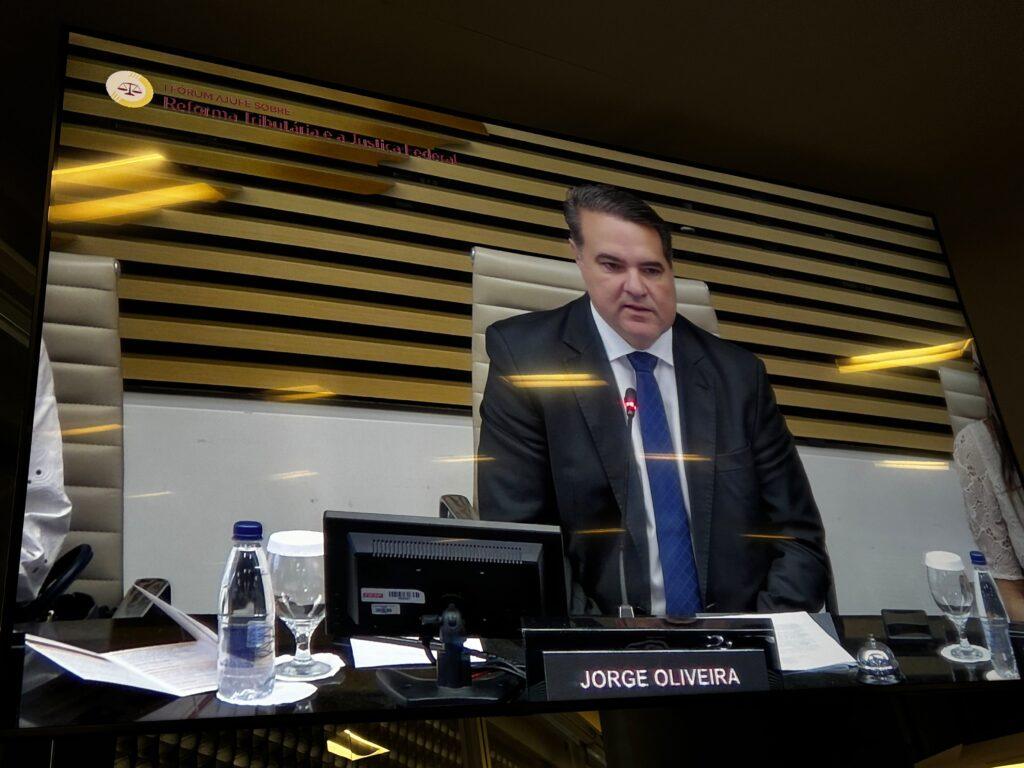
O vice-presidente do TCU (Tribunal de Contas da União), ministro Jorge Oliveira, disse na 6ª feira (13.nov.2026) ter preocupação com o julgamento de casos relacionados ao IBS (Imposto sobre Bens e Serviços) e à CBS (Contribuição sobre Bens e Serviços).
Ele lembrou que a mesma operação pode receber decisões opostas por ser julgada em justiças diferentes, como estadual e federal. Acrescentou que os 2 tributos seguem as mesmas regras e exigem paridade de interpretação.
“É a mesma operação, a mesma base e a mesma regra. Mas o artigo 109, inciso I [da Constituição], continua a separar os foros. A CBS vai à Justiça Federal. O IBS tende à Justiça dos Estados. O risco aqui deixou de ser teórico”, disse.
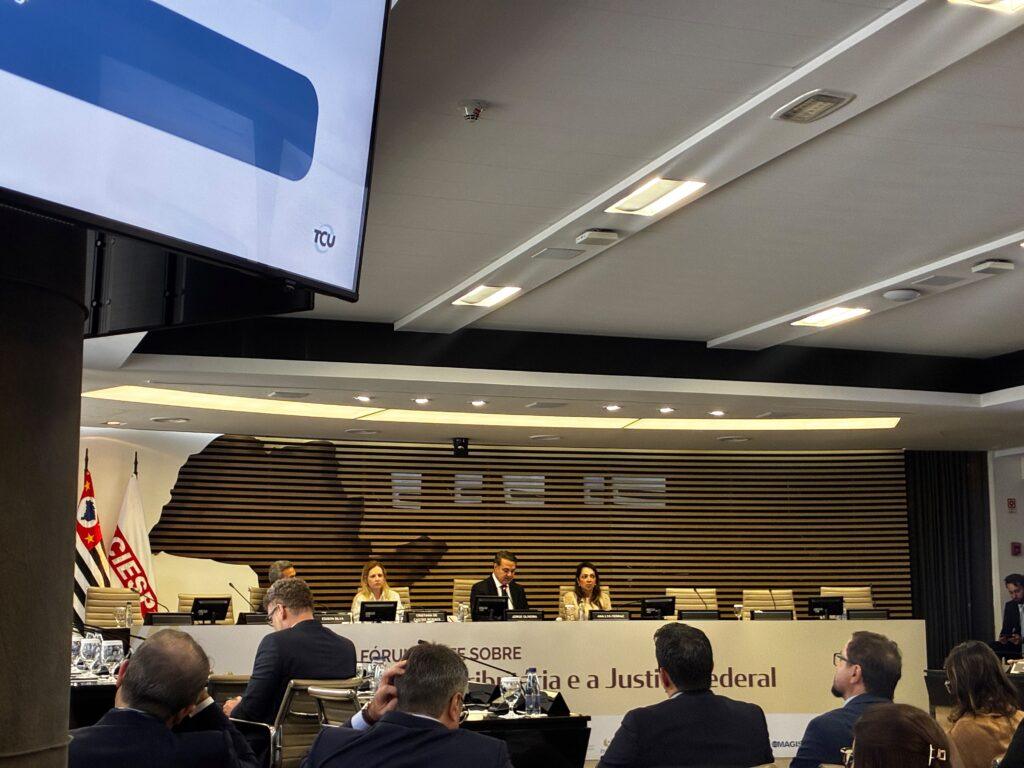
O ministro falou durante a palestra de encerramento do I Fórum Ajufe (Associação dos Juízes Federais do Brasil) sobre reforma tributária e a Justiça Federal, em São Paulo.
MESMA OPERAÇÃO
O ministro citou que a Constituição determina que o IBS e a CBS sigam as mesmas regras de:
- Fato gerador – quando o tributo nasce;
- Base de cálculo – sobre qual valor o tributo incide;
- Sujeitos passivos – quem paga;
- Imunidades – em quais casos o tributo não pode ser cobrado;
- Regimes diferenciados – tratamentos específicos ou favorecidos para certos casos;
- Não cumulatividade – como se desconta o que foi pago nas etapas anteriores da cadeia.
A competência, que define qual Justiça julga cada caso, segue dividida.
O ministro citou que a Justiça do Distrito Federal afastou o IBS sobre exportações indiretas, enquanto a Justiça Federal entendeu que a CBS é devida sobre as mesmas operações. O contribuinte teria recebido, assim, respostas contrárias sobre uma única operação, segundo ele.
“Não há duas operações, há apenas uma. Na via administrativa, o legislador cuidou de harmonizar”, disse.
VIA ADMINISTRATIVA
A Lei Complementar 214 de 2025 criou um comitê e um fórum para uniformizar o entendimento dos fiscos e das procuradorias sobre o IBS e a CBS. A Lei Complementar 227 de 2026 criou uma câmara nacional para o contencioso administrativo dos tributos.
O ministro disse que a via judicial tem uma lacuna. A Constituição prevê só que o STJ (Superior Tribunal de Justiça) resolva conflitos entre os entes federativos (União, estados, Distrito Federal e municípios) e conflitos de qualquer um desses entes com o Comitê Gestor do IBS.
“As conclusões preliminares publicadas no dia 29 de outubro pelo Centro de Estudos Constitucionais do Supremo Tribunal Federal, em consulta até o dia 16 de novembro, incluem a possibilidade de uma ação única sobre o IBS e a CBS, com alteração do artigo 109. Os painéis destes 2 dias trataram do tema com muito mais propriedade do que eu poderia fazê-lo, e não me cabe tomar partido entre estes desenhos”, declarou.
3 CONDIÇÕES
Oliveira apresentou 3 condições para que a mesma operação do IBS e da CBS tenha uma só decisão na Justiça:
- Papel de cada órgão — cada instituição cumpre exatamente a sua tarefa, como no cálculo da alíquota, em que a lei escolhe o critério, a Receita monta o modelo, o TCU faz a conta e o Senado fixa o percentual;
- Informação comum e pública — os órgãos que decidem partem dos mesmos dados e de metodologias abertas, como no cálculo da CBS, feito pelo tribunal e pelo Ministério da Fazenda sobre a mesma base de dados e uma metodologia pública;
- Cooperação — quem decide sobre as mesmas bases trabalha em conjunto.
Ele destacou que a cooperação já tem um instrumento. O Código de Processo Civil admite a cooperação entre órgãos de ramos diferentes do Judiciário. O instrumento “não substitui uma solução constitucional, se ela vier, mas está disponível hoje”, disse.
O ministro também mencionou 3 artigos da Lei de Introdução às Normas do Direito Brasileiro, que reúne regras gerais de interpretação das leis:
- Artigo 20 — impede que administração, órgãos de controle e Justiça decidam com base só em valores jurídicos abstratos, sem considerar as consequências práticas da decisão;
- Artigo 23 — exige um regime de transição quando uma decisão fixa interpretação nova sobre norma de conteúdo indeterminado e impõe um novo dever;
- Artigo 24 — determina que a revisão de situações já constituídas leve em conta as orientações gerais da época.
Ele observou que esses artigos podem valer pela segurança jurídica tanto quanto qualquer redesenho de competência, já que a reforma vai produzir normas novas e interpretações ainda em formação por anos.
O DESAFIO DO TEMPO
O ministro apontou o tempo como outro desafio. A CBS começa a ser cobrada em 2027. O IBS substitui o ICMS (Imposto sobre Circulação de Mercadorias e Serviços) e o ISS (Imposto sobre Serviços) de forma gradual até 2033.
As alíquotas de referência, percentuais calculados para manter a arrecadação, ganham um novo cálculo a cada ano. O ministro avalia que cada etapa pode gerar novas disputas.
A Justiça Federal julgará por anos, segundo ele, as ações sobre os tributos extintos. “Na Justiça, a resposta ainda está em construção”, frisou.
O ministro lembrou que o Senado pode rever a alíquota de referência “tanto para mais quanto para menos”, desde que de forma motivada. Ele acrescentou que o cenário abre espaço para disputas.
A ampliação das possibilidades de litígio que chegam aos juízes é a grande preocupação do ministro com as flexibilizações da reforma. “Objetivamente falando, se há esses espaços para revisão, há espaços para litígios.”
O TCU se colocou à disposição da Justiça Federal para o diálogo técnico e para compartilhar as informações públicas que produz.
O ministro citou como exemplo da divisão de tarefas a alíquota de referência da CBS para 2027, de 11,3%. O plenário do tribunal aprovou o percentual em 28 de outubro de 2026. O cálculo “não é obra do tribunal sozinho, é obra de muitas mãos”, disse.
“A lei escolhe o critério, a Receita constrói o modelo e fornece os dados. O Tribunal confere e executa a conta. O Senado fixa. Cada instituição responde pela sua parte. Nenhuma sozinha responde pelo todo”, resumiu.
A segurança jurídica que o contribuinte espera é “exatamente a soma dessas partes”, declarou o ministro. A simplicidade para o contribuinte, segundo ele, se resume a receber da Justiça “uma só resposta para uma só operação”.