Por Gabriel Benevides, de Brasília
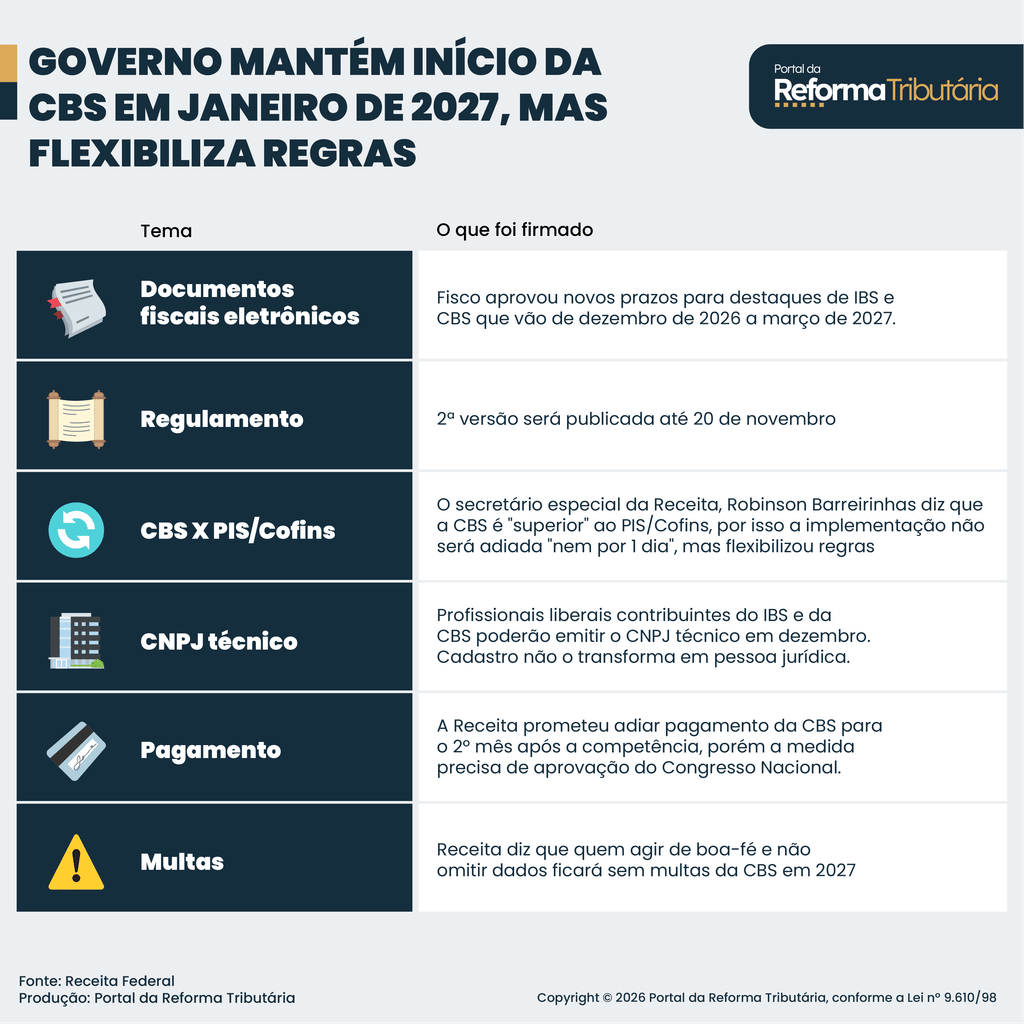
As flexibilizações da reforma tributária anunciadas em 11 de novembro pela Receita Federal foram bem-recebidas por tributaristas, mas com algumas ressalvas relevantes.
Em relação à dispensa de multas para os contribuintes considerados de “boa-fé”, os profissionais destacam que a regra depende de regulamentação e não significa um “perdão geral”.
Gisele Bossa, sócia da área tributária do Demarest, afirma ser é necessário esperar pela definição específica do que será a “boa-fé”.
Apesar de ainda faltarem detalhes, Gisele classifica a iniciativa como o “aspecto mais relevante e positivo” dos anúncios da Receita.
“Será necessário compreender quais infrações estarão abrangidas, como a boa-fé será demonstrada, quais procedimentos de correção serão admitidos e as potenciais oportunidades de autorregularização antes da imposição de sanções”, declara a especialista.
Fernanda Silveira, sócia da consultoria Simões Pires e professora de pós-graduação da UFMT (Universidade Federal de Mato Grosso), entende que “a flexibilização alcança o erro de adaptação e não a desobediência fiscal deliberada”.
A expectativa da especialista é que a dispensa das multas seja condicionada à “evidência concreta de esforço de conformidade”.
“Contribuintes que não omitirem informações nem utilizarem mecanismos de dissimulação não serão punidos por dúvidas fundamentadas surgidas durante a transição, ainda que a interpretação seja posteriormente resolvida em sentido diverso pela regulamentação”, diz.
PAGAMENTO DA CBS
O governo disse que iria enviar um projeto de lei complementar ao Congresso para adiar o pagamento definitivo da CBS (Contribuição sobre Bens e Serviços) para o 2º mês subsequente ao da competência.
No mês imediatamente seguinte à competência, haveria apenas uma estimativa de quanto seria pago.
A mudança possibilitaria, por exemplo, que o pagamento da CBS referente a janeiro de 2027 fosse estimado pelos contribuintes em fevereiro e corrigido ou confirmado somente em março.
Porém, os especialistas alertam que a iniciativa depende de aprovação do Legislativo e ainda não deve ser considerada nos planejamentos tributários do ano que vem.
Maria Andréia dos Santos, sócia do Sanmahe Advogados, define a ideia como “uma proposta interessante”. Ela avalia que o objetivo da ação é criar uma transição entre o modelo de pagamento atual e o split payment (ferramenta que permite a segregação automática dos tributos).
Para a profissional, o “projeto terá que ser apresentado e votado de forma rápida, sob pena de que o ‘pouso suave’ chegue fora do tempo”.
Fernanda Silveira concorda com a avaliação da colega e recomenda que os contribuintes prestem atenção a 2 pontos do anúncio.
O primeiro é “não confundir flexibilização com adiamento: a reforma começa em janeiro”. O segundo é “não tratar como regra vigente o que ainda depende do Congresso”.
RESSALVAS
Outras ações anunciadas pelo Fisco incluem novos prazos para preenchimento de documentos fiscais com a CBS e uma promessa de disponibilização dos sistemas da reforma até o fim do ano.
Tiago Conde Bussamra, presidente da Abradt (Associação Brasileira de Direito Tributário), diz que “as medidas anunciadas são positivas, mas ainda insuficientes”.
“A preocupação das empresas não é simplesmente adiar a reforma, mas garantir condições reais para sua implementação”, diz.
O especialista afirma que ainda há dificuldades operacionais e regulamentação tardia.
“A reforma precisa avançar, mas não podemos confundir cumprimento de calendário com capacidade efetiva de implementação. Segurança jurídica exige previsibilidade, não apenas prazos”, declara Conde.