Por Letícia Nery
O RISCO QUE NÃO APARECE NO BALANÇO
A reforma tributária do consumo definitivamente não é um tema de futuro. Em janeiro de 2027, a CBS passa a ser cobrada de fato, o PIS e a Cofins são extintos e o crédito passa a depender do pagamento efetivo do tributo, mudando a forma como o dinheiro circula entre clientes, fornecedores e o Fisco, ainda assim, muitas empresas chegam ao fim de 2026 com uma área tributária que não sabe responder perguntas básicas sobre como ficarão seus contratos, preços e novas penalidades.
Esse despreparo tem custo. Empresa que não ajusta contratos, sistemas e precificação a tempo corre o risco de vender com margem errada, travar o faturamento, perder crédito ou arcar sozinha com tributos que deveriam ter sido repassados e, em setores de margem apertada, alguns meses nesse cenário bastam para comprometer o caixa e, em casos extremos, a continuidade do negócio.
MEDO DO NOVO E ROTINA QUE ENGOLE
O medo do desconhecido faz com que profissionais que dominaram por anos as regras de PIS, Cofins, ICMS e ISS enxerguem na Reforma uma ameaça ao próprio conhecimento e, inconscientemente, adiam o estudo. “Ainda vai mudar muito” e “vamos esperar a regulamentação” viram justificativas para não agir, mesmo com a Lei Complementar 214/2025 publicada e o calendário de transição definido.
Outro grupo até quer aprender. Mas a rotina de apurações, as obrigações acessórias, as fiscalizações e os fechamentos consomem a agenda. A reforma fica para “quando sobrar tempo”. O resultado é o mesmo nos dois casos: a empresa é privada de viver a mudança com antecedência, de testar cenários e de agir de forma tempestiva, inclusive em negociações com clientes e fornecedores que já estão acontecendo agora.
QUANDO O TAX DESPREPARADO ATRAPALHA EM VEZ DE AJUDAR
Sem domínio das novas regras, parte das equipes cria alarme onde não precisa, trava processos que poderiam seguir e gasta energia em discussões que não mudam o resultado. Ao mesmo tempo, deixa de apontar o que de fato exige adequação: o contrato que não diz quem paga o tributo, o preço que ainda embute PIS e Cofins, o ERP que não gera os novos campos da nota fiscal.
A conta chega em duas frentes. A primeira é a competitividade: quem precifica errado perde margem ou perde o cliente para o concorrente que já calculou o impacto do crédito amplo de CBS e IBS. A segunda é a credibilidade: clientes, fornecedores, bancos e investidores percebem rapidamente quando uma empresa não sabe responder como vai faturar, receber ou repassar tributos em 2027. E credibilidade perdida em uma negociação importante dificilmente se recupera com uma correção posterior.
Para não limitar esse artigo a uma reflexão, afinal o que sua empresa precisa revisar até janeiro de 2027?
Os 12 pontos abaixo se agrupam em quatro frentes: quem paga e como, prazos e preço, multas e encargos, e recebíveis. Todos precisam estar definidos nos contratos com clientes e fornecedores idealmente antes de 1º de janeiro de 2027, para garantir as melhores negociações e market share perante os concorrentes.
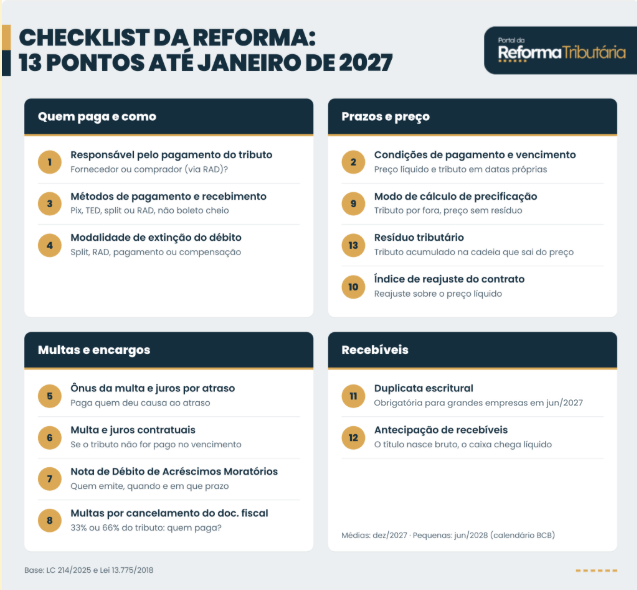
JANEIRO DE 2027 JÁ COMEÇOU
Nenhum desses 12 pontos depende de uma alíquota definitiva ou de um regulamento que ainda vai sair, mas sim de: quem paga, quando, como e quem arca com o risco. A área tributária tem papel decisivo nessa virada de ano ao liderar a conversa com Jurídico, Compras, Financeiro e TI, por isso, é fundamental que acompanhem de perto as atualizações normativas.
Alguns prazos para 2027 podem ser flexibilizados, via regulamentação infralegal, enquanto empresas e Fisco adaptam seus sistemas às novas obrigações da CBS e do IBS, seja em relação aos períodos de transição ou à dispensa temporária de penalidades.
Cabe lembrar que a aprovação de uma PEC para adiamento da Reforma como um todo é praticamente nula, visto que seria preciso ser aprovada em dois turnos na Câmara e no Senado, com 3/5 dos votos em cada Casa e esse quórum qualificado exigiria ampla articulação política.
Se a sua empresa ainda não tem respostas claras para esse checklist, este é o momento de buscar apoio especializado e transformar a reforma em vantagem competitiva, e não em risco de continuidade.
Letícia Nery é PMO na ROIT.
Os artigos escritos pelos “colunistas” não refletem necessariamente a opinião do Portal da Reforma Tributária. Os textos visam promover o debate sobre temas relevantes para o país.