Por Leonardo Alexandre, de São Paulo
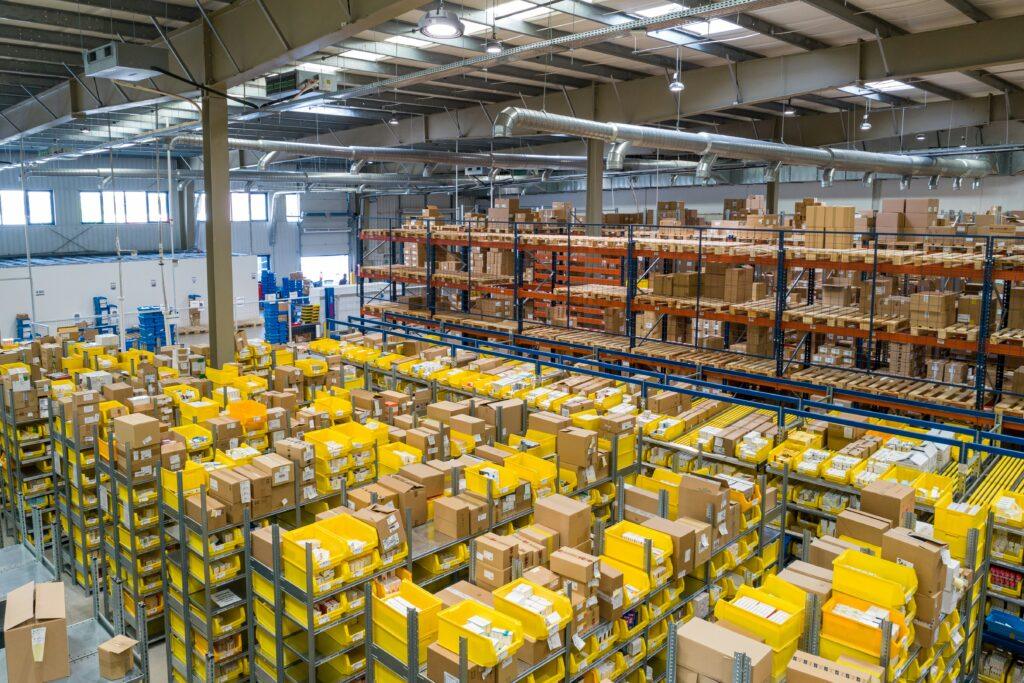
Uma em cada cinco das maiores empresas do Brasil planeja mudar a localização dos centros de distribuição (CDs) entre estados por causa da Reforma Tributária, segundo pesquisa do ILOS (Instituto de Logística e Supply Chain) com mais de 100 das maiores empresas do país em faturamento, referente ao 1º semestre de 2026 e divulgada na 6ª feira (18.set.2026).
O levantamento aponta uma pretensão de aumento de operações logísticas no estado de São Paulo, onde está o maior mercado consumidor do país. Para o ILOS, esse movimento marca o início de uma reorganização da geografia logística do país, hoje concentrada em torno dos estados que ofereciam incentivos fiscais de ICMS.
Hoje, o ICMS (Imposto sobre Circulação de Mercadorias e Serviços) é cobrado no estado de origem da mercadoria, o que levou muitas empresas a instalar CDs em estados com incentivos fiscais, mesmo distantes do consumidor final. “Com a substituição do ICMS pelo IBS (Imposto sobre Bens e Serviços), cobrado no destino, o benefício fiscal estadual perde força como critério de escolha. A decisão de onde instalar um centro de distribuição passa a ser avaliada com maior peso para aumento da eficiência da malha, redução de custo logístico e proximidade do mercado consumidor”, explicou o sócio executivo do ILOS, Rodrigo Tourinho Nakamura. A “malha”, nesse contexto, é a rede de rotas, armazéns e centros de distribuição que liga fornecedores, fábricas e consumidores.
A pesquisa também mediu como as empresas avaliam o alcance da Reforma Tributária sobre o Supply Chain. Do total, 45% dizem que a reforma terá impacto positivo ou muito positivo na cadeia de suprimentos, e 38% acreditam que o impacto será negativo. Já 65% das empresas consideram que a reforma vai deixar a própria operação logística mais otimizada.
A realocação dos CDs deve ocorrer de forma gradual, ao longo dos próximos anos. O calendário da reforma já está em curso. O ano de 2026 serve de teste do novo sistema, 2027 marca a extinção do PIS (Programa de Integração Social) e da Cofins (Contribuição para o Financiamento da Seguridade Social) e a entrada integral da CBS (Contribuição sobre Bens e Serviços), a transição do ICMS (Imposto sobre Circulação de Mercadorias e Serviços) e do ISS (Imposto sobre Serviços) ocorre entre 2029 e 2032, e o modelo entra em vigor pleno em 2033.
Apesar do calendário definido, o nível de preparação das empresas ainda é baixo. Apenas 13% se consideram totalmente preparadas para as mudanças previstas até 2033. Para o ILOS, o dado aponta uma lacuna de maturidade no planejamento das adaptações necessárias em redes logísticas, localização de centros de distribuição, compras, estoques, transportes, armazenagem e importações.
“Antes da Reforma Tributária, a arquitetura fiscal e os incentivos estaduais tinham grande influência na localização dos armazéns das empresas. Agora, com as mudanças na tributação, a prioridade será a redução de custos logísticos e a proximidade do consumidor”, afirmou Nakamura.
A pesquisa avaliou seis componentes logísticos, dos quais a divulgação detalhou quatro. Em todos eles, a parcela de empresas que projeta aumento de custos supera a que projeta redução. Em transportes, 37% esperam alta e 30% esperam queda, a menor diferença entre os itens medidos. Em mão de obra de armazenagem, 36% preveem aumento e apenas 8% preveem redução. Uma parcela das empresas ainda nem avaliou os impactos, caso de 31% na importação e 24% na compra de insumos.
Para o ILOS, é essa combinação, custo sob pressão e rede logística ainda desenhada sob a lógica fiscal antiga, que torna as decisões de localização dos próximos anos determinantes para a competitividade das empresas.