Por Eurico Santi
Ainda há juízes em Berlim. Ainda há políticos no Brasil.[1]
Ainda há políticos que pensam no Brasil.
Este artigo é minha homenagem a Rodrigo Maia, a Davi Alcolumbre, a Rodrigo Pacheco, a Baleia Rossi, a Aguinaldo Ribeiro, a Reginaldo Lopes e a Eduardo Braga e, em especial, a Arthur Lira, liderança decisiva na aprovação da reforma, que, não obstante sua situação em relação ao governo da época, entendeu que a reforma tributária não era projeto de governo, era projeto de Estado. Em nome deles registro minha homenagem a todos os parlamentares do Congresso Nacional que emprestaram sua voz aos 213 milhões de brasileiros, ainda sem voz, com um só dispositivo que agora, com a Emenda 132, faz todo sentido: o parágrafo único do art. 1º da Constituição Cidadã, assim batizada por outro homenageado, Ulysses Guimarães.
O recado de Adam Smith
Em agosto publiquei no Portal da Reforma Tributária uma entrevista imaginária com Adam Smith, em homenagem a George Bezerra.[2] A primeira pergunta foi a mais simples de todas, e a resposta de agosto antecipa os manifestos de novembro.
Professor Smith, o que o senhor diria sobre o antigo sistema tributário brasileiro?
Adam Smith: Vejo um sistema em que cada participante aprendeu a olhar a tributação exclusivamente do ponto de vista de sua própria posição. A União defendia sua arrecadação; os Estados, o ICMS; os Municípios, o ISS; os setores econômicos, seus benefícios; as administrações tributárias, suas competências; os advogados, as categorias jurídicas que dominavam; e os contribuintes, as oportunidades de sobrevivência em um labirinto normativo. Todos podiam apresentar razões aparentemente legítimas. O problema é que quase ninguém conseguia observar o conjunto.
Professor Smith, afinal, o que é o liberalismo?
Adam Smith: Antes de responder, eu faria uma advertência. Não confundam liberalismo com egoísmo, ausência de Estado ou simples defesa dos interesses do mercado. Eu jamais disse que uma sociedade poderia ser fundada exclusivamente no interesse próprio. Antes de escrever A Riqueza das Nações, escrevi a Teoria dos Sentimentos Morais. O mercado pressupõe uma ordem moral e jurídica. A liberdade somente prospera onde existem justiça, confiança, instituições e respeito pelo outro.[3]
Não é a liberdade do mais poderoso. É a liberdade disciplinada pela justiça. Sem justiça, o mercado converte-se em privilégio; sem instituições, a concorrência transforma-se em captura; sem moralidade, o interesse próprio degenera em egoísmo.[4]
Professor Smith, e a reforma brasileira, afinal, é liberal?
Adam Smith: Será verdadeiramente liberal não porque reduzirá simplesmente a presença do Estado, mas porque limitará o poder arbitrário, reduzirá privilégios e permitirá que pessoas e empresas façam escolhas econômicas sem serem conduzidas pelas deformidades da tributação. A Constituição já rompeu juridicamente com o passado. Agora é necessário romper intelectualmente com ele.
A nova cidadania brasileira começará quando cada intérprete deixar de perguntar apenas “o que esta regra faz por mim?” e passar a perguntar: esta é a regra que o espectador imparcial escolheria para o Brasil?**
Quem decide, e por quê
Todos têm voz, e Luhmann explica por que não se entendem: cada sistema opera fechado sobre o próprio código.[5] Mas é tão somente o Sistema do Direito que cria e projeta o futuro, pela linguagem do “dever-ser”, regida pelo código-diferença “válido ou inválido”, que não se submete à lógica descritiva do “ser”. Como ensina Lourival Vilanova: “Altera-se o mundo físico mediante o trabalho e a tecnologia, que o potencia em resultados. E altera-se o mundo social mediante a linguagem das normas, uma classe da qual é a linguagem das normas do Direito”.[6]
O processo democrático inédito, e onde está registrado
A PEC 45 tramitou por quatro anos, oito meses e doze dias, da apresentação por Baleia Rossi, em 3 de abril de 2019, à aprovação definitiva pela Câmara, em 15 de dezembro de 2023, com 54 audiências públicas nos seis colegiados que instruíram o debate.[7] Nenhuma foi tão discutida, e tudo está registrado e é público: é fonte do Direito no sentido mais exato, o material com que se constrói o sentido da norma.[8] Os placares também.[9] Não conheço procedimento mais legítimo, e dele saiu uma decisão expressa, o art. 126 do ADCT: cobrar a CBS a partir de 2027 e extinguir PIS e Cofins.[10] E, ao lado da decisão, um silêncio que chama a atenção. Volto a ele adiante.
Três hipóteses e um medo
Três hipóteses explicam o movimento que pede, às vésperas do início, o adiamento para 2028. A primeira é o golpe: um grupo que sabe o que a reforma faz e quer impedi-la. A segunda é a fraude: alcançar por caminho oblíquo o que a Emenda 132 integrou às cláusulas pétreas.[11] A terceira é a incompreensão: o sistema foi promulgado, regulamentado e testado, e ainda assim não foi entendido por quem vai operá-lo.[12]
Pus “golpe do medo” entre aspas porque o golpe que vejo não tem conspirador: tem medo. Freud descreveu a angústia como sinal, em que o ego antecipa o perigo e mobiliza defesas antes de compreendê-lo.[13] É o instante em que o temor do futuro se apresenta como prudência, e North o disse em outra língua: o hábito herdado sobrevive à norma que o revogou.[14]
Defendo a terceira, e ela não é a hipótese benévola que parece. Golpe se enfrenta com votos, e já foram dados. Fraude, com controle de constitucionalidade. Incompreensão, com nada disso: quem não entendeu em três anos de vacatio constitucional, dois de lei complementar e um ano de teste não entenderá com mais doze meses. Adiar a reforma para curar a incompreensão é prescrever repouso a quem precisa de leitura.
Quem pede, e o que já foi decidido
O manifesto da UNECS tem quinze signatárias, a carta aberta do IAB reúne quase trinta entidades da advocacia, e duas seccionais aderiram ao manifesto nacional da OAB.[15] A CNI merece atenção especial, porque foi decisiva na aprovação da reforma, e ficará na história a cosmovisão do senador Armando Monteiro, exemplo concreto do espectador imparcial.[16]
Nenhum deles é novo: a Emenda 487, de Vanderlan Cardoso, propôs no Senado suprimir o art. 126 do ADCT e prolongar PIS e Cofins até 2033, com a justificativa de hoje. A CCJ a rejeitou.[17]
E há uma pergunta que ninguém faz: a quem o art. 126 do ADCT dirige o seu comando? Não dirige a empresa alguma. Manda a União extinguir PIS e Cofins, cobrar a CBS e manter a Receita Federal e o Comitê Gestor prontos: o prazo é obrigação do Fisco, não do contribuinte. E nenhum dos obrigados pediu dilação: o Comitê Gestor negou qualquer adiamento, os secretários de Fazenda pediram pressa, o Ministério da Fazenda confirmou janeiro.[18] O risco que se teme é um risco que, concretizando-se, exonera quem o teme.
Essa resistência não é novidade e tem bibliografia secular
O fenômeno tem nome em cada tradição, e a doutrina do Direito e Desenvolvimento o descreve há décadas. Frederick Schauer chama-o de fraude à Constituição por via oblíqua: não se declara a inconstitucionalidade nem se aprova a emenda, apenas se neutraliza a força normativa do texto por prazo dilatado. José Rodrigo Rodriguez denomina veto de implementação: vencido na arena legislativa, o interesse transfere a disputa para a da transição, onde a incerteza vale tanto quanto a vitória que não se obteve. Kelsen, Hart, Alchourrón, Bulygin e Guibourg deram ao gesto outros quatro nomes.[19] E Maquiavel já sabia: o inovador tem por inimigos os que se beneficiavam da ordem antiga e por defensores tépidos os que se beneficiariam da nova.[20]
Quatro conceitos que ainda não foram lidos
São quatro, e seguem sendo usados com o sentido que tinham no sistema que morre em 31 de dezembro de 2026. Wittgenstein explica o resto: “Uma proposição deve comunicar novo sentido com velhas expressões”.[21] Quem só fala ICMS não vê CBS.
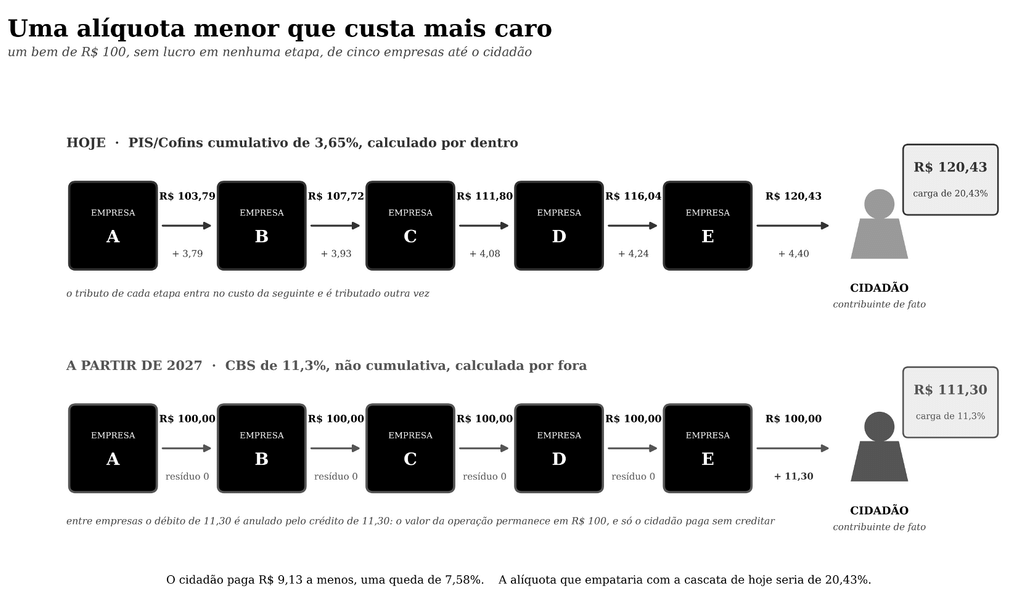
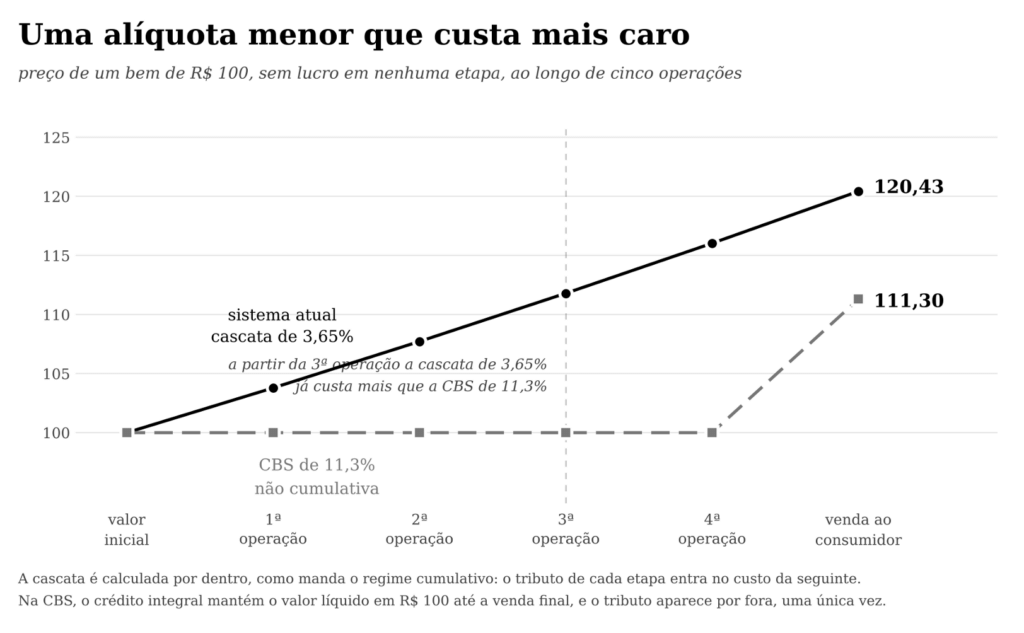
Não cumulatividade. Numa cadeia de cinco operações, com um bem de cem reais e sem lucro em etapa alguma, sob PIS e Cofins a 3,65% por dentro o preço sobe a cada passo e a venda ao consumidor fecha em 120,43: alíquota nominal de 3,65%, carga de 20,43%.[22] Sob a CBS de 11,3%, com não cumulatividade plena, o valor da operação permanece em cem reais do começo ao fim e o preço ao consumidor é 111,30. O Sistema CBS/IBS é um IVA 5.0: tributa o consumo e ignora as empresas, porque o adquirente, ao pagar, credita-se do mesmo valor.
Preço. Hoje se paga o preço com o tributo dentro, uma soma que ninguém decompõe. Calculado por fora, como determina o art. 156-A, § 1º, IX, ele aparece na nota com nome e valor.[23] Preço deixa de ser um número com um segredo dentro: passa a ser duas informações, quanto custa a coisa e quanto custa o Estado.
Contribuinte. É o mais mal compreendido, e Wittgenstein tinha o diagnóstico: “Na linguagem corrente amiúde acontece que a mesma palavra designa de modos diferentes”.[24] “Contribuinte” designa de dois modos: quem apura e recolhe, e quem paga. A empresa acredita que, quando vende, paga tributo. Não paga: quem paga é quem adquire. A lei chama o fornecedor de contribuinte, e está correta no plano formal, mas o dinheiro que chega ao Tesouro sai do pagamento do adquirente, e o split payment tornou isso literal.[25] Entre inscritos, o que se recolhe de um lado se credita do outro, e o líquido para o Tesouro é zero: o tributo só se torna definitivo quando encontra alguém sem crédito, e esse alguém é sempre o cidadão.
Alíquota. Entre inscritos a alíquota é indiferente: só produz efeito econômico na última operação da cadeia. Quem refaz contratos e planilhas em função dos 11,3% calcula um custo que não existirá. É dependência de trajetória: usar o mapa do ICMS para andar no território da CBS.[26]
A virada antropocêntrica
A relação jurídica tributária mudou de sujeito: ao se inscrever, o setor corporativo ganha o privilégio de pertencer ao clube VIP dos que não pagam CBS/IBS, apenas recolhem e transferem o tributo ao único que não pertence ao clube, o consumidor final.
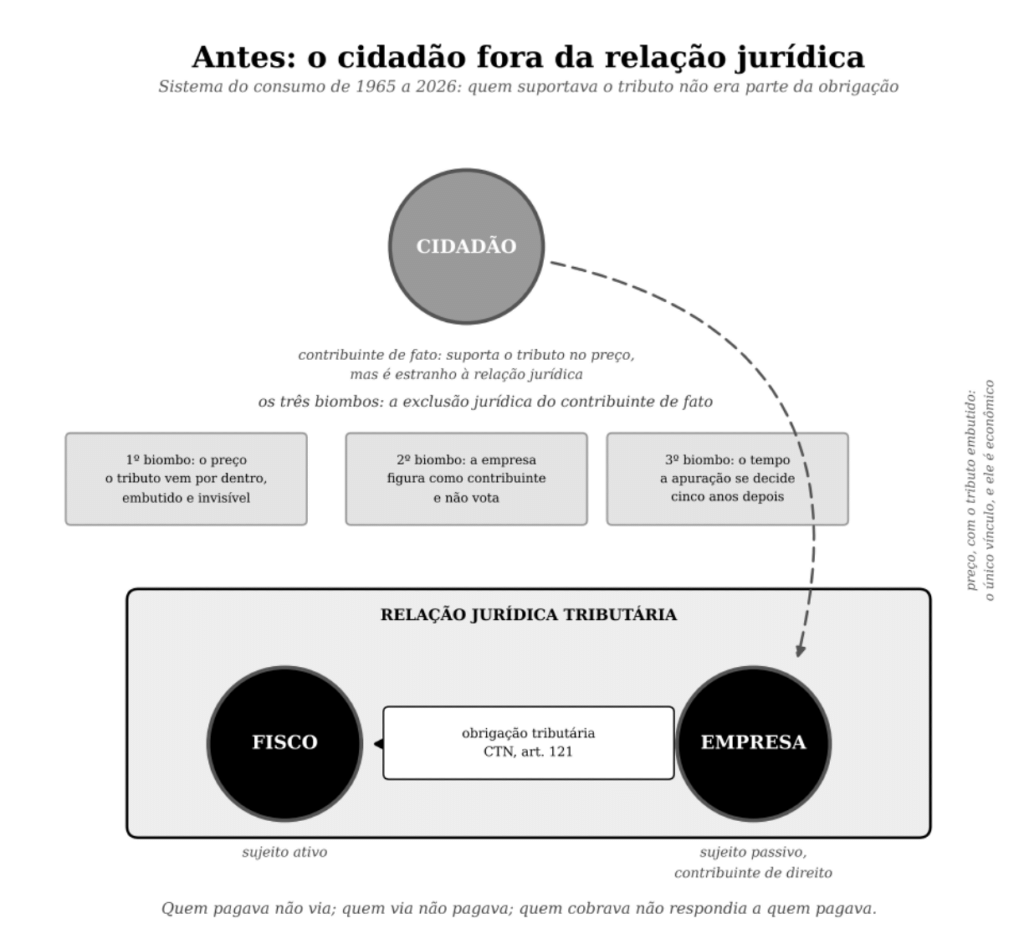
Figura 3. De 1965 a 2026: a relação jurídica unia o Fisco e a empresa, e os três biombos excluíam juridicamente quem suportava o tributo.
No sistema que acaba havia uma relação jurídica, e uma só: entre o Fisco e a empresa. Três biombos excluíam o cidadão: o preço, que trazia o tributo por dentro; a empresa, contribuinte que não votava; e o tempo, que empurrava a obrigação para uma apuração decidida cinco anos depois.[27] Quem pagava não via, quem via não pagava, e quem cobrava não respondia a quem pagava.
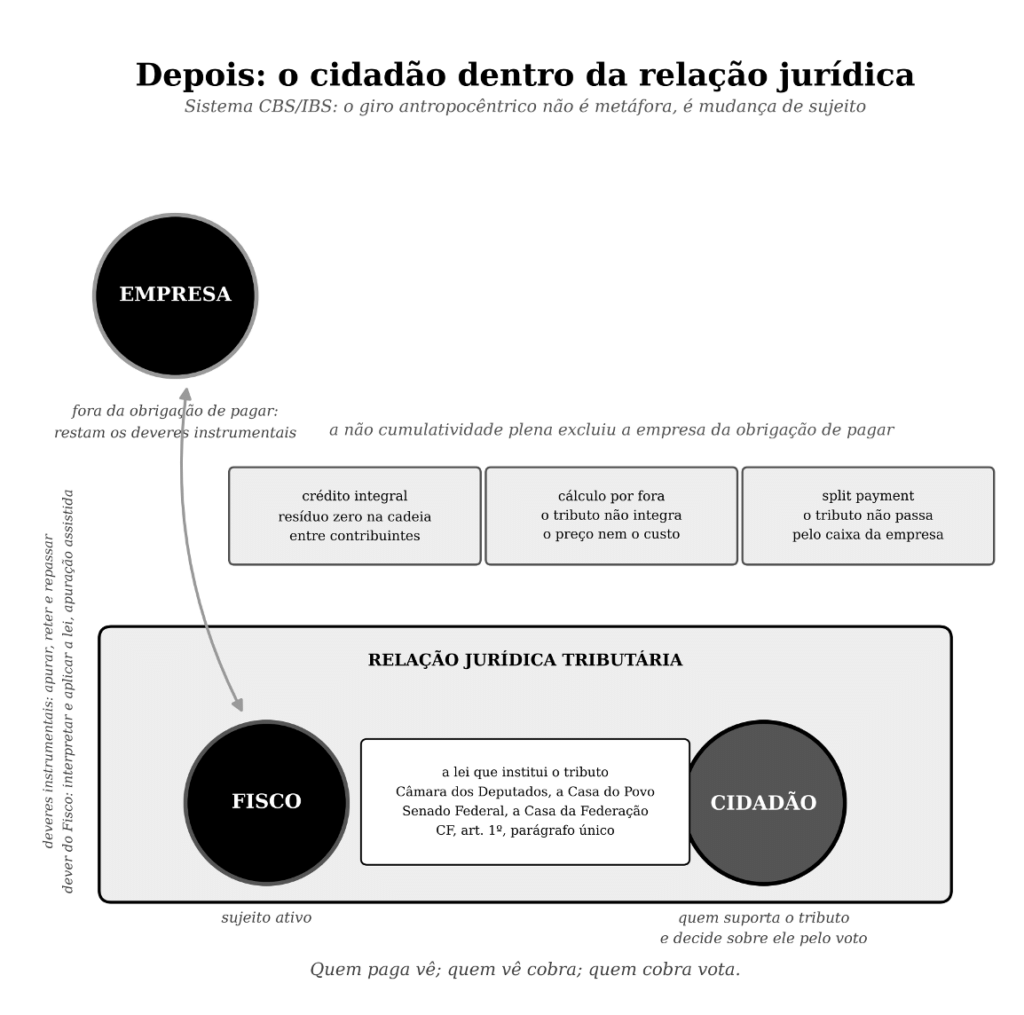
Os três biombos caíram: a não cumulatividade plena, o cálculo por fora e o split payment retiraram a empresa da obrigação de pagar. Restam-lhe deveres instrumentais, e ao Fisco o dever de interpretar a lei antes, pela apuração assistida, e não cinco anos depois, no auto de infração.[28]
De quem é o direito à reforma: agora quem é invisível é a empresa
Preciso de uma confissão, porque ela é parte do argumento. Quando lançamos o projeto Nossa Reforma Tributária, em 2014, e depois o Centro de Cidadania Fiscal, eu estava convencido de que trabalhava por direitos das empresas. Era um bom programa, e era um programa corporativo. Relendo a Constituição depois da Emenda 132, mudei de convicção: os direitos que a reforma realiza não são das empresas.[29] São do povo brasileiro. A empresa deixou de suportar o tributo, e com o encargo foram-se as prerrogativas correlatas: a não cumulatividade efetiva, o tributo destacado, a queda de preços e a receita no destino pertencem agora a quem paga. E quem paga são 213 milhões de pessoas.
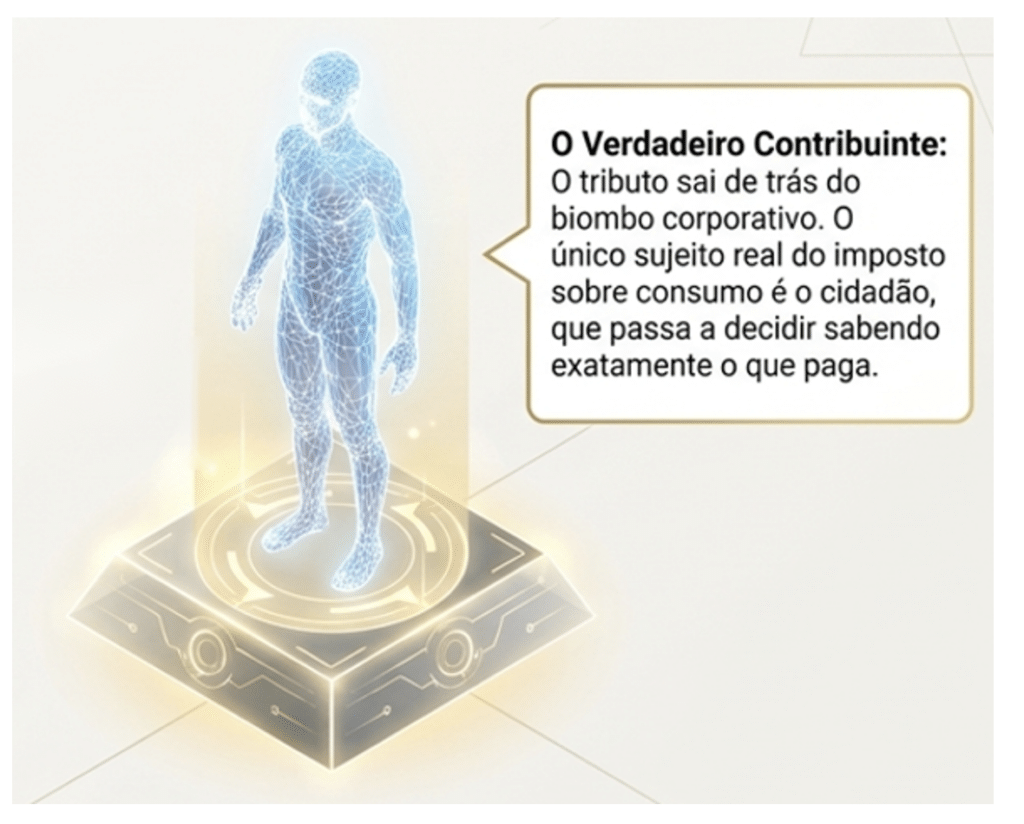
Em 20 de dezembro de 2023 esses direitos incorporaram-se ao art. 60, § 4º, e ganharam titular visível.
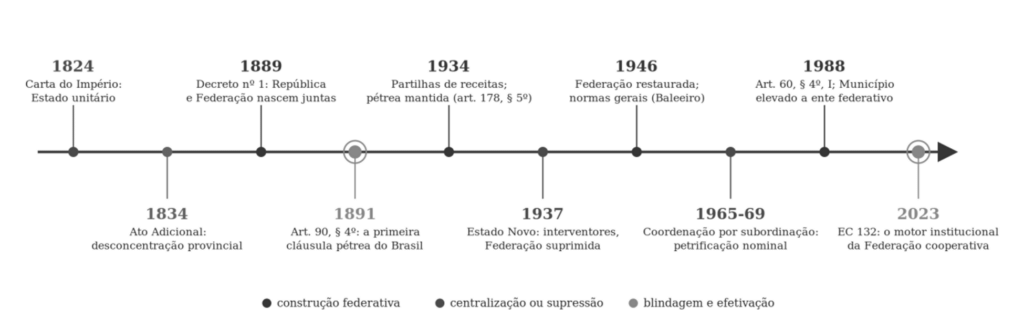
Chamei a Emenda 132, na Nota Técnica XXXI do CCiF, de Emenda Cidadã: fez pela tributação o que a Constituição de 1988 fez pela República, e com o mesmo sujeito.[30] Nasce daí a República Cidadã, porque o cidadão deixou de ser objeto da tributação e passou a ser parte dela, e a República do Empreendedorismo, porque esse mesmo cidadão reconhece a atividade produtiva como patrimônio nacional: o que era conflito entre empresa e sociedade revela-se convergência.
Então, é golpe? É fraude?
Golpe não é: o que move as entidades é a leitura do novo sistema com as categorias do antigo. Fraude, no sentido técnico, também não, enquanto o pedido tramitar pela via correta: propor emenda é exercer o art. 60, e reapresentar argumento vencido é exercer o direito de petição. Se o Congresso adiar por esse caminho, serei voto vencido com tranquilidade: terá sido o povo decidindo por seus representantes. A fraude ganharia objeto em outra hipótese: se um ato infraconstitucional, sob o nome de teste, dispensasse a CBS em 2027 e prolongasse PIS e Cofins, alcançando por via ordinária o que a Constituição reservou à emenda.[31] A diferença entre petição legítima e fraude não é de intensidade. É de instrumento.
E aqui volto ao silêncio prometido. Nos seis documentos centrais do processo legislativo, do texto original da PEC 45 ao parecer da Câmara sobre o texto devolvido pelo Senado, não há uma única ocorrência dos termos “adiamento”, “adiar”, “postergar” ou “prorrogar a vigência”.[32] Ninguém pediu mais prazo. O calendário não passou despercebido: passou aprovado.
Desfecho
Platão conta que o prisioneiro que se liberta da caverna não sente alívio ao virar o rosto: sente dor.[33] A alíquota de 11,3% dói porque é visível. Os 20,43% da cascata não doíam porque ninguém os via. A nota fiscal incomoda porque informa. O desconforto não é sintoma de que a reforma esteja errada: é sintoma de que ela funciona. O sistema antigo foi a escada por onde subimos, e Wittgenstein ensinou o que se faz com ela: “é preciso jogar fora a escada depois de ter subido por ela”.[34]
Não se adia um imposto: adia-se um direito do cidadão, que já orientou investimentos e plantas industriais contando com o crédito pleno da CBS a partir de 2027. Posterga-se o dia em que 213 milhões de brasileiros saberão quanto pagam, a quem pagam e por quê. Esse direito não tem confederação que o represente, não assina manifesto, não envia ofício ao Ministério da Fazenda. Tem apenas a Constituição, uma data escrita nela, e quem se disponha a lembrar que a data é do povo. Quem saiu da caverna não precisa de mais um ano de sombras.
Eurico Marcos Diniz de Santi é Mentor, Parecerista, Consultor, Mestre, Doutor (PhD), Professor FGV, Prêmio Jabuti, Co-fundador do CCiF e do NEF/FGV, e co-autor intelectual da PEC45 (Emenda Constitucional 132): Reforma Tributária do Brasil.
[1] A frase “ainda há juízes em Berlim” vem da anedota do moleiro de Sans-Souci diante de Frederico II da Prússia, e dá o tom moral do filme Julgamento em Nuremberg, de Stanley Kramer, 1961, sobre o colapso de uma magistratura que se escondeu atrás da lei. Uso a frase no sentido inverso: para registrar que, no Brasil de 2019 a 2023, houve políticos que fizeram o que a Constituição lhes pede.
[2] SANTI, Eurico Marcos Diniz de. Entrevista com Adam Smith sobre a reforma tributária. Portal da Reforma Tributária, 5 ago. 2026. As falas atribuídas a Smith são de minha autoria, construídas a partir de suas duas obras; não são citações literais.
[3] A advertência corresponde ao que Smith efetivamente sustentou. A Teoria dos Sentimentos Morais abre pela simpatia, a capacidade de nos interessarmos pela sorte alheia, e desenvolve na parte III a figura do espectador imparcial. Na Riqueza das Nações, o sistema de liberdade natural pressupõe o soberano encarregado da defesa, da administração da justiça e das obras públicas. SMITH, Adam. Teoria dos Sentimentos Morais. Trad. Lya Luft. São Paulo: Martins Fontes, 1999, parte I, seção I, cap. I, e parte III, cap. 2; A Riqueza das Nações. Trad. Luiz João Baraúna. São Paulo: Nova Cultural, 1996, livro IV, cap. IX.
[4] A tríade é minha, escrita emprestando a voz dele, e considero-a a melhor definição de liberalismo que já formulei em língua portuguesa. Ela condensa três teses efetivamente smithianas: a justiça como pilar sem o qual o edifício social se desfaz (Teoria dos Sentimentos Morais, parte II, seção II, cap. 3); a desconfiança diante do conluio entre comerciantes, que raramente se reúnem sem que a conversa termine em alguma artimanha contra o público (A Riqueza das Nações, livro I, cap. X, parte II); e a distinção entre interesse próprio e egoísmo, que atravessa as duas obras.
[5] LUHMANN, Niklas. O Direito da Sociedade. Trad. Saulo Krieger. São Paulo: Martins Fontes, 2016, cap. 2; Introdução à Teoria dos Sistemas. Petrópolis: Vozes, 2009; MATURANA, Humberto; VARELA, Francisco. De máquinas e seres vivos. Porto Alegre: Artes Médicas, 1997.
[6] VILANOVA, Lourival. As Estruturas Lógicas e o Sistema do Direito Positivo. São Paulo: Revista dos Tribunais, 1977, cap. I, item 2, p. 3-4. Consultada a primeira edição, com prefácio de Geraldo Ataliba. Retomo a lição em SANTI, Eurico Marcos Diniz de. Lógica Jurídica e Sistema no Direito.
[7] CCJC, 2019: 2 audiências. Comissão Especial da Câmara, 2019: 9, mais 14 seminários regionais. Comissão Mista do Congresso, 2020: 11. Grupo de Trabalho da Câmara, 2023: 16, mais 11 visitas técnicas e uma missão à OCDE. CCJ do Senado, 2023: 9. Grupo de Trabalho da CAE, 2023: 7. Mais duas sessões temáticas de Plenário no Senado, com governadores e com prefeitos.
[8] Câmara dos Deputados, ficha da PEC 45/2019, idProposicao 2196833, com o parecer da CCJC de 2019, o relatório do Grupo de Trabalho de 6 de junho de 2023 e os pareceres PRLP 2 e PRLP 3, de 5 e 6 de julho de 2023, com o índice das 219 emendas de plenário. Senado Federal, Parecer 88/2023 da CCJ, de Eduardo Braga, que examinou 837 emendas e acolheu 272, e Parecer 173 de Plenário. No retorno à Câmara, Parecer MAN 1, de 15 de dezembro de 2023, com 28 destaques e nenhuma emenda nova. Compilação em SANTI, Eurico Marcos Diniz de; MACHADO, Nelson (coord.). Imposto sobre Bens e Serviços. 2. ed. São Paulo: Max Limonad, 2023.
[9] Seis votações de turno em três sessões plenárias, nenhuma por margem estreita, com um requerimento de adiamento da votação rejeitado por 357 a 133 e, no Senado, os tetos de alíquota, versão de 2023 do argumento da alíquota insuportável, derrubados por 41 a 31 e 39 a 32. Painéis de votação nominal das duas Casas. LC 214/2025: 336 a 142, 49 a 19 e 324 a 123. LC 227/2026: 303 a 142, 51 a 10 e 330 a 104.
[10] ADCT, art. 126: “A partir de 2027: I – serão cobrados: a) a contribuição prevista no art. 195, V, da Constituição Federal; (…) II – serão extintas as contribuições previstas no art. 195, I, ‘b’ e IV, e a contribuição para o Programa de Integração Social de que trata o art. 239, todos da Constituição Federal, desde que instituída a contribuição referida na alínea ‘a’ do inciso I”.
[11] Sustento a tese no CCiF, Nota Técnica XXXI, A Emenda Cidadã: o cidadão como medida da constitucionalidade da reforma tributária, 2026, e antes em A reforma que não pode ser revogada, JOTA, 2026, e na tetralogia A nova estatura, Portal da Reforma Tributária, 2026.
[12] Trato do Sistema CBS/IBS em SANTI, Eurico Marcos Diniz de. Reforma Tributária para Você, Contribuinte. 2. ed. São Paulo: Thomson Reuters Brasil, 2026; SANTI (coord.). Análise e Comentários sobre a Reforma Tributária do Brasil. São Paulo: JusPodivm, 2025; SANTI et al. Reforma Tributária e Neutralidade do IVA. São Paulo: Max Limonad, 2023.
[13] FREUD, Sigmund. Inibições, sintomas e angústia (1926). “Golpe do medo” é metáfora minha, apoiada nessa leitura.
[14] NORTH, Douglass C. Understanding the Process of Economic Change. Princeton: Princeton University Press, 2005; antes, Institutions, Institutional Change and Economic Performance. Cambridge: Cambridge University Press, 1990. Sobre a virada cognitiva de North, AZEVEDO, Bonnie Moraes Manhães de, tese UFRJ, 2015; GALA, Paulo, Revista de Economia Política, 2003; LEVI, Margaret; WEINGAST, Barry R., 2016.
[15] UNECS, ABAD, ABAFARMA, ABCFARMA, ABES, ABRADISTI, ABRAS, ABRASEL, AFRAC, ANAMACO, CACB, CNDL, FecomercioSP, GS1 Brasil e Sescon-SP, manifesto “Transição segura da reforma tributária”, novembro de 2026. Entre as signatárias da carta do IAB, AASP, AB2L, ABDF, CESA, IASP, ICDT, IDT, IPDA e Mulheres no Tributário. Jornal do Commercio, 4 de novembro de 2026.
[16] Carta da CNI de novembro de 2026. Os pontos são legítimos e pedem resposta da Receita Federal e do Comitê Gestor por demonstração, não por adiamento. Aponta regulamentação incompleta, limitações da apuração assistida e exposição das empresas menores: pontos legítimos, que pedem resposta por demonstração, não por adiamento.
[17] Senado Federal, PEC 45/2019, Emendas 487 e 351; Parecer 88/2023 da CCJ, anexo de emendas rejeitadas.
[18] Manifestação do Comsefaz de 26 de novembro de 2025; declaração do presidente do Comitê Gestor do IBS de 21 de agosto de 2025; declarações do Ministério da Fazenda de 5 de novembro de 2026.
[19] SCHAUER, Frederick. Playing by the Rules. Oxford: Clarendon Press, 1991, cap. 4. RODRIGUEZ, José Rodrigo. Histórias e teorias do Direito e Desenvolvimento no Brasil e no mundo. Jusbrasil, 2026. HESSE, Konrad. A força normativa da Constituição. Porto Alegre: Sergio Antonio Fabris, 1991. KELSEN, Hans. Teoria Pura do Direito. Trad. João Baptista Machado. 4. ed. São Paulo: Martins Fontes, 1999, cap. V. HART, H. L. A. O Conceito de Direito. Trad. A. Ribeiro Mendes. Lisboa: Fundação Calouste Gulbenkian, 1996, cap. V. ALCHOURRÓN, Carlos E.; BULYGIN, Eugenio. Sistemas Normativos. Buenos Aires: Astrea, 2006, caps. III e V. GUIBOURG, Ricardo A. El Fenómeno Normativo. Buenos Aires: Astrea, 2003, cap. II.
[20] MAQUIAVEL, Nicolau. O Príncipe, cap. VI. Trad. Lívio Xavier. São Paulo: Nova Cultural, 2000.
[21] WITTGENSTEIN, Ludwig. Tractatus Logico-Philosophicus, 4.03. Trad. José Arthur Giannotti. São Paulo: Companhia Editora Nacional / EDUSP, 1968. Nesta e na citação seguinte atualizei a grafia da edição de 1968.
[22] Demonstração na Introdução, § 1.1, de SANTI, Eurico Marcos Diniz de. Reforma Tributária para Você, Contribuinte. 2. ed., 2026. O nome “Imposto sobre o Valor Agregado” induz ao erro fatal que se repete: “não temos crédito de entrada para neutralizar os débitos da saída”. É a lógica arcaica de tributar a empresa pela diferença entre entrada e valor agregado, que via a empresa e ignorava o consumidor final.
[23] Comentário ao art. 156-A, § 1º, IX, em SANTI, Eurico Marcos Diniz de (coord.). Análise e Comentários sobre a Reforma Tributária do Brasil. São Paulo: JusPodivm, 2025. A tese do preço opaco como obstáculo à cidadania fiscal está em SANTI et al. (coord.). Transparência Fiscal & Desenvolvimento. São Paulo: FISCOSoft, 2013.
[24] WITTGENSTEIN, Ludwig. Tractatus Logico-Philosophicus, 3.323 e 3.324, ed. cit. E, na sequência, 3.324: daí “nascem as confusões mais fundamentais”.
[25] Sobre a estrutura da obrigação e do seu sujeito passivo, SANTI, Eurico Marcos Diniz de. Lançamento Tributário. São Paulo: Max Limonad, 1996; a distinção com quem suporta o encargo está no art. 166 do CTN.
[26] NORTH, Douglass C. Institutions, Institutional Change and Economic Performance, 1990. Apliquei a categoria em Contaminação do Sistema CBS/IBS pela maldição do path dependence, Migalhas, 27 jul. 2026.
[27] Chamo de biombos os obstáculos que excluíam juridicamente o contribuinte de fato da relação tributária. SANTI, Eurico Marcos Diniz de. Reforma Tributária para Você, Contribuinte. 2. ed., 2026. Sobre o lançamento por homologação como manipulação da legalidade, SANTI. Kafka, alienação e deformidades da legalidade. São Paulo: Revista dos Tribunais, 2014.
[28] SANTI, Eurico Marcos Diniz de; CORRÊA, André Rodrigues. Transparência e legalidade como estratégias de valorização da atividade da autoridade tributária. São Paulo: Max Limonad, 2016. CAMPEDELLI, Laura Romano. Cidadania fiscal como novo paradigma para o debate sobre tributação no Brasil. Tese de doutorado, FGV Direito SP, 2024. CCiF, Nota Técnica XXXI, A Emenda Cidadã, 2026.
[29] O percurso está na tetralogia A nova estatura, Portal da Reforma Tributária, 2026, e consolidado em Reforma Tributária para Você, Contribuinte, 2. ed., 2026.
[30] CCiF, Nota Técnica XXXI, A Emenda Cidadã: o cidadão como medida da constitucionalidade da reforma tributária, 2026, que sistematiza os quatro núcleos do art. 60, § 4º, fortalecidos pela EC 132.
[31] A fraude à Constituição, na tradição da Verfassungsumgehung, não se configura pela reiteração do pleito vencido, que é direito de petição, mas pelo uso de instrumento infraconstitucional para alcançar resultado reservado ao poder de emenda. O § 4º do art. 125 do ADCT autoriza a dispensa de recolhimento apenas para 2026, “nos termos de lei complementar”; não há dispositivo equivalente para 2027.
[32] Levantamento literal nos anais. No PRLP 2 o relator afirmou: “Nesse cenário, propomos a extinção da Contribuição para o PIS, da Cofins, do IPI, do ICMS e do ISS”. No MAN 1, cinco dias antes da promulgação: “Já houve a aprovação da extinção dos cinco principais tributos atuais sobre o consumo: IPI, PIS, Cofins, ICMS e ISS”, e a estrutura da proposta foi montada “com a divisão se justificando pelas diferentes datas de vigência”.
[33] PLATÃO. A República, Livro VII, 514a-517a.
[34] WITTGENSTEIN, Ludwig. Tractatus Logico-Philosophicus, 6.54, ed. cit.
Os artigos escritos pelos “colunistas” não refletem necessariamente a opinião do Portal da Reforma Tributária. Os textos visam promover o debate sobre temas relevantes para o país.