Por Enzo Bernardes, de Brasília
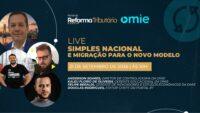
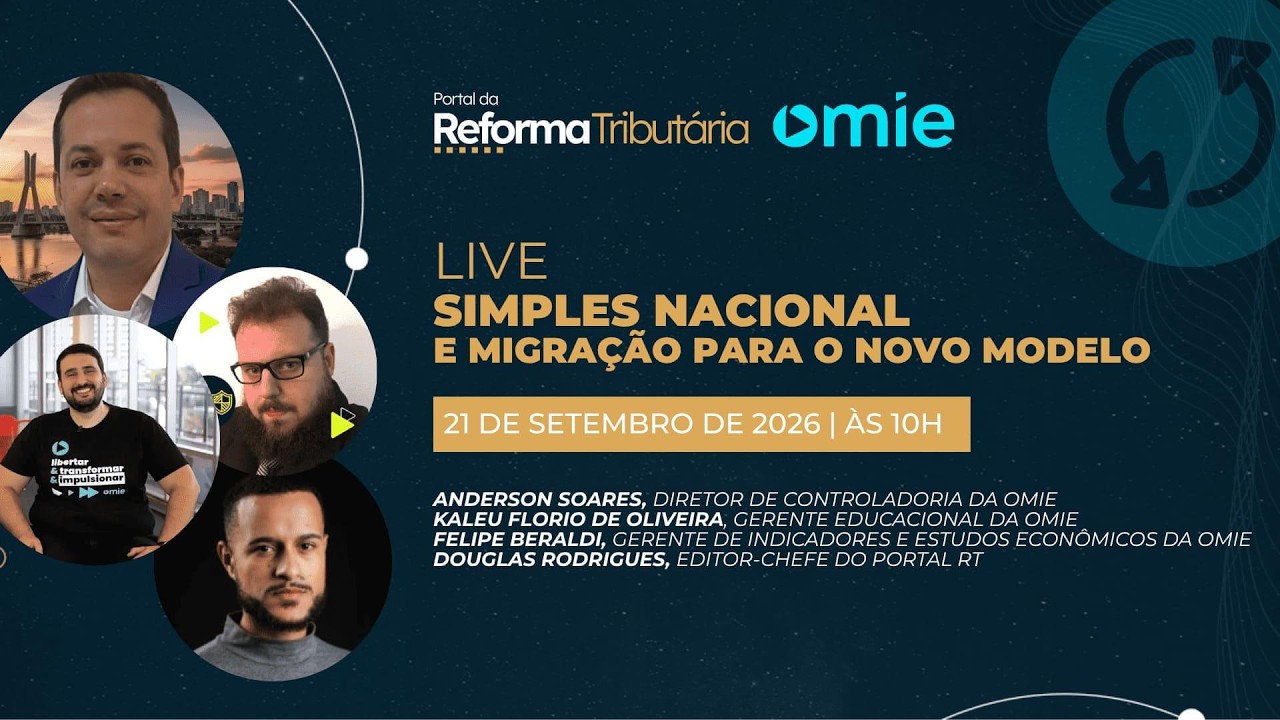
A escolha pelo modelo híbrido do Simples Nacional não deve ser determinada apenas pela alíquota da CBS (Contribuição sobre Bens e Serviços), mas principalmente pelo modelo de negócio da empresa, mostrou webinar realizado nesta 2ª feira (21.set.2026) pela Omie com o Portal da Reforma Tributária.
Na ocasião, especialistas da Omie debateram as principais mudanças do Simples Nacional com a reforma tributária e a escolha entre o modelo tradicional e o híbrido.
“A escolha pelo [modelo] híbrido não necessariamente passa pela alíquota, passa pelo modelo de negócio. Então, o que o empresário tem que simular é quem é o cliente, o quanto será pressionado pelo cliente para gerar crédito integral. E aqui, por conta até de se manter competitivo, de ter relevância, dependendo do negócio“, disse Felipe Beraldi, gerente de indicadores e estudos econômicos da Omie..
Segundo ele, a empresa precisa avaliar seus clientes, fornecedores, compras e despesas antes de decidir. O especialista avalia que a escolha de regime tributário está mais atrelada com a posição da empresa nas cadeias produtivas do que propriamente com a alíquota.
Nesse sentido, Kaleu Florio de Oliveira, gerente educacional da Omie, diz que a ausência da definição da alíquota da CBS não deve impedir as empresas de iniciarem a análise.
Ele recomenda que as empresas utilizem, em suas simulações, três cenários de alíquota: uma abaixo da estimativa, outra com a porcentagem esperada e uma terceira considerada “mais agressiva”.
Segundo Oliveira, os cenários devem levar em consideração não só a alíquota, mas tudo que a empresa consome:
“Agora, com o crédito amplo entre as cadeias […] até, por exemplo, serviços de internet, água, luz […] As contas do dia a dia da empresa agora também podem gerar créditos tributários para quem estiver nesse modelo híbrido“, disse Oliveira.
Beraldi reforçou que a alíquota é importante para a formação dos preços, mas não deve concentrar toda a análise: “Você pode simular com N alíquotas diferentes, mas a depender do que você tiver cadastrado de compras, de custos e despesas elegíveis a crédito, e do perfil dos seus clientes […] o modelo de negócio vai te dar a pista da escolha que precisa ser feita agora“, disse.
FORNECEDORES
Anderson Soares, diretor de controladoria da Omie, afirmou que a análise deve começar pela cadeia de fornecedores. Segundo ele, é fundamental entender quem são os fornecedores e prestadores de serviços, além de identificar as oportunidades que surgem ao longo da operação.
Ele avalia que a reforma muda a forma como as empresas devem analisar seus custos. Despesas com mídia, nuvem, aluguel, advogados e contabilidade, por exemplo, passam a ser analisadas também pela possibilidade de geração de créditos.
“Então, quando eu faço essa relação e entendo muito bem quem são os meus fornecedores, eu consigo observar oportunidades de que o meu custo, quando custa o meu produto, reduza“, disse Soares.
O executivo reforçou a ideia de que empresas do Simples devem avaliar sua posição na cadeia. Uma companhia que vende para uma empresa do regime regular pode sofrer pressão para aderir ao híbrido, mas também pode encontrar oportunidades de crédito nas próprias aquisições.
Anderson destacou que a análise não deve ser restrita às empresas B2B (de empresa para empresa). Mesmo negócios que vendem diretamente ao consumidor podem encontrar vantagens dependendo de seus fornecedores e dos créditos disponíveis.
CONTROLE E TECNOLOGIA
Para Beraldi, a mudança vai além da definição do regime tributário: “No fundo, a reforma tributária é sobre conformidade e tecnologia. Então a reforma vai forçar a conformidade fiscal fazer parte da operação das empresas, inclusive das empresas pequenas no Brasil“, disse.
Na avaliação dele, a tecnologia, que antes poderia representar um diferencial de gestão, passa a ser necessária para lidar com as novas exigências.
Beraldi também destacou que o novo modelo aumenta a necessidade de controle sobre preços, fornecedores e operações. Para ele, a visibilidade sobre os dados será importante para preservar créditos tributários e evitar problemas de conformidade.
Anderson afirmou que a mudança exige uma nova postura dos empresários. Segundo ele, empresas que ainda concentram controles em planilhas ou deixam a análise das operações para depois precisarão rever seus processos.
CARGA TRIBUTÁRIA
Beraldi também afirmou que a reforma não deve solucionar o problema da carga tributária brasileira: “A grande frustração da reforma, pelo menos para mim como economista, é que ela não endereça o nosso problema de carga [tributária]. E ela não vai endereçar mesmo, porque esse problema de carga tributária a gente já sente hoje“, disse, citando que a carga tributária no Brasil já supera os 30%.
ENTENDA
A janela para adesão ao Simples Nacional para 2027 e para a decisão sobre a forma de recolhimento do IBS (Imposto sobre Bens e Serviços) e da CBS começou em 1º de setembro e vai até 30 de setembro.
A empresa poderá manter os 2 tributos dentro da guia única do Simples Nacional, o DAS (Documento de Arrecadação do Simples Nacional), no modelo que a Receita Federal denomina Simples Nacional “puro”, também conhecido no mercado como “Simples Tradicional”.
No modelo híbrido, a empresa permanece no Simples Nacional para os demais tributos, mas passa a recolher o IBS e a CBS separadamente, fora do DAS, pelo regime regular.
A escolha feita em setembro terá efeitos no 1º semestre de 2027, de janeiro a junho. Caso a empresa não opte pelo regime regular, IBS e CBS permanecerão incluídos no recolhimento unificado do Simples Nacional nesse período.
Haverá uma nova possibilidade de escolha em março de 2027, com efeitos para o segundo semestre. A legislação também permite cancelar, até 30 de novembro, tanto a opção pelo Simples Nacional quanto a escolha pelo regime híbrido.
Porém, o secretário especial da Receita Federal, Robinson Barreirinhas, afirmou que as empresas do Simples Nacional poderão rever a opção pelo regime de tributação de IBS e CBS mesmo após a janela de arrependimento, em novembro, caso o Senado fixe a alíquota da CBS depois desse prazo.
O Senado deve fixar a alíquota de referência da CBS até 15 de dezembro.
SOBRE A OMIE
A Omie oferece sistema de gestão, serviços financeiros, educação transformadora e uma comunidade para liberar o caminho do desenvolvimento a todos que desejam empreender no Brasil.