Por Leonardo Alexandre, de São Paulo
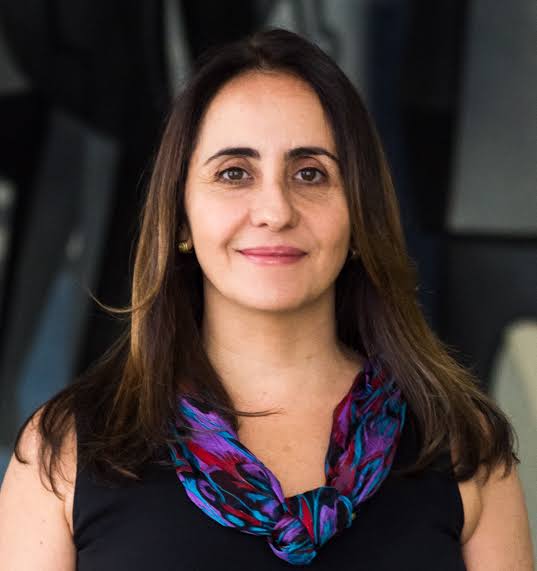
A deputada federal Adriana Ventura (Novo-SP) apresentou um projeto de lei complementar que cria alíquota zero de CBS (Contribuição sobre Bens e Serviços) nas vendas de empresas brasileiras a pessoas físicas, limitadas a US$ 100 por operação, na 5ª feira (10.set.2026).
O PLP (Projeto de Lei Complementar) 251/2026 altera a Lei Complementar nº 214, de 2025, que instituiu a reforma tributária sobre o consumo. Pelo texto, o valor da operação é convertido em reais pela taxa de câmbio de venda divulgada pelo Banco Central para o dia útil anterior à emissão do documento fiscal.
A redução da CBS, porém, não é permanente nem incondicional. Ela vale apenas enquanto as importações de pequeno valor feitas por pessoa física continuarem com tributação efetivamente nula, seja de Imposto de Importação, seja de IBS (Imposto sobre Bens e Serviços) e CBS, em pelo menos uma faixa de valor. Se essa condição deixar de existir, o benefício às vendas internas fica automaticamente suspenso; se for restabelecida, a alíquota zero volta a valer.
O limite de US$ 100 é aplicado a cada operação isoladamente, e o projeto veda o fracionamento de notas fiscais como forma de burlar o teto. O texto prevê ainda que regulamento possa ajustar essas condicionantes para equivaler ao tratamento dado às importações de pequeno valor.
Ficam fora do benefício as empresas domiciliadas no exterior, inclusive quando atuam por meio de filiais ou marketplaces no Brasil, e as vendas destinadas a pessoas físicas que exerçam atividade empresarial, ainda que de forma informal.
Empresas do Simples Nacional terão tratamento equivalente, com desconto no valor apurado no DAS (Documento de Arrecadação do Simples Nacional). A forma de aplicação desse desconto será regulamentada pelo Comitê Gestor do IBS e da CBS em até 180 dias após a publicação da lei.
O texto também exige que o Poder Executivo estime o impacto orçamentário e financeiro da medida em até 90 dias, conforme a Lei de Responsabilidade Fiscal, condicionando a vigência da renúncia fiscal à indicação de medidas de compensação.
A lei, se aprovada, passaria a valer a partir da publicação, mas os efeitos práticos da alíquota zero de CBS só devem ocorrer quando esse tributo efetivamente substituir o PIS (Programa de Integração Social) e a Cofins (Contribuição para o Financiamento da Seguridade Social) sobre as vendas alcançadas pelo projeto.
Segundo a justificação apresentada por Ventura, o PLP 251/2026 é uma adaptação de proposta anterior da deputada, formulada ainda sob a vigência do PIS e da Cofins, antes da substituição desses tributos pela CBS. A principal novidade em relação à versão original é o mecanismo de condicionamento dinâmico, que vincula o benefício às vendas internas ao tratamento tributário aplicado, a cada momento, às importações de pequeno valor.
Para Ventura, a redução do Imposto de Importação sobre compras internacionais abriu uma vantagem competitiva para produtos estrangeiros sobre os nacionais, que continuam sujeitos à cobrança integral da CBS mesmo em vendas de baixo valor.
A proposta foi apresentada no mesmo dia em que o governo sancionou o PLV (Projeto de Lei de Conversão) 13/2026, que zerou o Imposto de Importação sobre compras internacionais de até US$ 50, a chamada taxa das blusinhas, e reduziu de 60% para 30% a alíquota cobrada sobre compras entre US$ 50 e US$ 3.000. A deputada já havia tentado corrigir essa diferença durante a tramitação da medida provisória que deu origem ao PLV 13/2026. “Tentamos corrigir a diferença durante a votação da MP. A emenda não avançou”, disse Ventura, segundo reportagem do DCI (Diário Comércio Indústria & Serviços).
O projeto tem também as assinaturas dos deputados Gilson Marques (Novo-SC), Luiz Lima (Novo-RJ) e Marcel van Hattem (Novo-RS), todos do mesmo partido de Ventura.
O PLP 251/2026 ainda não tem relator nem data de votação marcada. Ele está com a situação “aguardando despacho do presidente da Câmara dos Deputados”, primeira etapa depois da apresentação de qualquer projeto de lei.
A íntegra do PLP 251/2026 pode ser consultada na ficha de tramitação do projeto, no site da Câmara dos Deputados.