Por Enzo Bernardes, de Brasília
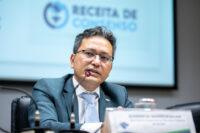
O secretário especial da Receita Federal, Robinson Barreirinhas, afirmou nesta 6ª feira (18.set.2026) que as empresas do Simples Nacional poderão rever a opção pelo regime de tributação de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) mesmo após a janela de arrependimento, em novembro, caso o Senado fixe a alíquota da CBS depois desse prazo.
O Senado deve fixar a alíquota de referência da CBS até 15 de dezembro. As empresas devem decidir, até 30 de setembro, se irão recolher IBS e CBS dentro da guia única do regime ou por fora, no chamado “Simples Híbrido”.
Até 30 de novembro, poderão desistir da escolha. É possível que a alíquota da CBS ainda não esteja definida até essa data.
Uma eventual revisão da opção tributária após a janela de novembro foi uma sugestão do CFC (Conselho Federal de Contabilidade). A Receita firmou um acordo com o Comitê Gestor do IBS para viabilizar a medida:
“Se o Senado fixar [a alíquota da CBS] só depois desse prazo, nós garantimos que ninguém vai ser prejudicado. Isso eu posso dizer porque já está pactuado com o Comitê Gestor, que representa os interesses dos estados e dos municípios […] o contribuinte não será surpreendido, ele sempre poderá optar por desistir dessa opção após essa decisão“, disse.
Segundo o secretário, o sistema da Receita Federal está preparado para esse cenário, mesmo que o intervalo entre a revisão da opção e o início de 2027 seja curto.
As declarações foram feitas em uma coletiva de apresentação da “Força-Tarefa: Reforma Tributária”, ação que visa combater as fake news e orientar empresas sobre a reforma tributária. O Portal da Reforma Tributária acompanhou a coletiva presencialmente no Ministério da Fazenda.
O ponto principal da ação é a divulgação da página Programa da Reforma Tributária do Consumo, que reúne informações importantes sobre a transição do sistema tributário.
É uma medida da Receita Federal em colaboração com o CFC, com o Sebrae e com a Fenacon (Federação Nacional das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas).
Além de Barreirinhas, participaram da coletiva:
- Joaquim Bezerra, presidente do CFC.
- Rodrigo Soares, presidente do Sebrae.
- Diogo Chamun, vice-presidente da Fenacon.
- Adriana Gomes Rêgo, secretária especial adjunta da Receita Federal.
ENTENDA
A janela para adesão ao Simples Nacional para 2027 e para a decisão sobre a forma de recolhimento do IBS e da CBS começou em 1º de setembro e vai até 30 de setembro. Barreirinhas disse que esse prazo é fixado em lei (LC 214 de 2025) e não pode ser alterado.
A empresa poderá manter os 2 tributos dentro da guia única do Simples Nacional, o DAS (Documento de Arrecadação do Simples Nacional), no modelo que a Receita Federal denomina Simples Nacional “puro”, também conhecido no mercado como “Simples Tradicional”.
No modelo híbrido, a empresa permanece no Simples Nacional para os demais tributos, mas passa a recolher o IBS e a CBS separadamente, fora do DAS, pelo regime regular.
A escolha feita em setembro terá efeitos no 1º semestre de 2027, de janeiro a junho. Caso a empresa não opte pelo regime regular, IBS e CBS permanecerão incluídos no recolhimento unificado do Simples Nacional nesse período.
Haverá uma nova possibilidade de escolha em março de 2027, com efeitos para o segundo semestre. A legislação também permite cancelar, até 30 de novembro, tanto a opção pelo Simples Nacional quanto a escolha pelo regime híbrido.