Por Leonardo Alexandre, de São Paulo
O TCU (Tribunal de Contas da União) marcou para a 4ª feira (28.out.2026) a deliberação de um processo administrativo sobre o cálculo da alíquota de referência da CBS (Contribuição sobre Bens e Serviços). O item está na pauta da sessão extraordinária do plenário, às 10h30, com relatoria do ministro Vital do Rêgo.
O TCU tem até 30 de outubro, dois dias depois da sessão, para enviar ao Senado os cálculos da alíquota de referência da CBS de 2027 e do redutor aplicado às operações contratadas pela administração pública. Depois de receber os números, o Senado deve fixar a alíquota de referência até 15 de dezembro. A noventena prevista na Constituição não se aplica a esse prazo.
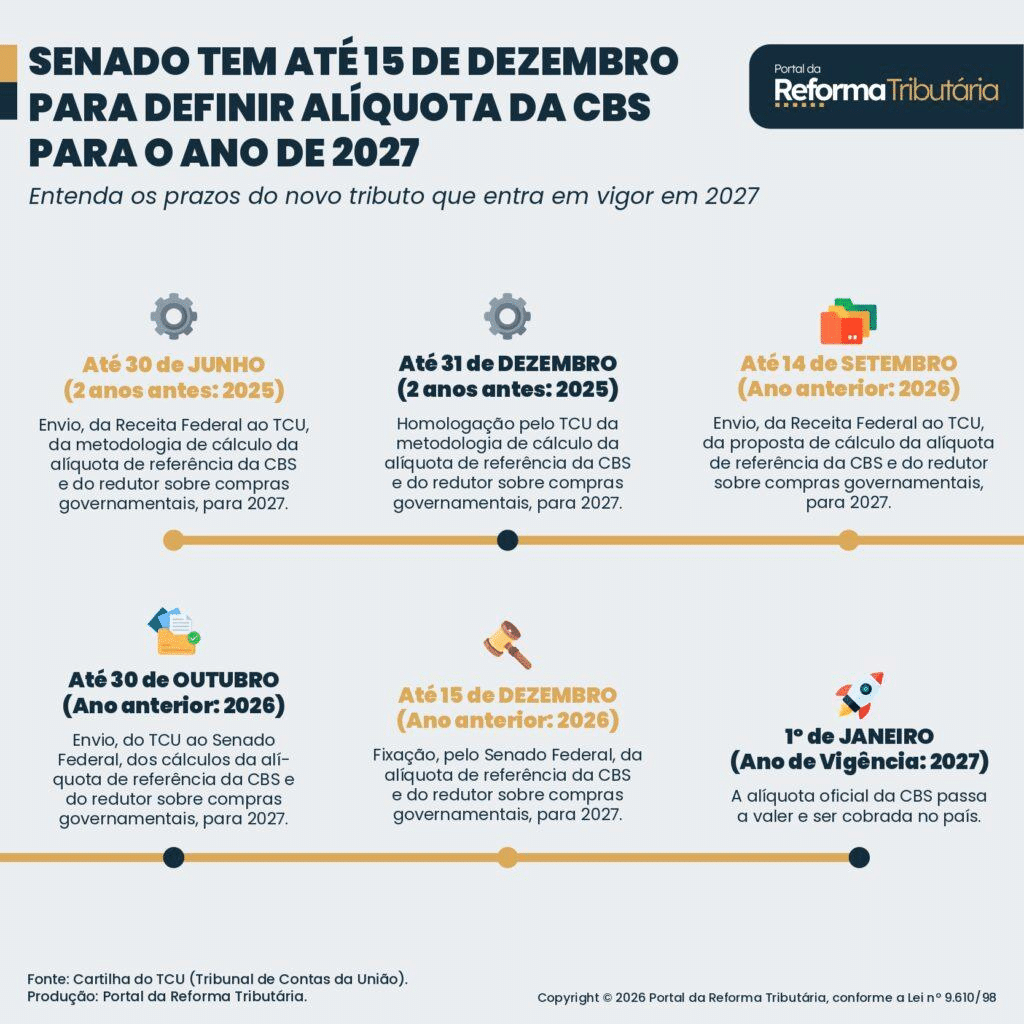
Se o Senado não fixar a alíquota até o fim dos prazos do ano anterior ao início da cobrança, os cálculos do TCU valem provisoriamente. Se o Senado aprovar a alíquota depois, o novo valor passa a valer a partir do início do segundo mês seguinte à aprovação, respeitada a anterioridade do exercício.
Algumas etapas já foram cumpridas. A Receita Federal enviou ao TCU a metodologia de cálculo em junho de 2025, e os documentos foram homologados. O TCU também preparou, com apoio da Receita, uma cartilha com o calendário do cálculo das alíquotas da CBS de 2027. As alíquotas de referência do IBS (Imposto sobre Bens e Serviços) serão fixadas para o período de 2029 a 2033.
A ROIT, empresa de tecnologia, estima a alíquota da CBS de 2027 em 9,43%. O cálculo considera a Lei Complementar 214/2025, a Lei Complementar 227/2026 e as cargas atuais do PIS (Programa de Integração Social), da Cofins (Contribuição para o Financiamento da Seguridade Social) e do IPI (Imposto sobre Produtos Industrializados), tributos federais que a CBS vai substituir.