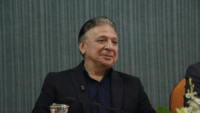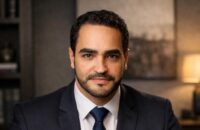
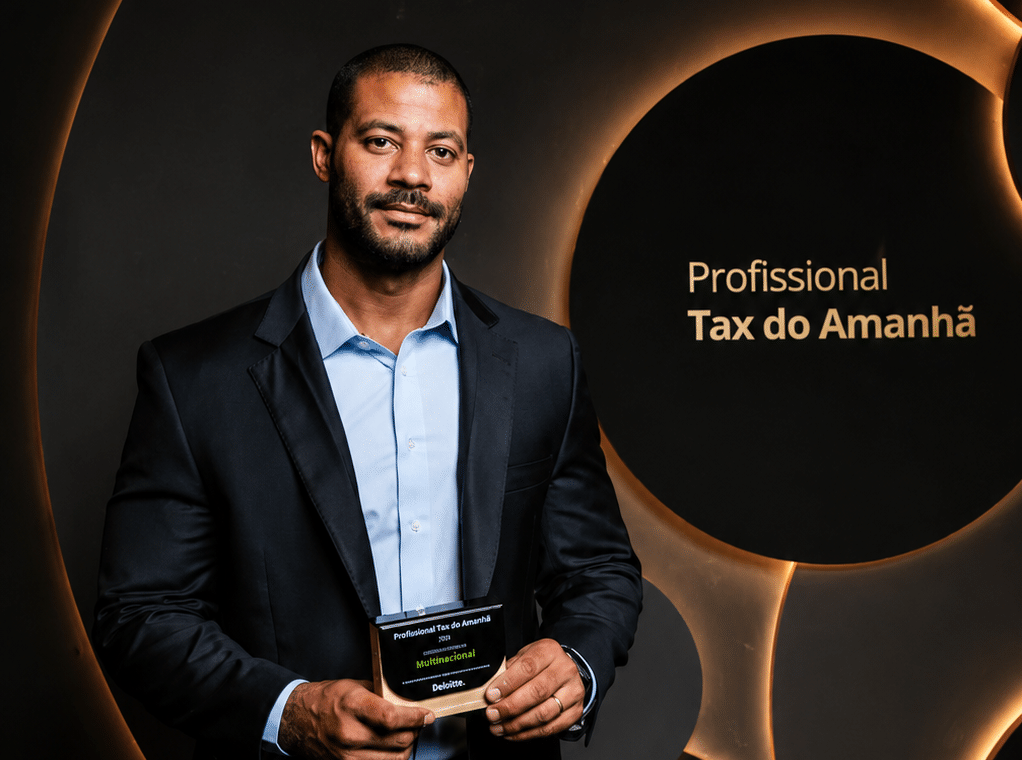
Na imagem, Rodrigo Reis, Tax director na 99 – Foto: Reprodução via 99
Esta reportagem foi publicada anteriormente na 7ª edição da Revista da Reforma Tributária. Clique aqui para assinar e receber as próximas edições.
Uma das líderes no mercado de transportes privados on-line, a 99 enfrenta alguns dilemas sobre a implementação da reforma tributária. Tax director da companhia, Rodrigo Reis disse à Revista que uma das questões em discussão é qual critério será usado para determinar a tributação no destino em uma corrida por aplicativo. A dúvida é ainda mais relevante ao considerar trajetos que passam por mais de uma cidade. Por exemplo, um motorista que leva um passageiro da capital São Paulo para uma cidade no grande ABC paulista. Neste caso, ainda não se sabe qual será o critério utilizado para determinar a tributação. O endereço do motorista e a geolocalização foram algumas das alternativas citadas.
“Nós temos tentado estudar aqui qual vai ser a melhor forma. Na indefinição da determinação do local, por exemplo, nós vamos determinar com base no domicílio do motorista parceiro? São esses tipos de discussões que nós temos tentado entender. Sabemos que vai variar. Entendemos que essa questão tem a tributação na origem, mas estamos tentando entender aqui como podemos ser impactados”, declara Reis em entrevista à Revista da Reforma Tributária.
Os outros serviços ofertados pela 99 não enfrentam tal dilema. Rodrigo explica que, no caso da vertente de delivery da marca (99 food), a definição já está clara: a tributação ocorre onde a comida é entregue. Segundo ele, todas as mudanças necessárias para garantir a implementação da reforma serão adotadas já no ano que vem. “Temos entendimentos diversos para efeito de mercado e discussões, mas é algo que estamos tentando entender aqui a tempo de implementar em 2027”, diz.
O objetivo da 99 durante o momento atual de transição da tributária é se adaptar às regras com o menor impacto possível no caixa. Isso demanda tempo, além de estudo e diálogo com diversos órgãos públicos para apresentar dúvidas e colher soluções. A entrevista à Revista foi realizada em 5 de maio, dias depois da publicação dos regulamentos do IBS e da CBS. Naquele momento, Rodrigo Reis afirmou estar debruçado integralmente sobre os documentos em busca de uma melhor compreensão.
As análises sobre o split payment também estão sobre a mesa. Esta reportagem questionou Rodrigo se há alguma resistência por parte dos motoristas de que o recolhimento automático dos tributos gere algum dano ou perda aos profissionais de aplicativo. Ele respondeu que o tema está em acompanhamento. Explicou que muitos dos trabalhadores vinculados à plataforma devem se enquadrar na figura do nanoempreendedor, que fica isento do recolhimento de IBS/CBS.
“Dadas essas indefinições, nós estamos, de fato, acompanhando. Nós temos algumas conclusões aqui também. Você mencionou o caso dos motoristas. Nós ainda não temos um posicionamento, uma vez que boa parte dos parceiros tende a ser de nanoempreendedores– que, inclusive, é uma figura que veio com a reforma tributária. Nós ainda não temos um posicionamento final e seguimos acompanhando. Nós esperamos que nos próximos meses, nos próximos tempos, tenhamos novidades relativamente ao split payment”, afirma.
Outro assunto em estudo é um eventual impacto indireto do Imposto Seletivo nas operações da 99. A plataforma em si não terá incidência do novo tributo, mas haverá influência indireta por causa da cobrança sobre a gasolina e sobre veículos considerados poluentes. A indefinição das alíquotas atrapalha quaisquer análises que possam ser feitas sobre este cenário.
O tax director afirma que a 99 tem uma boa interlocução com a Receita Federal “na medida do possível”. Cita que o órgão costuma atender demandas e mantém o diálogo aberto para dar orientações e tirar dúvidas. Segundo o profissional, o modelo de negócios da companhia é muito “específico”. Isso leva a uma necessidade maior de diálogo com o Fisco sobre aspectos particulares aos serviços de mobilidade.
“Na medida do possível, entendemos que temos sido ouvidos. Nós temos tido algumas discussões recorrentes em alguns pontos específicos da reforma, na medida em que tentamos dar visibilidade para o nosso modelo de negócio, que diverge muito da maioria dos outros modelos. Somos uma empresa de tecnologia e de intermediação, então temos muitas particularidades inerentes ao nosso modelo”, avalia.
Leia a entrevista completa com Rodrigo Reis. As perguntas da reportagem estão em negrito e as respostas, em itálico:
Revista: Como tributarista de uma grande plataforma como a 99, qual é a principal demanda e o maior desafio do setor de mobilidade e tecnologia em relação à implementação prática da reforma tributária neste momento?
Reis: Bom, nós vínhamos trabalhando com a reforma há bastante tempo. Acho que, fazendo um recorte aqui, nós discutimos a reforma tributária aqui no Brasil há muitos anos. E, mais fortemente, com a aprovação da lei nos últimos anos, nós intensificamos um pouco mais.
E, agora, é oportuno dizer que nós temos empenhado esforços em entender o regulamento. O regulamento foi publicado há poucos dias. Então, neste momento, exatamente, nós temos empenhado esforços para entender o regulamento e as implicações, conectando o regulamento com a lei que já tinha sido anteriormente publicada. De forma muito resumida, o que nós temos feito neste momento agora é, exatamente, fazer a conexão com a lei e o regulamento.
Considerando que a Didi Chuxing (controladora da 99) é uma gigante chinesa, quais demandas ou particularidades vindas da matriz na China poderiam se beneficiar de um canal de comunicação melhor com o cenário brasileiro neste momento?
Sim, nós somos controlados pelo grupo chinês Didi, que é a maior empresa de mobilidade urbana do mundo. E hoje nós temos empenhado esforços também em conectar usuários e oferecer outros tipos de serviços.
Essencialmente, quando nós falamos de reforma tributária, é muito conhecido ao redor do mundo que o Brasil tem um dos sistemas tributários mais complexos do mundo. Isso é muito notório e é conhecido e reconhecido pela China, pelo nosso headquarter.
Basicamente, quando a pauta é reforma tributária, nós temos uma grande expectativa em reduzir essa complexidade do nosso sistema aqui. Toda vez que reforma, nós estamos discutindo essa redução da complexidade, atraindo mais investidores e conectando o nosso sistema tributário com as práticas da OCDE [Organização para a Cooperação e Desenvolvimento Econômico] que acontecem ao redor do mundo. Então, é toda a expectativa que nós temos.
Toda a demanda que nós temos hoje é muito vinculada à reforma e em como nós vamos aplicar todas essas mudanças –que são mudanças muito significativas– com o mínimo de impacto possível na nossa operação. Nós temos muitas discussões recorrentes há bastante tempo nesse sentido. Basicamente, tentando atravessar esse período de transição que é extenso com o mínimo de impacto para a nossa operação.
O setor de tecnologia e a empresa estão se sentindo ouvidos pelas autoridades tributárias, considerando o histórico de difícil acesso à Receita Federal para o esclarecimento de dúvidas?
Nós temos uma boa interlocução com a Receita Federal, até por conta das particularidades do nosso negócio. Nós temos um negócio muito específico. Somos uma empresa de intermediação para, basicamente, os modelos de negócio que nós temos aqui. Então, nós temos uma boa interlocução. Nós contamos com o nosso time de EA e o nosso time de relações governamentais, que possibilita que possamos expor nossas dores.
Na medida do possível, entendemos que temos sido ouvidos. Nós temos tido algumas discussões recorrentes em alguns pontos específicos da reforma, na medida em que tentamos dar visibilidade para o nosso modelo de negócio, que diverge muito da maioria dos outros modelos. Somos uma empresa de tecnologia e de intermediação, então temos muitas particularidades inerentes ao nosso modelo.
Temos, por exemplo, o nosso programa de mobilidade, o nosso business de food, de alimentos, e o nosso business financeiro também. Nós temos muitos modelos de negócio, cada um com suas particularidades. Tudo o que nós tentamos nessa interlocução é ser ouvidos, compartilhando as nossas particularidades.
Que recomendações podem ser dadas a empresas com matrizes estrangeiras, como as chinesas, para gerenciar o período de transição da reforma tributária? E como tem sido o comportamento dos investidores internacionais diante da necessidade de compreender e adaptar-se a essa fase de dupla conformidade fiscal?
Como comentei, é uma mudança de paradigma considerável. Nós saímos de um modelo muito específico, que não existe em lugar nenhum do mundo. Nós temos um sistema –muitos costumam falar que temos uma jabuticaba aqui– que é complexo e onde nós empenhamos muitos esforços para cumprir o básico.
Nós seguimos para o modelo de IVA, que é um modelo, inclusive, apesar de ser um IVA dual replicado em outros países do mundo. Essa aderência ao modelo internacional fica muito mais fácil para os investidores entenderem o nosso modelo de negócio.
Mas eu acho que, nesse período de transição, o essencial para cada uma das empresas é entender o próprio modelo de negócio. Isso é muito particular. Até mesmo dentro do mesmo setor, nós podemos ter diversos modelos e diversas particularidades. Nós não podemos dizer que o que acontece na 99, por exemplo, se replica em outras empresas. Não acho que seja o caso.
O ponto central aqui é a empresa entender quais são as implicações aplicáveis para o seu modelo de negócio, que pode ser muito específico –mesmo sendo do mesmo setor. É entender, envolver as áreas de negócio e efetuar as discussões. É exatamente o que nós temos feito aqui internamente.
Aproveitando o gancho do início da entrevista, tem algum ponto específico do regulamento que acabou de sair que chamou mais a atenção ou gerou maior preocupação?
Nós estamos nesse momento, Gabriel, fazendo a leitura, fazendo as revisões e tendo discussões exatamente sobre o regulamento. Nós ainda não temos esse material final, uma vez que ele é muito extenso. Então, nós estamos dedicando horas e tentando fazer interpretações –pois tem essa questão interpretativa também.
Nós esperamos que essas conclusões sejam finalizadas pelo menos até o final da próxima semana. Nós sabemos que são muitas informações sensíveis, muitas aplicáveis ao nosso modelo de negócio, mas nós ainda não temos essa visão final. Não temos a nossa conclusão sobre o que está lá no regulamento.
Olhando o histórico desde o início da tramitação da emenda constitucional em 2023 até este momento de regulamentação, como foi o processo interno de acompanhar, compreender as novas regras e desenhar a adaptação do modelo de negócio da empresa?
Legal. Acho que é válido mencionar que nós participamos ativamente das discussões inerentes à reforma. Nós somos conselheiros do CCiF [Centro de Cidadania Fiscal] –que é onde, basicamente, a reforma tributária foi concebida. Nós somos conselheiros há bastante tempo, então posso dizer que estive à frente ali, discutindo todas essas nuances.
Acho que nós passamos por um momento natural de ceticismo. Essa reforma tributária vinha sendo discutida há muitos anos. Tivemos a PEC 45 lá atrás, com discussões, idas e vindas. Inicialmente seria o IVA único e depois mudou para o IVA dual por uma questão mais dos estados e municípios. Nós vínhamos acompanhando essa trajetória desde pelo menos 2021 de forma muito forte e positiva.
Nós temos acompanhado essa evolução. Conseguimos influenciar nessa construção da reforma, dando visibilidade para o nosso modelo de negócio, que é muito específico. Nós vínhamos nessa trajetória tentando entender quais são as implicações, envolvendo o negócio e preparando a empresa para essas grandes alterações.
Neste momento, nós estamos exatamente mergulhados no nosso modelo de negócio para tentar entender o que podemos fazer para atravessar essa transição com o menor impacto possível. Fazendo o recorte da reforma tributária desde lá da PEC 45 até hoje, acho que esse é o nosso posicionamento.
Do ponto de vista tributário, como é administrar dois serviços paralelos dentro da mesma plataforma, a mobilidade e o delivery, considerando que ambos envolvem motoristas e veículos, mas possuem finalidades e regras fiscais completamente diferentes?
Na verdade, nós falamos de 3 grandes pilares. Nós falamos do pilar de mobilidade, de food e do nosso financeiro. Cada um desses pilares, eu diria que nós temos particularidades.
Assumindo, por exemplo, o setor de mobilidade, nós temos um business muito mais maduro, em que estamos há bastante tempo no mercado. Nós temos aqui operações com passageiros e motoristas parceiros, então nós temos essa triangulação. Nós temos especificidades vinculadas ao setor.
Quando nós passamos para o setor de food, é um business não tão maduro assim, uma vez que estamos expandindo e ingressando nas capitais, fazendo lançamentos. Mas nós temos particularidades divergentes do que temos no business de mobilidade, pois nós temos a figura do restaurante, a figura do entregador e a figura do usuário. São mais operações. Nós temos particularidades que são muito vinculadas a esse setor e nós acabamos não replicando o que acontece no setor de mobilidade.
E, por fim, nós temos o nosso setor financeiro, a nossa iniciativa de fintech. Nós temos como objetivo principal oferecer serviços financeiros para os nossos usuários e é um setor muito regulado. Nós temos o Banco Central por trás, nós temos muitas questões dessa natureza. Inclusive, é um setor que vai estar sujeito ao regime específico para efeito de reforma tributária, então é totalmente à parte.
Nós temos 2 pilares que estão no regime geral e nós temos um serviço aqui que está no regime específico. Nós temos posicionamentos divergentes e formas de trabalhar diferentes.
Qual é a expectativa e a visão da empresa em relação ao split payment, especialmente com a iniciativa privada já lançando modelos de teste? E como vocês avaliam o risco de insatisfação na ponta, caso motoristas e entregadores parceiros sintam o impacto imediato do tributo retido automaticamente na fonte?
Nós temos muita expectativa com o split payment, porque entendemos que, na essência, tende a ser um instrumento muito interessante para que possamos ter um sistema tributário muito fluido.
Nós estamos vendo as movimentações com relação ao split payment. Nós sabemos que ele tem uma complexidade alta. A iniciativa privada está se envolvendo e o Fisco –dado o volume de informações– também está muito empenhado nesse esforço de colocar o split payment para a frente. O ano de 2027 tende a ser um ano de teste, com a implementação sendo gradual. Então, nesse momento, nós estamos tentando entender como seremos impactados e como podemos antecipar essas problemáticas.
Dadas essas indefinições, nós estamos, de fato, acompanhando. Nós temos feito algumas conclusões aqui também. Você mencionou o caso dos motoristas. Nós ainda não temos um posicionamento, uma vez que boa parte dos parceiros tende a ser de nanoempreendedores – que, inclusive, é uma figura que veio com a reforma tributária. Nós ainda não temos um posicionamento final e seguimos acompanhando. Nós esperamos que nos próximos meses, nos próximos tempos, tenhamos novidades relativamente ao split payment.
Para além das questões de pagamentos, quais seriam as outras demandas tecnológicas que a reforma tributária impõe ao setor?
Bom, acho que tecnologia na reforma tributária diz muito. Todos os nossos sistemas aqui vão ser impactados. Nós temos os nossos ERPs e as nossas soluções fiscais, então hoje nós temos uma frente de trabalho aqui dedicada a essa parte dos sistemas.
Nós temos um período de transição no qual as regras vão ser distintas a cada ano. Nós temos emissões de notas fiscais com modelos diferentes e novos cenários também de emissões de modelo de nota fiscal. Eu diria que a tecnologia acaba sendo, talvez, o coração da reforma tributária. Sem tecnologia nós não conseguimos avançar.
Nós temos empenhado esforços para preparar o nosso ERP, as nossas soluções fiscais e os sistemas paralelos também para que nós possamos atender à reforma tributária. Sem sombra de dúvida, a tecnologia é muito importante neste contexto de reforma tributária.
Como a indefinição prolongada das alíquotas do IBS, da CBS e do Imposto Seletivo afeta o planejamento da empresa? E de que forma essa incerteza impacta indiretamente a plataforma, considerando que o Imposto Seletivo pode encarecer a compra de novos veículos e peças pelos motoristas parceiros?
A indefinição de alíquota de fato traz um cenário de incerteza para nós, porque nós dependemos de previsibilidade. Sem as projeções de alíquotas, não conseguimos eventualmente estimar qual é o impacto da carga tributária diante da reforma tributária.
Nós temos a alíquota referencial hoje. É a alíquota que nós temos, inclusive, assumido para todos os nossos estudos e para todas as nossas projeções aqui. De fato, essa indefinição acaba por não nos dar assertividade em nossos estudos.
Com relação ao imposto seletivo, nós não somos contribuintes do imposto seletivo. Nós já não éramos do IPI, e do seletivo acontece da mesma forma. Mas isso acaba impactando indiretamente a nossa cadeia de serviço, o que nós seguimos também acompanhando de forma pontual.
Com a mudança da tributação para o princípio do destino, como fica a divisão e o recolhimento do IBS em viagens de aplicativo que começam em uma cidade e terminam em outra? O que muda na prática para a plataforma gerenciar essa transição?
Nós seguimos discutindo esses aspectos de tributação, destino, origem e tudo mais, muito por conta do nosso modelo de negócio e desses diferentes modelos de negócio que nós temos. Mas nós entendemos que isso pode impactar sim nessa determinação da alíquota, que pode variar.
Quando nós estamos falando, por exemplo, do modelo de negócio de mobilidade, nós falamos de uma tributação muito mais voltada para onde o consumo acontece, que é onde o passageiro embarca. Então nós temos essa particularidade. E a forma de definição nós temos discutido exatamente porque definir com precisão onde o passageiro embarca pode nos trazer alguns desafios, inclusive operacionais.
Pode dar algum exemplo de quais seriam os desafios?
Desafio de determinar mesmo. Nós vamos utilizar o que para determinar? Geolocalização? Como é que nós vamos cravar essa alíquota?
Nós temos tentado estudar aqui qual vai ser a melhor forma. Na indefinição da determinação do local, por exemplo, nós vamos determinar com base no domicílio do motorista parceiro? São esses tipos de discussões que nós temos tentado entender. Nós sabemos que vai variar. Nós entendemos que essa questão tem a tributação na origem, mas nós estamos tentando entender aqui como podemos ser impactados.
E quando nós vamos para o negócio de alimentos, nós seguimos uma dinâmica um pouco diferente, porque onde o consumo acontece é onde ocorre a efetiva entrega do alimento. Então, onde nós entregamos é exatamente onde está o consumo ali. É algo que nós seguimos discutindo também. Nós temos entendimentos diversos para efeito de mercado e discussões, mas é algo que nós estamos tentando entender aqui a tempo de implementar em 2027.
Para encerrar, deixo o espaço aberto para suas considerações finais. Há algum ponto importante sobre a reforma tributária que não abordamos ou alguma mensagem que você gostaria de destacar para o setor?
Acho que, de forma geral, é somente nós tentarmos destacar aqui o quanto nós temos empenhado esforços na reforma tributária. Participando ativamente, como eu comentei, nós somos conselheiros do CCiF, então nós discutimos a reforma tributária há muito tempo. Estamos influenciando e fazendo com que o Fisco entenda o nosso modelo de negócio. Até recentemente nós temos tido muitas agendas com eles, então acho que esse é o desafio.
Nós entendemos que vai ser um período desafiador para a frente, uma vez que é um período de transição muito longo. Mas nós acreditamos que, minimamente, nós vamos ter um sistema tributário talvez mais justo e mais igualitário, o que pode favorecer o ambiente de negócios aqui no Brasil. Basicamente, essa é a nossa visão.