Por Douglas Rodrigues, de Brasília
Se protocolada e aprovada, uma PEC (Proposta de Emenda à Constituição) para ampliar a transição da reforma tributária para janeiro de 2028 permitiria o debate sobre novas mudanças no novo modelo sobre o consumo.
A CBS (Contribuição sobre Bens e Serviços) será cobrada a partir de janeiro do ano que vem. A alíquota foi proposta em 11,3% pelo TCU (Tribunal de Contas da União) –patamar considerado elevado por especialistas e empresas, que esperavam algo na faixa de 9%.
O Ministério da Fazenda e o TCU alegam que o percentual ficou alto por causa dos benefícios setoriais concedidos pelo Congresso durante a tramitação da reforma do consumo.
Se o Legislativo aprovar uma PEC que adie a reforma, abre-se margem para incluir emendas que modifiquem os benefícios e reduzam a alíquota. Já estava no radar do governo um projeto de lei para fazer o debate mais à frente.
O próprio ministro da Fazenda, Dario Durigan, disse na 3ª feira (3.nov.2026) que a alíquota maior vai “dar condição” para que o Congresso “reveja as exceções”.
PEC NÃO PROTOCOLADA
Circula em grupos de WhatsApp a minuta de uma PEC para adiar a cobrança integral da CBS para 2028 e prolongar a transição para o novo tributo.
Diante disso, postagens nas redes sociais dão a entender que a reforma pode ser postergada. Ocorre que a PEC ainda não está protocolada na Câmara dos Deputados até o momento da publicação desta reportagem.
Muito provavelmente, o texto está na fase de assinaturas. São necessários ao menos 171 signatários para que uma PEC comece a tramitar na Casa.
Mesmo protocolada, a tendência é haver pouco espaço para aprovação da proposta.
Porém, se a minuta de adiamento ganhar tração, integrantes do governo querem aproveitar a janela para cortar benefícios. Dezenas de entidades setoriais foram ao Congresso e conseguiram redução para seus segmentos, mas o cenário pode mudar antes mesmo do novo tributo entrar em vigor.
O PESO DAS EXCEÇÕES
Pela metodologia do TCU, o que mais pesou na alíquota elevada foi a alíquota zero para produtos da Cesta Básica Nacional. A versão original do projeto que regulamentava a reforma tributária previa apenas 15 itens na cesta, entre os quais arroz, feijão, pão e leite.
Durante a tramitação na Câmara, os deputados acrescentaram carnes, queijos, todos os tipos de farinha, aveia, sal, óleo de milho, etc. A carne, por exemplo, foi o item que mais puxou o percentual do grupo para cima, pois é o que tem maior peso na lista de consumo.
Para mitigar o efeito de um eventual aumento de carga tributária à população de baixa renda, o projeto original previa o cashback (devolução de parte do imposto pago) para compensar a mudança.
Os autores do projeto original argumentaram que dar isenção aos mais ricos e aos mais pobres no mesmo produto manteria a assimetria tributária que a reforma prometia corrigir.
Além da cesta, há alíquota zero para medicamentos (que beneficia em peso a indústria farmacêutica) e produtos hortícolas.
O TCU projetou que essas isenções devem retirar R$ 126,3 bilhões da receita anual da CBS (25,9% do valor estimado), o que força a elevação da alíquota geral.
Além disso, a redução proporcional de 30%, 40% ou 60% na alíquota de setores específicos tira R$ 61,9 bilhões de receita (12,7% do total).
As reduções com abatimento de 60% contemplam os setores de saúde, dispositivos médicos e de acessibilidade, educação e a produção agropecuária.
Já a redução de 30% atinge as profissões intelectuais regulamentadas. Hotelaria, bares e restaurantes têm tratamento diferenciado.
O setor imobiliário ficou com benefícios que somam R$ 26,8 bilhões, com peso de 5,5% no total estimado do tributo.
Logo, esses segmentos podem ter seus benefícios reduzidos para a alíquota geral ficar mais baixa para o restante do mercado.
O economista Sergio Gobetti, do Ipea (Instituto de Pesquisa Econômica Aplicada), publicou uma simulação que estima o custo das exceções na CBS. Segundo ele, essas medidas fizeram a alíquota do tributo subir de 7,6% (se todos pagassem igual) para 11,3%.
O percentual de 7,6% fica abaixo dos 9,25% que as empresas do Lucro Real pagam atualmente com PIS/Cofins no regime não cumulativo. Ou seja, haveria redução de carga para a maior parte do mercado.
Se o modelo original do cashback fosse implementado (sem alíquota zero para a maior parte dos alimentos), a CBS poderia cair cerca de 1,1 p.p.
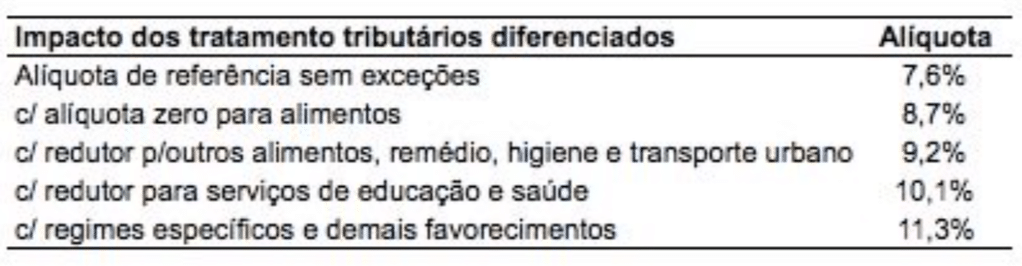
“Os parlamentares decidiram ampliar o leque de tratamentos favorecidos muito além do razoável. E isso acabou custando mais de 2 p.p. de alíquota no final das contas”, diz Gobetti.
E completou: “A sociedade precisa escolher se prefere manter esse modelo de múltiplas exceções ou uma alíquota geral mais baixa”.
Além desses pontos, outra medida que pode mudar a composição da alíquota é os anos considerados para calcular a base de arrecadação, tema que foi tratado neste artigo.
Nos próximos dias, o Senado fará uma audiência pública para debater a modelagem da alíquota.