Por Bruno Santana
No último dia útil de fevereiro de 2027, vencerá o saldo a recolher da CBS referente a janeiro, conforme o art. 45 do Regulamento da CBS. Para empresas que entrarão no novo regime com créditos acumulados de PIS e Cofins, a pergunta decisiva será se esses valores estarão disponíveis a tempo de reduzir o desembolso.
Uma companhia poderá ter um ativo fiscal relevante e, ainda assim, precisar mobilizar dinheiro para pagar o novo tributo. Essa possibilidade coloca o calendário da transição no centro da discussão financeira e exige que a regulamentação do Pedido de Utilização de Crédito, o PUC, venha acompanhada de previsibilidade operacional.
A preservação dos créditos é fundamental. Mas o intervalo entre encerrar o sistema anterior, demonstrar o saldo remanescente e conseguir utilizá-lo pode criar uma necessidade adicional de capital de giro. O artigo discute esse descasamento financeiro, sem pressupor aumento de alíquota ou de carga tributária definitiva.
Do encerramento de dezembro ao vencimento de fevereiro
O art. 378 da LC 214/2025 preserva os créditos de PIS e Cofins não apropriados ou não utilizados até a extinção das contribuições, observados os requisitos legais. O art. 602 do Regulamento da CBS prevê pedido de utilização de crédito para a compensação com CBS e remete suas condições e procedimentos a ato da Receita Federal.
Para conhecer a posição efetivamente remanescente na virada, é necessário considerar dezembro de 2026. O saldo de novembro poderá sofrer utilizações, acréscimos, estornos e ajustes no último mês. Essa necessidade de conciliação decorre da dinâmica do crédito; não significa que o art. 602, por si só, proíba qualquer preparação ou análise anterior ao encerramento do ano.
Também é importante distinguir as etapas. O PUC é um pedido, não um novo tributo nem o próprio saldo credor. Apresentar o pedido, processar suas informações, validar os valores e tornar o crédito utilizável são momentos que precisam ser coordenados. A simples exigência do pedido não autoriza concluir que haverá fiscalização integral prévia de cada crédito ou homologação em determinado prazo.
Enquanto isso, a escrituração do sistema anterior seguirá seu calendário. Pelo art. 7º da IN RFB 1.252/2012, a EFD-Contribuições pode ser transmitida até o décimo dia útil do segundo mês subsequente ao período escriturado. A Receita Federal confirma que esse prazo vale para todos os períodos.
A EFD de novembro, portanto, alcança janeiro de 2027. A de dezembro alcança fevereiro. Uma empresa que utilize essa janela estará cumprindo a regra, ainda que precise acelerar o trabalho para ter o crédito disponível antes do vencimento da CBS.
Para vários setores, dezembro concentra o maior volume de operações do ano. No varejo, por exemplo, vendas, logística, movimentação de estoques e devoluções ampliam a quantidade de informações a conciliar. Janeiro acrescenta inventários, fechamento anual, auditorias e demonstrações financeiras, justamente quando as equipes começarão a operar o novo modelo.
Antecipar a EFD exige concluir processos que foram organizados durante anos em torno de outro calendário. Envolve validar documentos, conciliar saldos, revisar créditos e resolver divergências entre sistemas. O prazo pode ser comprimido no papel; a capacidade das equipes e a qualidade dos dados não se expandem na mesma velocidade.
Surge uma antecipação econômica indireta da obrigação acessória. O prazo legal permanece, mas utilizá-lo integralmente pode adiar o acesso ao crédito e aumentar a necessidade de caixa. A empresa terá de decidir quanto consegue acelerar com segurança e quanto precisará financiar enquanto aguarda.
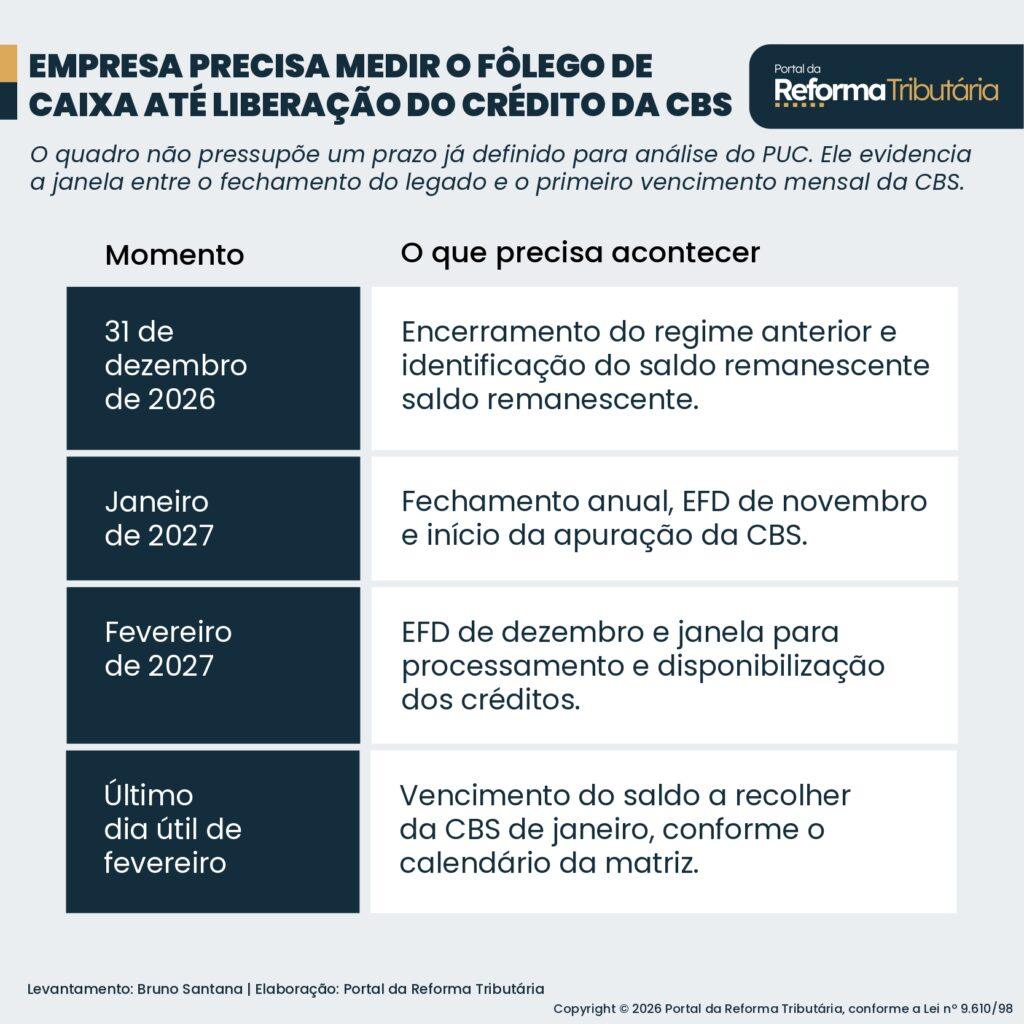
O quadro não pressupõe um prazo já definido para análise do PUC. Ele evidencia a janela entre o fechamento do legado e o primeiro vencimento mensal da CBS.
O primeiro vencimento pode chegar antes dos créditos
A dificuldade do primeiro ciclo está na sequência dos acontecimentos. Pela regra geral do art. 47 da LC 214/2025, o crédito do adquirente depende da extinção do débito relativo à sua aquisição. Se o fornecedor deixar para recolher a CBS de janeiro no vencimento de fevereiro, o comprador não contará com esse pagamento para apropriar o crédito ainda em janeiro.
Esse detalhe importa porque o art. 44 do Regulamento da CBS considera na apuração os créditos apropriados no mesmo período e os saldos anteriores. Um débito do fornecedor extinto apenas em fevereiro pode gerar crédito para o adquirente naquele mês, sem transformá-lo automaticamente em crédito da apuração de janeiro. O mês da compra e o mês da apropriação poderão ser diferentes.
Imagine uma cadeia em que os fornecedores recolham seus saldos no vencimento. No primeiro ciclo, os compradores também precisarão liquidar a própria CBS. O pagamento de uma empresa é condição para liberar créditos de outra, mas ambas enfrentam a mesma janela de vencimento. A sequência entre recolher, reconhecer a extinção e disponibilizar o crédito precisa funcionar antes de o comprador mobilizar seu caixa.
A concentração dos pagamentos no vencimento pode, portanto, fazer com que parte dos créditos das compras de janeiro não esteja disponível para reduzir o primeiro desembolso. Mesmo quando o crédito se tornar apropriável no dia do pagamento do fornecedor, será necessário observar o período a que pertence e as regras de utilização. Não basta haver um vencimento comum para assegurar que toda a cadeia conseguirá aproveitar os créditos a tempo.
Essa análise pressupõe operações sujeitas à condição de extinção do débito prevista no artigo 47.
O art. 48 da LC 214/2025 dispensa a exigência de extinção do débito para apropriação do crédito quando nenhuma das modalidades ali indicadas — split payment ou recolhimento pelo adquirente — estiver implementada. Se o recolhimento pelo adquirente estiver efetivamente operacional desde o início de 2027, a leitura do dispositivo aponta para a aplicação da regra geral do art. 47, mesmo que o split payment ainda não esteja disponível ou seja facultativo. Caso a dispensa seja aplicável, o crédito deixa de depender do recolhimento pelo fornecedor, observados os demais requisitos legais, e a preocupação discutida neste artigo se concentra apenas na disponibilidade dos créditos acumulados de PIS/Cofins.
Nesse cenário, os saldos de PIS e Cofins podem funcionar como uma ponte financeira. Sua utilização tempestiva permitiria absorver parte do primeiro desembolso enquanto os créditos do novo regime entram no ciclo de apropriação. A indisponibilidade simultânea dos créditos correntes e do legado é o problema que torna urgente organizar o PUC.
Quando o crédito existente não protege o caixa
Considere, em um exemplo simplificado, uma empresa com R$ 100 milhões de créditos legítimos de PIS e Cofins, R$ 50 milhões de débitos de CBS de janeiro e R$ 30 milhões de créditos sobre aquisições cuja apropriação dependa da extinção dos débitos dos fornecedores. Suponha que esses fornecedores recolham apenas em fevereiro e que não haja outros créditos ou deduções disponíveis para o primeiro pagamento.
Nesse cenário, os R$ 30 milhões não terão sido apropriados em janeiro e a empresa poderá precisar mobilizar R$ 50 milhões para o primeiro recolhimento. Com R$ 50 milhões do legado disponíveis e utilizáveis, poderá evitar essa saída de caixa. Os créditos das aquisições continuarão sujeitos às regras de apropriação e utilização nos períodos cabíveis.
A leitura econômica do exemplo é temporal. Os R$ 30 milhões de créditos não são considerados perdidos: entram no ciclo em outro momento. O desembolso inicial pode superar o saldo que resultaria de débitos e créditos disponíveis simultaneamente, sem que isso demonstre, por si só, aumento definitivo da carga tributária. O custo adicional que o artigo aponta é financiar essa diferença de tempo.
Uma companhia rentável poderá enfrentar essa necessidade de liquidez mesmo tendo créditos legítimos. O efeito dependerá do momento em que os fornecedores extinguirem seus débitos, da apropriação e utilização dos créditos correntes e da liberação do legado. Para o financeiro, essas datas precisam ser tratadas como variáveis do planejamento, e não como detalhes da escrituração.
Mesmo quando houver recursos próprios, o dinheiro terá um custo de oportunidade. Poderá deixar de financiar estoque, fornecedores, investimentos ou outras necessidades da operação. Quando for preciso contratar crédito, o intervalo terá um custo financeiro explícito, além de consumir limites que poderiam atender ao negócio.
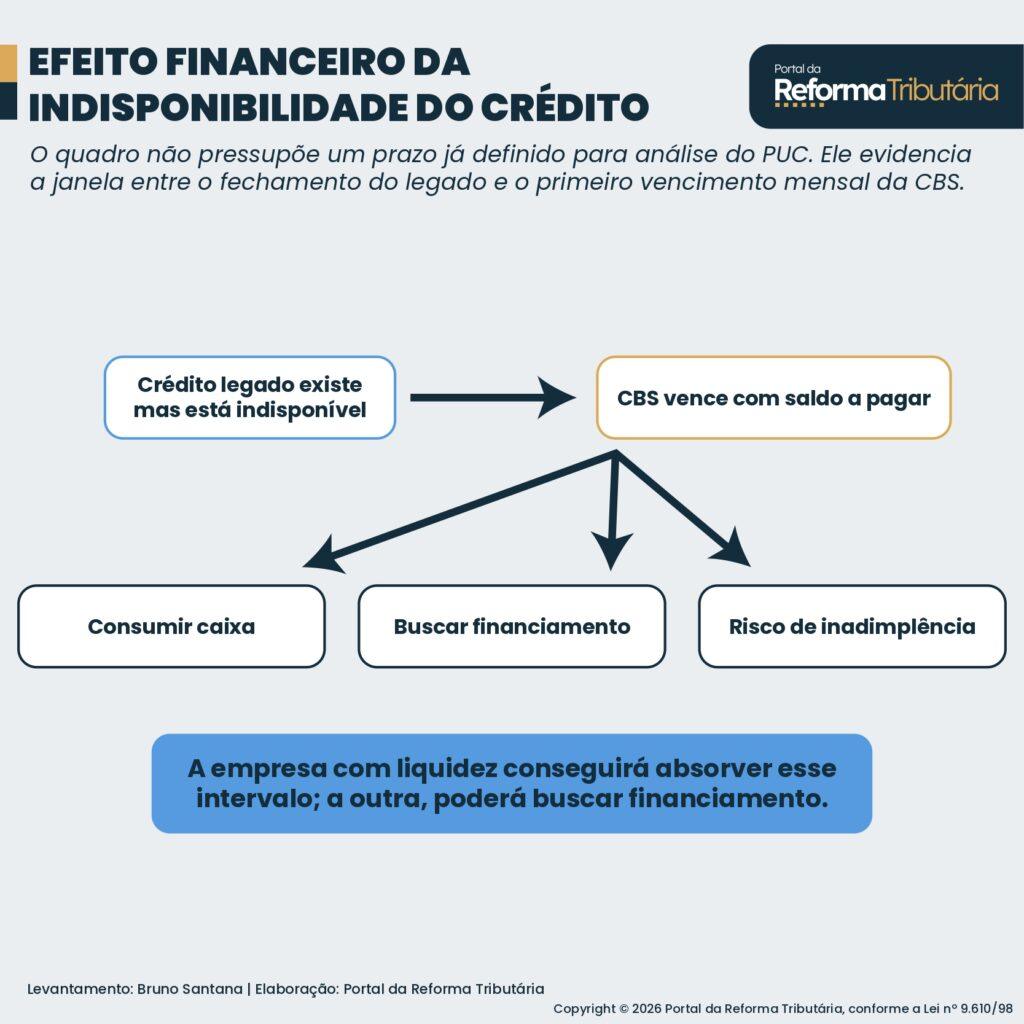
A empresa com liquidez conseguirá absorver esse intervalo. Outra poderá buscar financiamento. Em situações mais restritas, poderá haver inadimplência. Esse último cenário é um risco econômico, não uma recomendação: o atraso no pagamento traz encargos e consequências fiscais.
O problema também interessa à União. A disponibilização tempestiva de créditos válidos pode facilitar a liquidação regular dos débitos e reduzir a exposição a atrasos e cobrança. Isso não significa que acelerar compensações aumente automaticamente a entrada de dinheiro nos cofres públicos; significa que uma transição previsível pode favorecer o cumprimento das obrigações.
A regulamentação precisa, portanto, coordenar o uso do legado com esse primeiro ciclo. É necessário esclarecer as informações exigidas, a validação, o tratamento de divergências, a utilização parcial e o momento em que os valores chegarão à apuração. A tesouraria precisa saber se poderá contar com esses créditos antes do desembolso, enquanto os créditos das compras seguem seu próprio calendário.
Um paralelo recente ajuda a visualizar essa diferença. A IN RFB 2.344/2026 disciplina uma autorização excepcional para produtoras de etanol utilizarem saldos de PIS e Cofins na compensação de tributos federais. Conforme as orientações oficiais da Receita, os créditos devem estar registrados na EFD-Contribuições e disponíveis, o pedido de habilitação deve ser apresentado até 4 de outubro de 2026 e a compensação depende de sua aprovação. Possuir o saldo e apresentar o pedido, portanto, não bastam para utilizá-lo.
A comparação é de procedimento, não de equivalência entre regimes. A autorização do etanol decorre do art. 5º da LC 235/2026 e possui limite global de R$ 750 milhões para 2026; não é a regulamentação geral do PUC. O exemplo reforça, porém, uma preocupação comum: o planejamento de caixa precisa considerar as etapas entre a existência do crédito e sua utilização. Para a transição à CBS, o desafio é organizar essas etapas a tempo do primeiro desembolso.
Duas saídas para o primeiro ciclo
Duas alternativas de desenho procedimental merecem ser discutidas. Ambas dependem de previsão normativa e de avaliação jurídica e operacional.
A primeira seria autorizar, após a transmissão da EFD-Contribuições de dezembro, a utilização provisória do saldo elegível declarado enquanto o PUC é analisado. O uso ficaria limitado à CBS a recolher no primeiro período, com impedimento de dupla utilização.
No exemplo de R$ 100 milhões, a companhia poderia usar até R$ 50 milhões, o valor da CBS de janeiro, sem desembolso. O restante seguiria as regras ordinárias. Eventual parcela não reconhecida exigiria o recolhimento da diferença com os acréscimos legalmente cabíveis. O crédito continuaria sujeito à comprovação do direito.
Esse desenho enfrenta diretamente a espera pela análise. Pelas regras atuais, a EFD de dezembro pode ser entregue até o décimo dia útil de fevereiro, e a CBS de janeiro vence no último dia útil do mesmo mês. Para quem transmitir próximo ao prazo final, a janela pode ser curta. Por isso, o procedimento precisaria permitir a utilização provisória antes do vencimento, após a transmissão e a formalização do PUC, sem aguardar a conclusão da análise do crédito.
A segunda alternativa seria uma etapa opcional de processamento antecipado, com base na EFD-Contribuições de novembro de 2026, sem substituir a posição final de dezembro. O contribuinte indicaria a parcela do saldo que deseja submeter à análise antecipada. Essa parcela ficaria reservada e bloqueada para utilização no regime anterior, impedindo seu consumo em dezembro ou em outra modalidade. A Receita poderia começar a conferir as informações antes da consolidação final.
No exemplo, a companhia poderia reservar R$ 80 milhões. Os R$ 20 milhões restantes seguiriam disponíveis conforme as regras ordinárias. Dezembro seria encerrado normalmente e, depois, as informações finais seriam conciliadas com a parcela previamente submetida.
A reserva não tornaria o crédito imune a estornos, retificações ou questionamentos sobre sua origem. Se a conciliação identificasse uma redução do saldo elegível, o valor reservado precisaria ser ajustado. O bloqueio evitaria a dupla utilização, mas não substituiria a comprovação do direito.
Esse caminho, eventualmente, teria custo para o contribuinte. Reservar créditos com base no saldo de novembro poderia ampliar o recolhimento de PIS e Cofins relativo a dezembro, deslocando parte da pressão de caixa para o regime anterior. A opção só faria sentido após comparar esse custo com o benefício esperado na CBS.
Outro limite é temporal. Novembro só estará encerrado no início de dezembro, e sua escrituração pode chegar a janeiro. O ganho dependerá de a empresa conseguir antecipar essa entrega e de a Receita iniciar a análise efetivamente mais cedo. A proposta pode ampliar a janela de trabalho, mas não assegura, sozinha, crédito disponível em fevereiro.
Por isso, a antecipação poderia começar pela conferência documental e pela análise das parcelas já identificadas, deixando a liberação condicionada ao fechamento e aos requisitos finais. Isso exige controles integrados entre escrituração, pedidos e apuração, além de regras claras para ajustes e cancelamentos.
Para a Administração Tributária, haveria a possibilidade de distribuir parte do trabalho antes da concentração de pedidos decorrente do fechamento de dezembro. Para as empresas, a vantagem seria reduzir a incerteza e preparar a documentação com antecedência. O benefício dependeria de um procedimento que realmente ganhasse tempo, sem apenas acrescentar mais uma etapa.
Nos dois casos, o art. 602 do Regulamento da CBS remete as condições e os procedimentos do PUC a ato da Receita Federal. Isso sugere que o desenho poderia ser feito por norma infralegal, sem depender de lei.
A regulamentação precisa considerar o calendário financeiro
Enquanto o procedimento é definido, as empresas já podem reconstruir a origem dos créditos, conciliar utilizações anteriores, organizar evidências e planejar o fechamento. Fiscal, contabilidade, tecnologia e tesouraria precisam simular o primeiro pagamento considerando a extinção dos débitos dos fornecedores e os cenários de liberação do legado.
Essa preparação empresarial, porém, não substitui a previsibilidade regulatória. Para planejar a virada, é preciso conhecer não apenas o que será exigido no pedido, mas como a informação validada se transformará em crédito efetivamente utilizável na CBS.
A discussão sobre o PUC deve partir do vencimento de fevereiro e voltar no calendário. Quanto tempo será necessário para concluir dezembro? Quando a EFD estará pronta? Quais créditos correntes estarão apropriados no período e quais dependerão dos pagamentos dos fornecedores? Que parcela do legado poderá estar disponível para reduzir a necessidade de caixa?
A Reforma Tributária já exige mudanças em sistemas, documentos, contratos e processos. Um descasamento na disponibilidade dos créditos acrescenta custo financeiro à transição, ainda que a carga tributária nominal permaneça a mesma. Organizar o PUC pode reduzir a necessidade de financiar esse intervalo e favorecer o cumprimento regular das obrigações.
O prazo legal continuará sendo o mesmo. O tempo econômico, não. Se o crédito chegar depois do vencimento, alguém terá de financiar o intervalo. É por isso que as regras e a operação do PUC precisam ser conhecidas e organizadas antes de fevereiro chegar.
Minha preocupação, como autor, é que a transição imponha às empresas a necessidade de financiar um intervalo que poderia ser reduzido com regras e procedimentos definidos a tempo. A antecipação parcial aqui sugerida é uma proposta para debate, sujeita à avaliação jurídica e operacional. Defendo que o calendário financeiro dos contribuintes seja considerado no desenho do PUC, preservando os controles sobre os créditos.
Bruno Santana é advogado com mais de 13 anos de experiência na área tributária e atua à frente da gestão tributária do Grupo Riachuelo. Com trajetória em Deloitte, BASF, GETAP e escritórios de advocacia, desenvolveu projetos de planejamento tributário, recuperação de créditos, governança e gestão de riscos fiscais. Sua atuação conecta a análise técnica aos impactos da Reforma Tributária sobre o caixa, os processos e as decisões de negócio.
Os artigos escritos pelos “colunistas” não refletem necessariamente a opinião do Portal da Reforma Tributária. Os textos visam promover o debate sobre temas relevantes para o país.