Por Márcio Costa e Thiago Machado
Este artigo foi publicado anteriormente na 7ª edição da Revista da Reforma Tributária. Clique aqui para assinar e receber as próximas edições.
1. Introdução
Na reforma, embora o debate público frequentemente se concentre sobre seus reflexos na formação de preços, na carga tributária setorial e na dinâmica do repasse econômico ao consumidor, seus efeitos transcendem a esfera estritamente fiscal e alcançam, com intensidade singular, a leitura das demonstrações financeiras e a interpretação dos principais indicadores de desempenho empresarial.
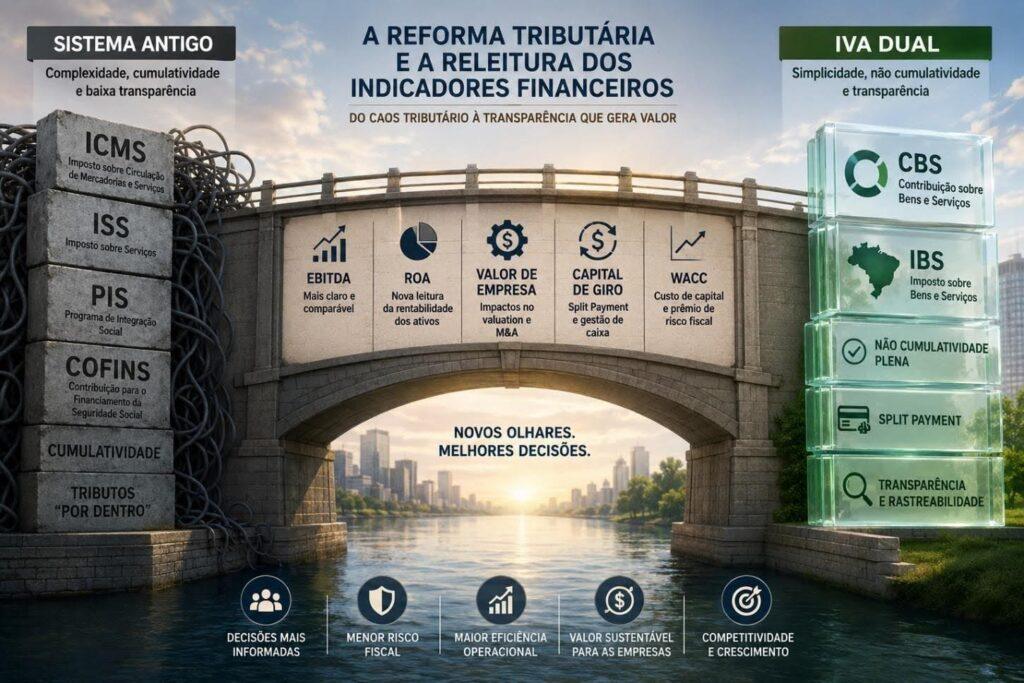
A substituição do modelo fragmentado e cumulativo de incidência sobre o consumo por um sistema de IVA dual, estruturado na CBS e no IBS, não representa apenas uma alteração normativa na forma de arrecadação. Trata-se, em essência, de uma reconfiguração da própria linguagem econômica por meio da qual as empresas passam a reportar, mensurar e demonstrar sua performance operacional, sua rentabilidade, sua liquidez e sua capacidade de geração de valor. Essa transformação decorre não apenas da substituição de tributos, mas também da nova forma de reconhecimento, mensuração e evidenciação dos eventos tributários nas demonstrações financeiras — a principal mudança estrutural sendo que o IBS e a CBS serão cobrados “por fora”, não integrando o preço do produto nem transitando pela DRE como deduções de receita. Em vez disso, são reconhecidos diretamente no Balanço Patrimonial como ativos a recuperar ou passivos a recolher, reconfigurando toda a leitura das demonstrações.
Nesse novo contexto, indicadores tradicionalmente utilizados pelo mercado — como EBITDA, EBIT, ROA, ROE, liquidez corrente, giro de ativos, dentre outros — deixam de refletir exclusivamente alterações econômicas reais e passam, também, a incorporar relevantes efeitos de reclassificação contábil, mudanças na estrutura patrimonial e transformações no fluxo financeiro decorrentes da nova sistemática tributária.
Em outras palavras, a reforma não altera apenas a carga fiscal incidente sobre as operações; ela modifica a forma como o mercado, investidores, credores, conselhos de administração e analistas interpretam o desempenho econômico-financeiro das organizações.
O presente artigo propõe, justamente, uma releitura crítica desses reflexos, examinando como a nova arquitetura tributária impacta a composição dos indicadores financeiros, a comparabilidade histórica das demonstrações contábeis, os testes de recuperabilidade de ativos, a dinâmica do capital de giro, os modelos de valuation e os processos de due diligence em operações de fusões e aquisições. Mais do que uma discussão tributária, trata-se de uma análise sobre como a reforma reposiciona a própria percepção de valor das empresas no mercado, tratando, fundamentalmente, da reinterpretação dos mecanismos de mensuração de valor empresarial em um ambiente de IVA dual.
2. Efeitos nos indicadores financeiros
A introdução do IVA dual (IBS e CBS), com a cobrança “por fora” e a não cumulatividade plena, provocará uma recalibragem estrutural nos principais indicadores de performance financeira. Como esses tributos deixam de ser tratados como redutores de receita ou despesas operacionais na DRE e passam a ser contabilizados exclusivamente no Balanço Patrimonial (como ativos a recuperar ou passivos a recolher). Assim, a estrutura de formação da receita e do resultado operacional será modificada, reduzindo a influência dos tributos sobre o consumo na composição dos indicadores de desempenho.
Espera-se, assim, uma elevação dos indicadores operacionais, especialmente do EBITDA e das margens bruta e operacional, em razão tanto da nova forma de evidenciação dos tributos quanto dos potenciais ganhos econômicos decorrentes da não cumulatividade plena e do aproveitamento mais amplo de créditos tributários. A margem líquida, por sua vez, poderá apresentar comportamentos distintos entre os setores econômicos, beneficiando atividades com elevada apropriação de créditos e podendo sofrer pressões em segmentos que atualmente desfrutam de regimes favorecidos ou incentivos fiscais que serão reduzidos ou extintos ao longo da transição.
Tabela 1 — Resumo dos impactos por indicador financeiro
| Indicador | Tendência | Natureza | Observação crítica |
| Receita Bruta (nominal) | ▲ sobe | Predominantemente Contábil | IBS/CBS aparecem destacados na NF, elevando a base nominal. Cuidado com comparações históricas. |
| Receita Líquida | ≈ estável | Econômica Real | Dedução de IBS/CBS substitui ICMS, ISS, PIS e Cofins. A receita passa a refletir melhor a contraprestação efetiva da operação. |
| Margem Bruta | ▲ melhora | Contábil + Econômica | Benefícios decorrentes do crédito financeiro amplo reduzem custos efetivos e melhoram a comparabilidade. |
| EBITDA (nominal) | ▲ sobe | Predominantemente Contábil | Parte relevante da elevação decorre da nova apresentação da receita e da segregação dos tributos sobre o consumo. |
| Margem Líquida | ▲/▼ varia | Econômica Condicionada | Resultado depende da capacidade de apropriação de créditos, repasse de preços e eliminação de benefícios fiscais. |
| ROA | ▲/▼ varia | Contábil + Econômica | O lucro pode variar economicamente, enquanto a base de ativos tende a aumentar com créditos tributários. |
| Capital de Giro | ▼ pressão | Econômica Real | O split payment reduz a disponibilidade financeira e altera estruturalmente o ciclo operacional. |
| Liquidez Corrente | ▲/▼ varia | Contábil + Financeira | Aumento simultâneo de ativos e passivos tributários exige análise qualitativa da composição do capital de giro. |
2.1 A releitura do EBITDA
O impacto no EBITDA é crucial por ser uma das métricas mais acompanhadas pelo mercado. É importante esclarecer que a reforma não altera o “I” (Imposto de Renda e CSLL) do indicador, mas sim o tratamento dos tributos sobre o consumo que incidiam antes da linha do lucro operacional.
No modelo antigo, ICMS e PIS/COFINS eram deduções da receita bruta na DRE — nascendo “antes” do EBITDA e corroendo a base de cálculo. Com o IVA Dual, esses tributos saem da DRE e vão para o Balanço, tornando o EBITDA nominalmente maior.
Em suma, o aumento nominal do EBITDA e o fortalecimento das margens operacionais decorrem dessa reclassificação contábil, que retira os tributos sobre o consumo da DRE e os realoca no Balanço Patrimonial, oferecendo uma imagem mais comparável e transparente da eficiência do negócio.
Tabela 2 — DRE simplificada: regime atual vs IVA Dual (base R$ 100)
| Linha da DRE | Regime Atual | IVA Dual (2033) | Variação |
| Valor Total da Operação* | R$ 100 | R$ 126,5 | ↑ nominal |
| (–) IBS + CBS sobre saídas | — | (R$ 26,5) | novo item |
| (–) ICMS / PIS / COFINS / ISS | (R$ 21,2) | transição → zero | eliminados |
| = Receita Líquida | R$ 78,8 | R$ 100 | ≈ equivalente |
| (–) CPV (com crédito de insumos) | (R$ 45) | (R$ 38)** | ↓ melhora |
| = Lucro Bruto | R$ 33,8 | R$ 62 | ↑ real |
| Margem Bruta | 42,9% | 62,0% | +19,1 p.p. |
| (–) Despesas Operacionais*** | (R$ 15) | (R$ 15) | ≈ estável |
| = EBITDA | R$ 18,8 | R$ 47,0 | ↑ nominal e econômico |
| Margem EBITDA | 23,9% | 47,0% | +23,1 p.p. |
* No regime do IVA Dual, o valor total da operação inclui o destaque do tributo na nota fiscal. ** Inclui crédito pleno de IBS/CBS sobre insumos. Impacto real varia por setor, regime e cadeia de fornecedores. *** Consideradas constantes para fins de comparação.
2.2 A armadilha dos múltiplos de mercado: EV/EBITDA sob o IVA Dual
Entre os diversos reflexos da reforma sobre os modelos de valuation, merece especial atenção o comportamento dos múltiplos de mercado baseados em EBITDA, particularmente o EV/EBITDA, amplamente utilizado por investidores, instituições financeiras e assessores financeiros em operações de fusões e aquisições.
Como visto anteriormente, a adoção do IVA dual tende a elevar nominalmente o EBITDA em razão da nova forma de apresentação dos tributos sobre o consumo. Embora a geração econômica de caixa da empresa possa permanecer substancialmente inalterada, o indicador passa a ser calculado sobre uma base operacional menos impactada pela incidência dos tributos indiretos.
O efeito imediato dessa alteração é a redução automática do múltiplo EV/EBITDA, ainda que o Enterprise Value (EV) permaneça inalterado. Em outras palavras, uma companhia poderá aparentar estar mais barata sob a ótica dos múltiplos de mercado sem que tenha ocorrido qualquer incremento efetivo de eficiência operacional, rentabilidade ou geração de valor.
O fenômeno cria uma relevante armadilha analítica. Empresas comparadas com base em séries históricas não ajustadas poderão apresentar uma falsa impressão de valorização ou desvalorização relativa, comprometendo análises de benchmark, peer groups e processos de precificação em operações societárias.
O mesmo raciocínio se aplica aos indicadores de alavancagem financeira. Covenants amplamente utilizados pelo mercado, como Dívida Líquida/EBITDA, tendem a apresentar melhora automática decorrente da expansão nominal do EBITDA. Sem os devidos ajustes, a percepção de risco financeiro poderá ser artificialmente reduzida, produzindo conclusões equivocadas acerca da capacidade de pagamento e da estrutura de capital da companhia.
Diante desse cenário, torna-se recomendável que analistas, avaliadores, instituições financeiras e investidores promovam a reconstrução das séries históricas em bases comparáveis, mediante demonstrações pro forma elaboradas sob a lógica do IVA dual. Somente a uniformização dos critérios de apresentação permitirá preservar a comparabilidade intertemporal dos indicadores e evitar distorções relevantes nos processos de valuation, concessão de crédito e tomada de decisão estratégica.
Tabela 3 — Múltiplos de mercado: efeitos do IVA Dual
| Indicador | Antes da reforma | Após a reforma | Efeito econômico |
| EBITDA | Menor | Maior | Parcialmente contábil |
| Enterprise Value (EV) | Estável | Estável | Nenhum |
| EV/EBITDA | Maior | Menor | Queda artificial |
| Dívida Líquida/EBITDA | Maior | Menor | Melhora aparente |
| Valuation por Múltiplos | Comparável | Requer ajustes | Necessidade de pro forma |
| Covenants Financeiros | Base histórica | Base distorcida | Revisão contratual recomendável |
2.3 ROA e impairment: quando a reforma tributária reprecifica os ativos
O retorno sobre ativos (ROA), indicador que mede a eficiência com que a empresa utiliza sua base de ativos para gerar resultados, também passará por relevantes reconfigurações no novo cenário tributário.
Em tese, se o lucro líquido contábil aumentar em decorrência da redução dos custos fiscais diretos, o ROA tenderá a melhorar, desde que a base de ativos da empresa permaneça em patamar similar. Isso ocorre porque a menor carga tributária efetiva ou a maior transparência na precificação pode liberar capital e otimizar o resultado operacional.
Contudo, é fundamental ir além da análise superficial. A reforma, ao eliminar benefícios fiscais e regimes especiais em alguns setores, pode resultar em um aumento efetivo da carga tributária para determinadas empresas, pressionando suas margens de lucro. Nesses casos, a lucratividade poderá, de fato, cair.
Para além do impacto direto no lucro líquido, a nova estrutura tributária impõe uma reflexão profunda sobre a reavaliação da capacidade de geração de valor dos ativos. A análise do ROA sob a ótica da reforma não pode se limitar ao comportamento do numerador (lucro líquido). A própria composição do denominador — os ativos da empresa — também poderá sofrer alterações relevantes, seja pelo aumento dos créditos tributários registrados no ativo circulante, seja pela necessidade de reavaliação da capacidade econômica de determinados ativos não circulantes. Diante de um potencial redução da lucratividade em setores específicos ou da perda de incentivos fiscais que antes justificavam determinados investimentos, torna-se premente a necessidade de as empresas realizarem testes de recuperabilidade de ativos (impairment tests) rigorosos.
Esses testes, conduzidos conforme as diretrizes do CPC 01 (Redução ao Valor Recuperável de Ativos), deverão considerar os novos fluxos de caixa projetados sob a ótica do IVA dual. Ativos que antes se mostravam rentáveis sob o regime tributário antigo podem ter seu valor recuperável comprometido se a nova carga tributária ou a perda de competitividade alterar fundamentalmente suas projeções de receitas e custos. A incapacidade de repassar integralmente o aumento da carga tributária aos preços, especialmente em mercados competitivos, pode corroer a rentabilidade e, consequentemente, o valor presente dos fluxos de caixa futuros gerados pelos ativos.
Nesse passo, vale uma contextualização sobre o impairment tests que se aplica a ativos não circulantes (principalmente Ativo Imobilizado e Ativo Intangível), e que a Reforma Tributária pode impactá-los indiretamente através de sua influência na capacidade de geração de fluxos de caixa futuros.
Tabela 4 — Cenários de impairment por tipo de ativo
| Ativo | Gatilho de impairment | Exemplo prático | Risco |
| Imobilizado fabril | Perda de benefício de ICMS que justificava o projeto e a rentabilidade do investimento | Fábrica de painéis solares com isenção estadual | Alto |
| Intangíveis e marcas | Redução de margem em mercado competitivo | Marca premium em setor onde carga sobe com fim de regime especial | Médio |
| Goodwill (M&A) | Fluxo de caixa da adquirida inferior ao projetado pré-reforma | Empresa adquirida com rentabilidade baseada em incentivos fiscais posteriormente extintos | Muito Alto |
| Créditos tributários acumulados | Redução da expectativa de realização futura; incerteza quanto à realização econômica durante a transição | Prejuízos fiscais ou créditos cuja utilização futura se torna incerta, como os créditos acumulados de ICMS dependentes de mecanismos de compensação futura | Médio |
Notas: (1) O CPC 01 não testa benefício fiscal; ele testa fluxo de caixa. A causa é o benefício fiscal; o gatilho contábil é a redução do fluxo esperado. (2) Goodwill (ágio por expectativa de rentabilidade futura): empresa adquirida com rentabilidade baseada em incentivos fiscais posteriormente extintos. (3) Se a Reforma altera a expectativa de rentabilidade futura, o goodwill é provavelmente o primeiro ativo a sofrer pressão em diversos setores.
Importa destacar que a reforma não altera diretamente o valor contábil dos ativos, mas pode modificar significativamente sua capacidade de geração de fluxos de caixa futuros, elemento central para a determinação do valor recuperável nos termos do CPC 01. Sob essa perspectiva, os reflexos da reforma sobre o ROA, transcendem a mera variação do lucro líquido, exigindo monitoramento permanente da composição e qualidade econômica da base de ativos, especialmente em setores mais sensíveis à perda de incentivos fiscais ou a alterações relevantes na carga tributária efetiva.
2.4 Reflexos sistêmicos
Além do EBITDA e do ROA, a adoção do modelo de IVA dual impacta uma ampla gama de indicadores financeiros. Os reflexos da reforma sobre a estrutura patrimonial não se limitam aos indicadores de rentabilidade — liquidez, solvência e endividamento também passam a exigir novas interpretações diante da reclassificação dos tributos sobre o consumo e da crescente relevância dos ativos e passivos tributários no balanço patrimonial.
Tabela 5 — Outros indicadores: efeitos esperados e pontos de atenção
| Indicador | Efeito esperado | Ponto de Atenção |
| ROE | Pode melhorar se lucro líquido cresce com créditos e sem aumento de PL | Monitorar estrutura de capital durante transição |
| WACC | Tendência de queda: maior transparência fiscal reduz prêmio de risco exigido pelos investidores | Revisar as premissas de custo de capital e atualizar modelo de precificação de risco (CAPM) com nova premissa fiscal |
| Giro de Ativos | A base de ativos tende a crescer com o reconhecimento de créditos tributários, podendo afetar a comparabilidade histórica do indicador. | Ajustar as análises para neutralizar efeitos decorrentes da reclassificação de ativos tributários. |
| Liquidez Corrente | Ambíguo: créditos a recuperar ampliam ativo circulante; IBS/CBS a recolher ampliam passivo | Segregar ativos e passivos tributários dos financeiros na análise de liquidez |
| Endividamento | Melhora de percepção: passivos fiscais mais transparentes e previsíveis reduzem incerteza | Revisar covenants que usem EBITDA ou Dívida Líquida — podem estar desatualizados |
| Ciclo de Caixa | Alteração da dinâmica financeira decorrente do split payment e dos novos mecanismos de apropriação e recuperação de créditos tributários. | Reavaliar o ciclo de conversão de caixa e as necessidades de capital de giro à luz das novas regras. |
2.5 WACC e Giro de Ativos
Custo Médio Ponderado de Capital (WACC): O WACC é a taxa que reflete o custo de financiamento da empresa (capital próprio e de terceiros). A Reforma impacta essa métrica por duas vias principais:
- Escudo Fiscal (Tax Shield): qualquer alteração futura nas alíquotas de tributação sobre a renda (IRPJ/CSLL), frequentemente discutida como a “segunda fase” da reforma, alterará o custo do capital de terceiros.
- Prêmio de Risco: a maior transparência e previsibilidade do IVA dual podem reduzir a percepção de risco fiscal por parte dos investidores, potencialmente comprimindo o prêmio de risco exigido e, por consequência, reduzindo o WACC da companhia.
A transição para o IVA dual não apenas limpa a DRE, mas atua como um catalisador de redução de custo de capital. Ao substituir um sistema opaco e litigioso por regras de creditamento amplo e alíquotas transparentes, a reforma reduz o prêmio de risco de conformidade. Para o investidor, isso significa que a ‘névoa fiscal’ que antes exigia taxas de desconto elevadas para compensar incertezas foi dissipada. Consequentemente, ao observar um fluxo de caixa mais previsível e um passivo tributário menos volátil, o mercado poderá reduzir o prêmio de risco fiscal incorporado às avaliações, contribuindo para uma eventual redução do WACC em determinados setores, justamente porque a reforma cria condições para um potencial redução do prêmio de risco fiscal incorporado pelos investidores.
Giro de Ativos: Este indicador mede a eficiência com que a empresa utiliza seu ativo total para gerar receitas. Sob o novo regime, passará por uma recalibragem:
- Inflação do Ativo: a contabilização de “Tributos a Recuperar” como ativos circulantes tende a aumentar o denominador (Ativos Totais).
- Receita Líquida: no numerador, a receita será reportada sem a “corrosão” dos impostos por dentro, tornando-a nominalmente maior.
- O Desafio da Comparabilidade: se o crescimento do ativo (pela acumulação de créditos tributários) for superior ao crescimento nominal da receita, o giro poderá parecer “menor”, mesmo que a eficiência operacional permaneça constante. Isso exigirá ajustes metodológicos para que a métrica reflita a produtividade real dos bens e direitos da empresa.
Em determinados cenários, o crescimento dos créditos tributários registrados no ativo poderá superar o incremento nominal das receitas. Nessa hipótese, o Giro de Ativos poderá apresentar deterioração aparente, ainda que a eficiência operacional da empresa permaneça inalterada. Trata-se de mais um exemplo de indicador cuja interpretação exigirá ajustes analíticos para separar efeitos econômicos reais de efeitos meramente decorrentes da nova arquitetura contábil e tributária.
2.6 Split payment e capital de giro
Entre todas as alterações promovidas pela reforma, poucas possuem potencial de impacto tão imediato sobre a gestão financeira das empresas quanto o mecanismo do split payment.
Sob o regime atual, existe um intervalo temporal entre o recebimento da receita e o recolhimento dos tributos incidentes sobre a operação. Com o split payment, essa fonte transitória de financiamento tende a ser significativamente reduzida. Como consequência, empresas que historicamente utilizavam esse descasamento temporal como mecanismo indireto de financiamento operacional poderão enfrentar aumento da necessidade de capital de giro, exigindo revisões em políticas de crédito, gestão de estoques, negociação com fornecedores e planejamento de caixa.
Tabela 6 — Split payment: comparação entre modelos
| Etapa | Modelo Atual | Com Split Payment (2027+) |
| Venda realizada | NF emitida por R$ 100 | NF emitida com destaque de R$ 26,5 de IBS/CBS* |
| Recebimento | Empresa recebe R$ 100 no caixa | Empresa recebe ~R$ 73,5; Fisco recebe R$ 26,5 direto |
| Recolhimento do imposto | Pago no mês seguinte (gap de caixa) | Automático, simultâneo à liquidação |
| Float tributário disponível | Sim — empresa financia temporariamente o capital de giro com recursos que serão recolhidos posteriormente (30 a 60 dias) | Não — recursos tributários deixam de transitar pelo caixa |
| Necessidade de capital de giro | Menor pressão financeira de curto prazo | Maior necessidade de planejamento de caixa e capital de giro |
* Exemplo meramente ilustrativo, considerando alíquota agregada de IBS e CBS de 26,5%.
3. Impactos no valuation
O valuation é um processo essencial para estimar o valor intrínseco de uma empresa, determinando seu preço justo e o retorno potencial sobre um investimento, especialmente em contextos de fusões, aquisições e abertura de capital. Diversas técnicas podem ser aplicadas — fluxo de caixa descontado (DCF), múltiplos de mercado e valor patrimonial ajustado — e todas são sensíveis a alterações nos indicadores operacionais e financeiros.
Com a implementação da Reforma Tributária e a adoção do IVA dual, espera-se uma mudança profunda na forma como as empresas apuram suas receitas e despesas. Um EBITDA mais transparente tende a melhorar a qualidade das informações utilizadas nos modelos de avaliação, reduzindo assimetrias informacionais e permitindo projeções mais consistentes dos fluxos de caixa futuros.
Contudo, o período de transição pode gerar incertezas temporárias. Em negociações de fusões e aquisições, é comum que os compradores exijam ajustes nos modelos de valuation, descontos ou retenções até que se tenha plena compreensão dos impactos tributários sobre os resultados da empresa. Por outro lado, empresas com baixa capacidade de repasse de preço ou com margens reduzidas poderão sentir pressão no EBITDA no curto prazo.
Por todo o exposto, a avaliação dos impactos da reforma sobre o valor das empresas exige uma análise multidimensional, capaz de distinguir os efeitos meramente contábeis daqueles que efetivamente alteram a geração de caixa e o risco econômico do negócio. O quadro a seguir sintetiza os principais vetores capazes de influenciar o valuation das companhias sob o novo regime tributário.
Tabela 7 — Vetores de impacto no valuation
| Vetor | Impacto Potencial no Valuation |
| Crédito amplo de IBS/CBS | ↑ Fluxo de Caixa Livre |
| Split Payment | ↓ Capital de Giro |
| Redução de litígios tributários | ↓ WACC |
| Eliminação de benefícios fiscais | ↓ Fluxo de Caixa |
| EBITDA mais transparente | ↑ Qualidade da informação |
| Comparabilidade setorial | ↑ Eficiência da precificação |
3.1 Due Diligence Tributário em M&A
A fase de transição para o novo regime tributário, com a coexistência de legislações e as incertezas inerentes à implementação de um modelo tão abrangente, introduz uma camada adicional de complexidade e risco nas operações de valuation e fusões e aquisições (M&A). Se, por um lado, a nova estrutura promete maior transparência e neutralidade no longo prazo, o período de adaptação exigirá uma recalibração profunda nas análises.
Além dos ajustes nos modelos de valuation, que deverão projetar fluxos de caixa e custos de capital considerando as novas alíquotas, créditos e métodos de recolhimento, o “due diligence” tributário em operações de M&A se tornará ainda mais complexo e crítico. No passado, a due diligence tributária focava majoritariamente na identificação de passivos ocultos, contenciosos fiscais e riscos de autuação relacionados aos impostos atuais (ICMS, PIS/Cofins, IPI, ISS). Com a Reforma, essa análise ganha novas dimensões:
Tabela 8 — Dimensões do due diligence tributário no novo regime
| Dimensão | O que analisar | Risco se ignorado |
| Carga futura | Nova carga tributária efetiva considerando CBS, IBS, regime de transição e posição na cadeia econômica. | Superavaliação do alvo |
| Créditos acumulados | Créditos acumulados, regras de aproveitamento, ressarcimento e monetização durante a transição. | Distorção no fluxo de caixa projetado |
| Maturidade digital | Capacidade de adaptar ERP, emitir NF com destaque IBS/CBS e operar split payment | Custos de adaptação ocultos |
| Passivos transitórios | Contingências fiscais e convivência entre regimes tributários; contenciosos de ICMS/ISS/PIS anteriores à reforma; regimes especiais vigentes. | Contingências não precificadas |
| Sustentabilidade econômica | Dependência de benefícios fiscais, alteração das margens e capacidade de repasse da nova carga tributária | Valuation baseado em premissas que podem não se sustentar após a transição |
Em suma, a capacidade de quantificar a carga tributária futura, mitigar riscos fiscais associados à transição e projetar com acurácia os impactos no fluxo de caixa serão elementos decisivos para o sucesso das operações de M&A. Investidores e adquirentes buscarão não apenas rentabilidade, mas também a previsibilidade e a robustez fiscal da empresa em face do novo cenário, tornando o due diligence tributário uma peça central e estratégica para a precificação justa e a tomada de decisão em um mercado em transformação.
3.2 Compliance e tecnologia
A efetividade dos benefícios esperados da reforma dependerá, contudo, da capacidade das organizações de adaptar seus processos, sistemas e controles internos ao novo ambiente tributário. Nesse contexto, compliance fiscal, governança de dados e maturidade tecnológica deixam de representar meras exigências regulatórias para assumir papel estratégico na preservação de créditos, na gestão do capital de giro e na qualidade das informações utilizadas por investidores, credores e analistas.
Além disso, a qualidade das informações fiscais passa a assumir papel central na eficiência financeira das organizações, auxiliando na tomada de decisões.
Essa crescente centralidade da qualidade da informação contábil e fiscal dialoga diretamente com as reflexões desenvolvidas por Antonio Lopo Martinez acerca da IFRS 18 (CPC 51) sobre a rastreabilidade das operações e a infraestrutura informational necessarian à operacionalização do IBS e da CBS.
4. Comparabilidade histórica
Um dos riscos mais subestimados da transição é a perda de comparabilidade histórica dos indicadores financeiros. Durante o período 2026–2033, as demonstrações serão compostas por tributos de dois regimes diferentes convivendo simultaneamente.
Mais do que uma simples mudança de alíquotas, a transição introduz uma ruptura metodológica na leitura dos demonstrativos financeiros. Uma DRE de 2026 comparada a uma de 2029 pode mostrar expansão de margem ou melhora de EBITDA que não reflete ganho operacional real — apenas reclassificação contábil gradual.
Tabela 9 — Cronograma de transição e impacto na comparabilidade
| Ano | O que muda na DRE/BP | Ação do gestor/analista | Comparabilidade (análise de tendências) | Principal risco analítico |
| 2026 | Alíquota-teste (0,9%+0,1%). NF com campos de CBS/IBS | Adaptar ERP; revisar parametrizações fiscais; simular DRE projetada | Alta (predomínio do modelo atual) | Subestimar impactos futuros e retardar adequações operacionais. |
| 2027 | CBS plena. IBS cresce. Split payment facultativo B2B | Revisar preços, contratos; fluxo de caixa e estrutura de capital de giro | Média | Erros de precificação, gestão inadequada do capital de giro e projeções financeiras inconsistentes |
| 2028–32 | Redução progressiva de ICMS e ISS. IBS cresce anualmente | Notas explicativas detalhadas; reprocessar séries históricas | Baixa | Comparações históricas distorcidas e interpretação equivocada da evolução dos indicadores financeiros. |
| 2033+ | Apenas CBS + IBS + IS. Transição concluída | Nova baseline de indicadores estabelecida | Alta (nova base) | Uso de séries antigas sem reprocessamento |
A principal conclusão extraída do cronograma de transição é que a evolução dos indicadores financeiros entre 2026 e 2033 deverá ser interpretada com extrema cautela. Aumentos de EBITDA, melhorias de margens operacionais, variações no giro de ativos ou alterações nos índices de liquidez poderão refletir não apenas mudanças econômicas efetivas, mas também efeitos decorrentes da migração gradual entre regimes tributários.
A comparabilidade intertemporal passa, portanto, a exigir uma abordagem semelhante à adotada em grandes mudanças de normas contábeis. Analistas, investidores, instituições financeiras e conselhos de administração deverão recorrer com maior frequência a demonstrações pro forma, séries históricas reprocessadas e divulgações complementares em notas explicativas.
5. Conclusão
A reforma do consumo inaugura uma nova lógica de leitura das demonstrações financeiras e impõe uma mudança estrutural na forma como o desempenho empresarial será interpretado pelo mercado.
Os efeitos decorrentes da adoção do IVA dual não se limitam à simplificação normativa ou à redefinição da carga fiscal incidente sobre as operações. Seus reflexos alcançam diretamente a formação dos principais indicadores econômico-financeiros, promovendo alterações relevantes na apresentação do EBITDA, na composição das margens, na dinâmica do capital de giro, na mensuração da rentabilidade dos ativos e na percepção de solvência das companhias.
Ao longo deste estudo, procurou-se demonstrar que a reforma produz impactos que transcendem a esfera tributária. A substituição dos tributos incidentes sobre o consumo por um modelo estruturado na CBS e no IBS altera a forma de reconhecimento das operações, modifica a composição patrimonial das empresas, influencia a geração e a mensuração dos fluxos de caixa e exige uma releitura dos indicadores tradicionalmente utilizados por gestores, investidores, credores e analistas.
Nesse contexto, torna-se essencial distinguir aquilo que representa ganho econômico efetivo daquilo que decorre de mera reclassificação contábil. A elevação nominal de indicadores como EBITDA, margem bruta ou retorno sobre ativos, por exemplo, não deve ser automaticamente interpretada como expansão real de eficiência operacional ou geração de valor, podendo refletir, em grande medida, a nova estrutura de reconhecimento contábil dos tributos sobre o consumo.
Sob essa perspectiva, a reforma altera não apenas números, mas a própria narrativa financeira das empresas.
A maior transparência na evidenciação de ativos e passivos fiscais, a previsibilidade da carga tributária futura e a redução da opacidade histórica dos tributos “por dentro” tendem a fortalecer a qualidade informacional das demonstrações financeiras, elevando a comparabilidade entre companhias, setores e períodos.
Por outro lado, a transição normativa, a eliminação de incentivos fiscais, os impactos sobre o fluxo de caixa e a necessidade de adaptação tecnológica e operacional exigirão das empresas um elevado grau de maturidade em governança, compliance e modelagem financeira.
Em especial, operações de M&A, processos de valuation, testes de impairment e análises de risco deverão incorporar premissas fiscais muito mais sofisticadas, sob pena de distorções relevantes na precificação dos ativos e na tomada de decisão.
Os desafios da transição também não podem ser subestimados. Questões relacionadas ao split payment, ao capital de giro, à recuperação de créditos tributários, aos testes de impairment, à revisão de covenants financeiros e à necessidade de reprocessamento das séries históricas exigirão elevado grau de maturidade técnica e governança corporativa. Nesse cenário, compliance tributário, tecnologia e inteligência financeira deixam de ocupar posição acessória para assumir papel estratégico na preservação da competitividade empresarial.
Em última análise, a reforma reposiciona a gestão fiscal como elemento central da estratégia financeira corporativa. A capacidade de compreender, mensurar e comunicar adequadamente seus efeitos sobre os indicadores de desempenho deixará de ser mera exigência técnica para se converter em diferencial competitivo, reputacional e de geração de valor.
Cumpre registrar que no presente estudo não possui a pretensão de esgotar os múltiplos reflexos da reforma sobre a análise econômico-financeira das organizações. Os impactos aqui examinados representam algumas das principais alterações esperadas na interpretação das demonstrações contábeis e dos indicadores de desempenho, sem prejuízo de outros efeitos que poderão emergir à medida que o novo sistema tributário for implementado e amadurecido. Da mesma forma, muitas das tendências analisadas devem ser compreendidas como potenciais consequências do novo modelo, cuja materialização dependerá de fatores setoriais, da calibragem das alíquotas, da dinâmica concorrencial dos mercados e das escolhas gerenciais adotadas por cada organização.
A empresa que compreender a reforma apenas como uma alteração de alíquotas estará olhando para o fenômeno pelo retrovisor. O verdadeiro impacto da reforma não reside apenas na arrecadação ou na tributação do consumo, mas na reprecificação do risco, na redefinição dos fluxos de caixa, na releitura dos indicadores financeiros e na forma como o mercado passará a mensurar eficiência, liquidez, rentabilidade e valor econômico. Mais do que uma mudança tributária, inaugura-se uma nova linguagem financeira para interpretar a realidade das empresas brasileiras.
Márcio Costa é mestre em Ciências Contábeis pela Fucape Business School, Contador. Ex Conselheiro e Vice-Presidente de Turma no CARF. Autor de artigos e palestrante. Especialista em Direito e Planejamento Tributário, dentre outras disciplinas que cursou em Pós-Graduação/MBA: Gestão Estratégica de Empresas, Finanças e Gestão Coorporativa e Controladoria e Auditoria. Professor convidado na Pós-Graduação na Mackenzie/RJ. Professor do CRC-RJ. Professor da Faculdade de Gestão BSSP. Ex Pesquisador do Grupo de Tributação do Consumo do Núcleo de Pesquisas do Mestrado (NUPEM) – IBDT (Instituto Brasileiro de Direito Tributário).
Thiago Machado é mestre em Ciências Contábeis pela Fucape Business School, Contador — Tax & Accounting Manager na Seagems International Tax & Accounting Manager, com mais de 20 anos de experiência na área tributária.
Os artigos escritos pelos “colunistas” não refletem necessariamente a opinião do Portal da Reforma Tributária. Os textos visam promover o debate sobre temas relevantes para o país.