Por Redação
A transição para o novo modelo de tributação do país entrou em uma fase decisiva. Com o avanço do período híbrido, no qual os tributos antigos começam a coexistir formalmente com as novas alíquotas do IBS (Imposto sobre Bens e Serviços), da CBS (Contribuição sobre Bens e Serviços) e do IS (Imposto Seletivo), as empresas brasileiras enfrentam o desafio de operar dois sistemas fiscais simultâneos.
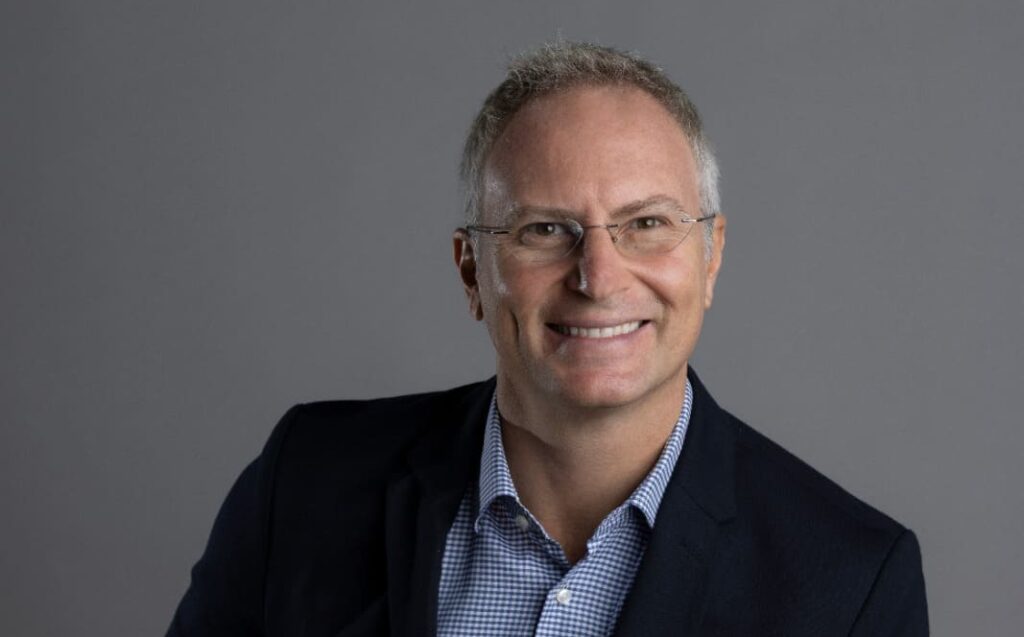
Para Franklin Bruno, solution advisor manager da SAP, este cenário exige uma transformação que vai muito além da área fiscal: trata-se de uma reorganização estratégica de tecnologia, fluxo de caixa e malha logística.
Embora o mercado demonstre maior maturidade em comparação aos estágios iniciais de discussão da reforma, o período de convivência entre os modelos é apontado como um dos mais críticos para a sobrevivência e a competitividade corporativa.
Empresas que utilizam múltiplos sistemas ou plataformas legadas correm o risco de enfrentar desafios operacionais na integração de dados. Em contrapartida, organizações que centralizaram suas operações em motores de cálculo unificados colhem os benefícios de uma transição mais suave.
O DESAFIO DOS SISTEMAS SEPARADOS
A principal armadilha para as companhias durante a redução gradativa das alíquotas antigas e o aumento dos novos tributos reside na arquitetura de seus sistemas de gestão. De acordo com Franklin Bruno, corporações que não se estruturaram adequadamente enfrentam riscos substanciais de compliance e eficiência.
O executivo ressalta que a rotina do empresariado brasileiro já era exaustiva com o ICMS (Imposto sobre Circulação de Mercadorias e Serviços), IPI (Imposto sobre Produtos Industrializados) e ISS (Imposto Sobre Serviços). A chegada do IBS, CBS e do Imposto Seletivo eleva essa barra. Bruno explica os impactos práticos da escolha tecnológica para mitigar a complexidade.
“Então, naturalmente, você está aumentando a complexidade das empresas. E, se você tem sistemas tributários separados, controlar isso e fazer a conciliação desses dois mundos, de fato, vai dar trabalho. Agora, empresas que optaram por sistemas que possuem um único motor de cálculo fiscal, como é o caso da SAP, para essas empresas o impacto vai ser mínimo”.
Essa simplificação decorre da capacidade de processar a flutuação de alíquotas no mesmo ambiente computacional.
Franklin explicou que, durante o processo de transição, ocorrerá o descomissionamento dos impostos atuais por meio da redução gradativa de suas alíquotas, acompanhada pelo aumento progressivo das alíquotas dos novos tributos.
Segundo o executivo, centralizar essa dinâmica dentro de um mesmo motor de cálculo simplifica tanto o controle fiscal quanto a apuração — seja ela interna ou assistida pelo governo —, garantindo uma operação muito mais simples do que a de companhias que não possuem toda essa estrutura integrada em uma única plataforma, como ocorre no sistema da SAP.
RISCOS OPERACIONAIS E VOLUMETRIA
Para as empresas que operam sem bases de dados integradas e organizadas, há o risco de perda de controle sobre os parâmetros fiscais. Segundo Bruno, o primeiro grande gargalo desse processo é a possibilidade de desorganização nas apurações, já que o sistema atual e o novo possuem mecanismos distintos de apuração, alíquotas diferentes, além de regras de negócio e modelos operacionais também diferentes, bem como uma maior volumetria de dados.
O redesenho fiscal brasileiro trará uma avalanche de novos lançamentos. Mesmo negócios de menor porte sentirão o acréscimo de complexidade ao contabilizar os novos tributos. Contudo, o impacto da volumetria de dados atingirá com maior força os segmentos que lidam com transações em massa direcionadas ao consumidor final ou redes de distribuição pulverizadas.
Franklin Bruno aponta que alguns setores industriais e de serviços experimentarão uma pressão de dados substancialmente mais significativa. Ele lista os segmentos na linha de frente desse impacto.
“Então, você pega o setor varejista, que vai ser, de fato, impactado. Você tem as empresas de e-commerce e as empresas de utilidades públicas — como companhias de telefonia, água, gás, distribuição de eletricidade e assim por diante”.
Para dar suporte a esse ecossistema, possuir um sistema de gestão robusto deixa de ser um diferencial estratégico e passa a ser uma pré-condição operacional para evitar a paralisia do faturamento.
A NOVA LÓGICA DE COMPETITIVIDADE
A implementação prática da reforma altera as regras do jogo competitivo no mercado nacional. Bruno enfatiza que o primeiro ganho de eficiência real se dará na otimização das redes de suprimentos.
“O primeiro ganho de competitividade que vai existir entre as empresas será a questão da cadeia logística. Quem souber operar bem a logística terá vantagem. Ter o controle adequado dos custos envolvidos na logística, especialmente na localização de centros de distribuição, malhas logísticas e afins, será algo bastante relevante”.
Franklin Bruno apontou que as empresas em conformidade fiscal não devem ter sua competitividade afetada, uma vez que suas estruturas de custos e receitas já estão alinhadas às exigências legais. Por outro lado, o executivo ressaltou que as organizações que dependiam de irregularidades ou brechas na arrecadação enfrentarão uma forte pressão de custos e precisarão passar por um ajuste severo sob as novas regras.
Outro ponto de inflexão de impacto na rotina das tesourarias é o split payment — mecanismo que recolhe o imposto no momento exato da liquidação financeira da transação. A introdução dessa ferramenta altera a dinâmica do capital de giro e exige um controle milimétrico do fluxo de caixa corporativo.
“Atualmente, você tem períodos de apuração fiscal com o pagamento e o recolhimento dos tributos. Isso, quando colocado na linha do tempo, representa um determinado período do fluxo de caixa. Com a entrada da reforma tributária, esse cenário muda: as contribuições e os recolhimentos passam a ocorrer em momentos diferentes. Com a adoção do split payment, eles são antecipados. Então, é necessário ter um fluxo de caixa mais controlado, com uma previsibilidade mais adequada para garantir o funcionamento da empresa”.
Toda essa reconfiguração de custos e processos logísticos forçará o empresariado a tomar decisões de posicionamento de mercado cruciais. Bruno apontou que o redesenho logístico resultará em uma redução de custos, o que exigirá uma escolha estratégica por parte do empresário: utilizar essa economia para aumentar a margem de lucro com base nos novos custos ou manter a margem atual e reduzir os preços para ganhar fatia de mercado (market share).
A REFORMA COMO ALAVANCA PARA A MODERNIZAÇÃO TECNOLÓGICA
Apesar do esforço exigido pelas corporações, a reforma tributária acabou funcionando como um poderoso impulsionador para a transformação digital no Brasil. Ao obrigar as empresas a revisitarem seus processos internos, a mudança acelerou ciclos de atualização tecnológica que poderiam levar anos para se concretizarem.
Bruno confirmou a tendência, apontando que as empresas são levadas a atualizar ou substituir seus sistemas de gestão empresarial (ERPs) por motivadores de diversas naturezas. Entre eles, o executivo destacou razões de negócio, como a abertura de novas linhas de atuação, processos de fusão e aquisição, inauguração ou compra de novas plantas operacionais e a necessidade de realizar o rollout do sistema atual para essas novas estruturas.
Outro fator relevante mencionado foi a otimização dos processos de negócio, que engloba o desejo de padronização e os planos de expansão internacional alinhados aos padrões operacionais da matriz.
O executivo acrescentou que demandas ligadas à infraestrutura, segurança da informação e governança também compõem esse ecossistema de tomada de decisão. Ele detalhou que as companhias buscam soluções tecnológicas para obter maior escalabilidade e alta disponibilidade, além de mitigarem riscos cibernéticos, especialmente se já foram vítimas de sequestro de dados. A gestão do TCO (Custo Total de Propriedade) também entra na balança, englobando a equalização de gastos com infraestrutura e manutenção, além do desenvolvimento de diferenciais competitivos e customizações que não afetem o núcleo (core) do sistema.
Por fim, Bruno citou janelas de oportunidade atreladas a exigências legais ou à adoção de práticas de governança socioambiental (ESG).
Este artigo foi publicado anteriormente na 7ª edição da Revista da Reforma Tributária. Clique aqui para assinar e receber as próximas edições.