Por Wagner Dirlon
A Reforma Tributária do Consumo será percebida muito além do departamento fiscal. A partir de 2027, a ampliação da lógica de apropriação de créditos poderá reduzir o OPEX líquido de diversos negócios, ao mesmo tempo em que determinados fornecedores, especialmente em linhas de serviços, poderão apresentar preços brutos maiores.
O desafio será interpretar corretamente essa aparente contradição e evitar que um ganho automático de natureza fiscal seja confundido com performance operacional.
O calendário da transição já sinaliza essa mudança de gestão. Em 2027, começa a substituição de PIS e Cofins pela CBS, com a redução das alíquotas do IPI para quase todos os produtos, enquanto o IBS avança em sua fase inicial. A migração de ICMS e ISS para o IBS ocorrerá gradualmente entre 2029 e 2032, com vigência integral do novo modelo em 2033, conforme o cronograma divulgado pela Receita Federal.
Por isso, 2027 não deve ser tratado apenas como o primeiro ano de uma nova obrigação fiscal, mas como o início de uma nova forma de medir custos, preços, margem e geração de caixa.
O que é OPEX e por que ele importa
OPEX é a sigla em inglês para Operational Expenditures, ou despesas operacionais. Representa os gastos necessários para manter a empresa funcionando e gerar receita, como serviços terceirizados, tecnologia, logística, aluguel, manutenção, marketing, suporte administrativo e outras despesas recorrentes.
O OPEX não é sinônimo de todas as despesas da companhia e também não deve ser confundido com CAPEX, sigla para Capital Expenditures, que corresponde aos investimentos em ativos de longo prazo. A classificação pode variar de acordo com a política contábil e o modelo de negócio, mas, em termos gerenciais, o OPEX representa a base recorrente de gastos para operar a empresa.
Seu impacto no resultado é direto. Em uma visão simplificada, quando a receita, o volume e os demais custos permanecem constantes, uma redução de OPEX tende a melhorar o resultado operacional, o EBITDA e o EBIT. Essa melhoria, porém, não deve ser automaticamente interpretada como produtividade: ela pode decorrer de um efeito fiscal estrutural, como a transformação de um tributo não recuperável em crédito.
Receita líquida – custos operacionais – OPEX = resultado operacional
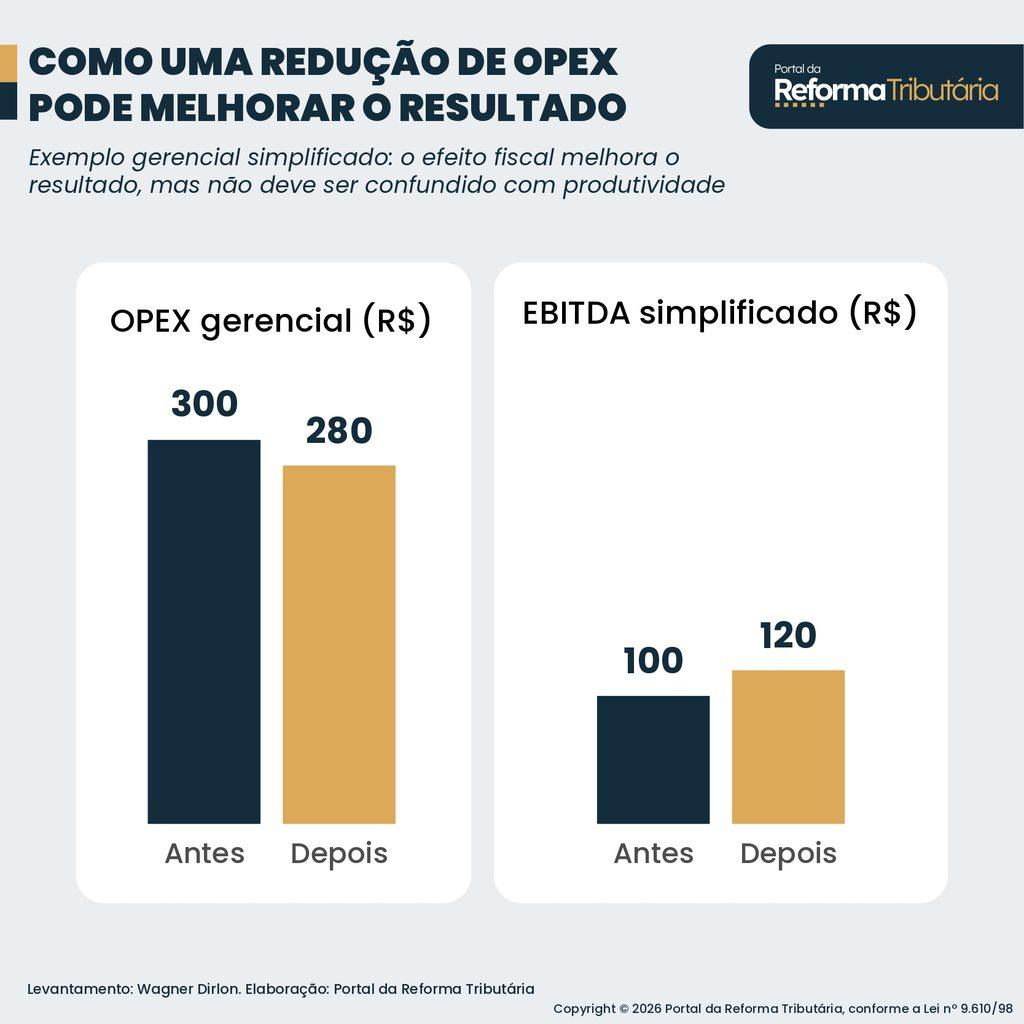
Figura 1. Exemplo gerencial simplificado do efeito de uma redução de OPEX sobre o resultado.
Neste artigo, a expressão OPEX líquido será utilizada como uma métrica gerencial:
OPEX líquido = valor bruto da aquisição – créditos de CBS e IBS efetivamente apropriados e utilizáveis
Esse conceito não substitui a classificação contábil oficial da despesa. Ele busca demonstrar o custo econômico da aquisição depois dos créditos que realmente chegam à empresa e podem ser aproveitados.
O resíduo tributário muda de endereço
Resíduo tributário é a parcela de tributos que permanece embutida no custo de uma aquisição porque não pode ser recuperada integralmente na etapa seguinte.
Ele pode surgir de limitações de crédito, regimes cumulativos, tratamentos diferenciados, fornecedores que não geram crédito, falhas documentais ou da própria estrutura econômica do serviço adquirido. Quando esse tributo não recuperado entra no custo, ele deixa de ser apenas uma informação fiscal e passa a afetar OPEX, margem, preço e competitividade.
O desenho do IBS e da CBS busca aproximar o Brasil de um IVA de base ampla, com não cumulatividade e crédito financeiro. Em termos gerenciais, isso significa que uma parcela maior do tributo destacado nas aquisições poderá ser apropriada pelo adquirente, desde que a operação esteja dentro das hipóteses legais, corretamente documentada e que o crédito possa ser efetivamente utilizado.
O benefício econômico, portanto, não está simplesmente no valor do imposto destacado na nota, mas na diferença entre o tributo pago na aquisição e o crédito que consegue chegar ao fechamento contábil e ao caixa.
Esse efeito tende a ser mais relevante para negócios que possuem grande volume de aquisições tributadas, como manufatura, distribuição, tecnologia, logística, operações digitais, serviços terceirizados e investimentos em ativos. Nesses casos, a redução do resíduo tributário pode transformar uma parcela que antes era custo em crédito, reduzindo o OPEX líquido ou melhorando a margem de contribuição.
O ganho, porém, não será uniforme. Uma empresa com estrutura de custos intensiva em mão de obra, por exemplo, possui uma base menor de insumos que geram crédito. Salários e encargos não se transformam automaticamente em crédito de IBS ou CBS. Assim, uma atividade de serviços pode receber menos benefício da não cumulatividade e, simultaneamente, enfrentar maior pressão sobre sua carga efetiva, dependendo do tratamento aplicável e da alíquota de referência. A análise precisa ser feita por linha de negócio, e não apenas pela média corporativa.
O paradoxo do preço maior com OPEX menor
A Reforma também pode produzir um resultado contraintuitivo: a nota fiscal do fornecedor pode ficar mais cara, enquanto o custo econômico líquido para o cliente diminui.
Isso ocorre porque preço bruto e OPEX líquido passam a representar coisas diferentes. O preço bruto é o valor faturado ou desembolsado na aquisição. O OPEX líquido considera a parcela de crédito que a empresa compradora consegue apropriar e utilizar.
Imagine, apenas para fins ilustrativos, que um serviço hoje seja faturado por R$ 100 e passe a ser faturado por R$ 112 após a transição. Se a empresa compradora conseguir apropriar R$ 15 em créditos, o OPEX líquido será de R$ 97. O preço da nota subiu 12%, mas o custo econômico caiu 3%. Se o crédito não puder ser aproveitado, o mesmo aumento de preço será integralmente absorvido pelo negócio.
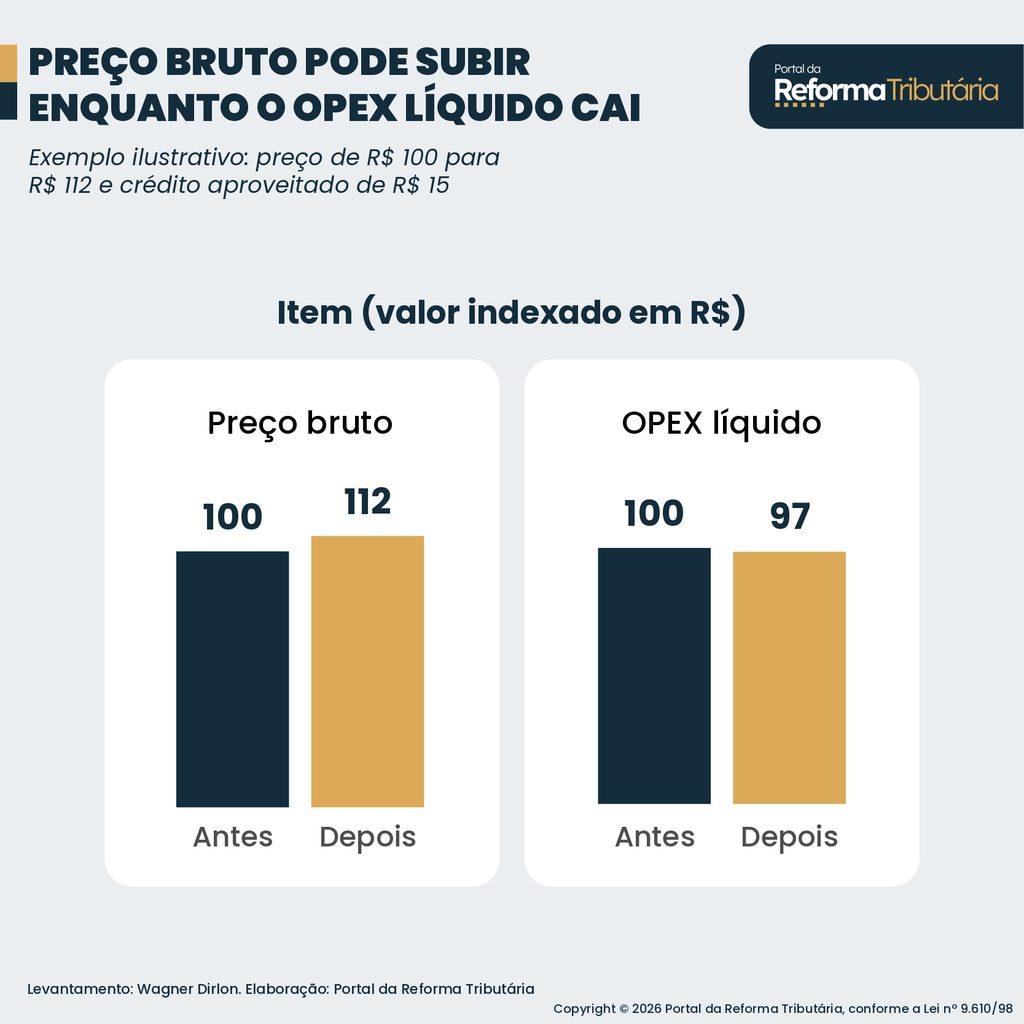
Figura 2. Exemplo simplificado de preço bruto versus OPEX líquido.
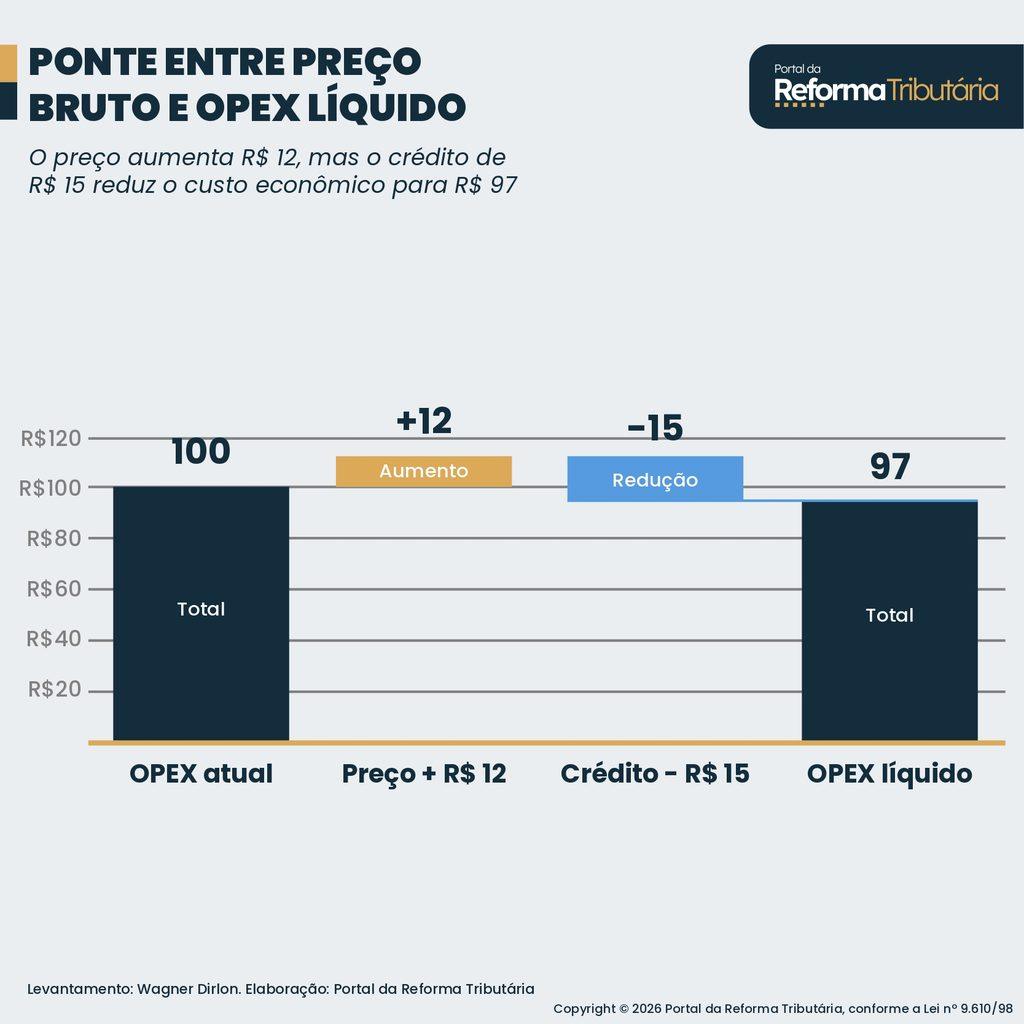
Figura 3. Ponte gerencial entre aumento do preço bruto, crédito aproveitado e OPEX líquido.
É nesse ponto que a expressão aumento da carga tributária precisa ser usada com precisão. A Reforma busca preservar o equilíbrio arrecadatório, mas a distribuição da tributação entre setores, modelos de negócio e cadeias pode mudar.
Além disso, a comparação nominal das alíquotas exige cuidado. O modelo atual utiliza, em grande medida, a tributação por dentro, enquanto o IBS e a CBS seguem a lógica de tributação por fora. Uma alíquota nova pode parecer maior sem que a comparação direta represente o mesmo fenômeno econômico.
Serviços com alta participação de mão de obra, baixa utilização de insumos creditáveis ou clientes sem direito a crédito podem enfrentar maior pressão de preço. Para uma empresa que compra esse serviço no regime normal, o aumento bruto pode ser parcialmente neutralizado pelo crédito. Para um consumidor final ou uma empresa sem plena capacidade de apropriação, a pressão tende a aparecer diretamente no preço.
Por isso, decisões de precificação precisarão separar quatro elementos: preço econômico do fornecedor, tributo destacado, crédito potencial do comprador e impacto efetivo na margem. Contratos, tabelas comerciais e negociações com fornecedores devem tratar de forma explícita o que é reajuste real de preço e o que é alteração decorrente da transição tributária.
Um exemplo técnico de composição do preço
Para visualizar a mecânica com mais detalhe, considere uma aquisição de serviços de R$ 100 de um fornecedor sujeito, para fins ilustrativos, ao regime cumulativo de PIS/Cofins, com ISS de 5% e PIS/Cofins de 3,65%. O exemplo abaixo não representa uma alíquota oficial futura: ele apenas mantém constante a base econômica do serviço e simula a substituição dos tributos.
| Tributo ou componente | Modelo atual | Cenário ilustrativo |
| Preço bruto | R$ 100,00 | R$ 103,50 |
| ISS | R$ 5,00 | R$ 4,57 |
| PIS/Cofins | R$ 3,65 | — |
| Base econômica simulada | R$ 91,35 | R$ 91,35 |
| CBS de 8,3% | — | R$ 7,58 |
| Crédito potencial aproveitado | — | R$ 7,58 |
| OPEX líquido | R$ 100,00 | R$ 95,92 |
| Resíduo tributário não aproveitável | R$ 8,65 | R$ 4,57 |
Tabela 1. Composição ilustrativa do preço, dos créditos e do resíduo tributário. O cenário futuro pressupõe aproveitamento integral da CBS e ISS não aproveitável.
Nesse cenário, o valor de R$ 4,57 de ISS é obtido pela aplicação da premissa de 5% sobre a base econômica simulada de R$ 91,35. O número não representa uma nova alíquota nem o cálculo legal universal do ISS. A alíquota efetiva e a base aplicável devem ser confirmadas conforme o serviço, o município, o contrato e as regras vigentes.
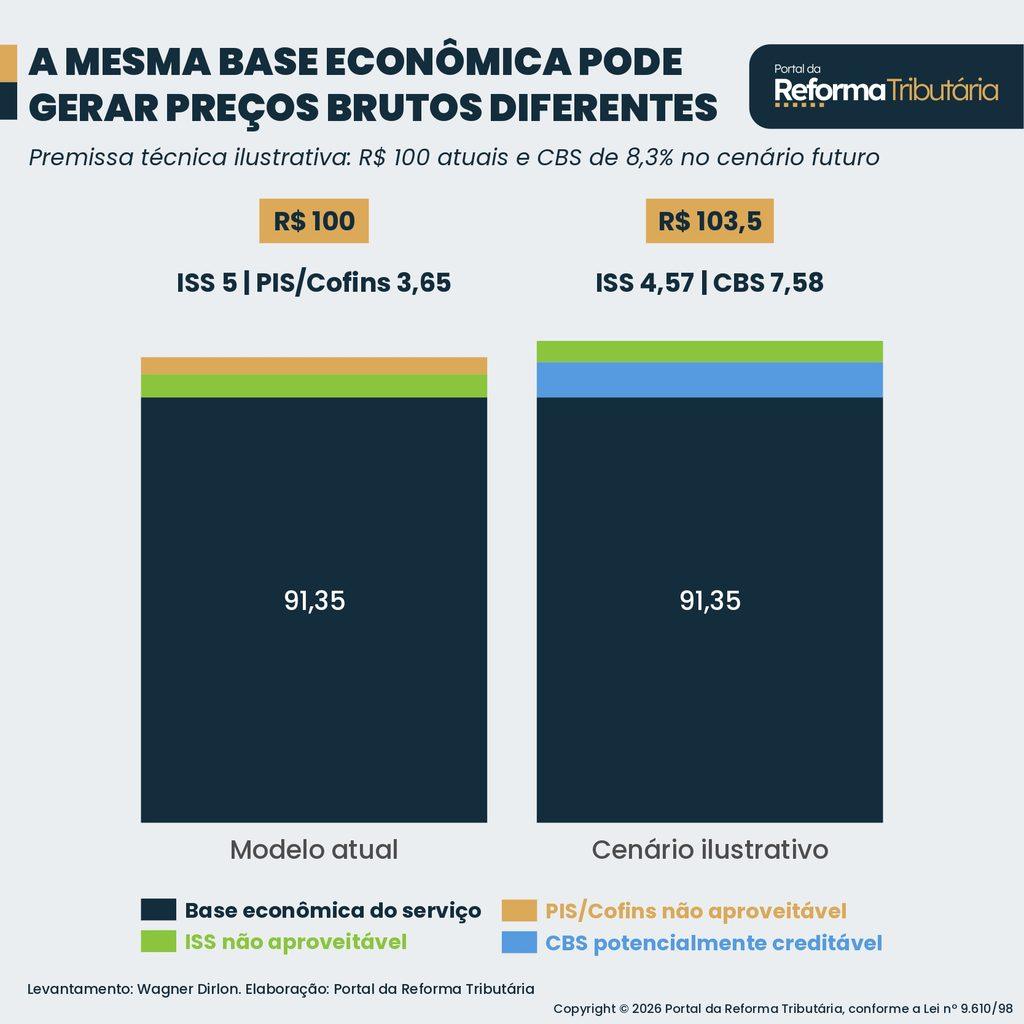
Figura 4. Composição ilustrativa do preço bruto atual e do preço futuro com CBS potencialmente creditável.
O papel de FP&A e Controladoria
A mudança mais importante para FP&A e Controladoria talvez não esteja na fórmula tributária, mas na atribuição correta da performance.
Se o OPEX cair porque uma despesa antes não creditável passou a gerar crédito, esse ganho não deve ser apresentado integralmente como produtividade da área responsável pela despesa. Ele é, em primeiro lugar, um efeito estrutural da Reforma Tributária.
A gestão orçamentária deveria separar, no mínimo, três blocos de variação:
- Efeito fiscal estrutural: redução do resíduo tributário, aumento da apropriação de créditos e mudanças de enquadramento decorrentes da Reforma.
- Performance operacional: renegociação com fornecedores, produtividade, redução de consumo, automação, redesenho de processos e melhor utilização de recursos.
- Efeitos de volume, mix e mercado: crescimento ou retração da atividade, inflação, câmbio, alteração de portfólio, mudança de fornecedor e repasse de preços.
Uma ponte de OPEX bem construída deve mostrar essas camadas separadamente. Uma forma prática de organizar a análise é:
OPEX reportado = base comparável + volume e mix + inflação e câmbio + preço do fornecedor ± efeito fiscal da Reforma – ganhos operacionais + itens não recorrentes
Essa abertura protege a qualidade da decisão. Sem ela, uma empresa pode superestimar a eficiência de uma área, reduzir metas de produtividade de forma equivocada ou capturar como recorrente um benefício que depende de uma condição fiscal específica.
Da mesma forma, pode interpretar um aumento de preço bruto como perda de competitividade quando, após os créditos, o OPEX líquido permanece estável ou até menor.
O orçamento deve conter uma visão sem Reforma, usada como contrafactual de controle, e uma visão com Reforma, usada como cenário de gestão. A diferença entre as duas não deve ser escondida dentro do número final do centro de custo. Ela precisa ser identificada como uma linha própria, com responsável, premissas e prazo de realização.
Isso permite que a liderança saiba quanto do resultado veio da legislação e quanto veio da execução do negócio.
Cenários para construir comparabilidade
A transição também cria um problema de comparabilidade. Uma despesa registrada em 2026 sob o modelo atual não será diretamente comparável a uma despesa registrada em 2027 sob o modelo de CBS e IBS.
O mesmo fornecedor, o mesmo serviço e o mesmo volume podem aparecer com preço bruto diferente, créditos diferentes e impacto líquido diferente.
Para preservar a qualidade das análises Year over Year e Quarter over Quarter, as empresas deveriam manter duas leituras simultâneas: a visão reportada, que respeita o registro contábil de cada período, e a visão comparável, que neutraliza ou evidencia os efeitos da transição para responder como o negócio teria performado sob uma mesma base tributária.
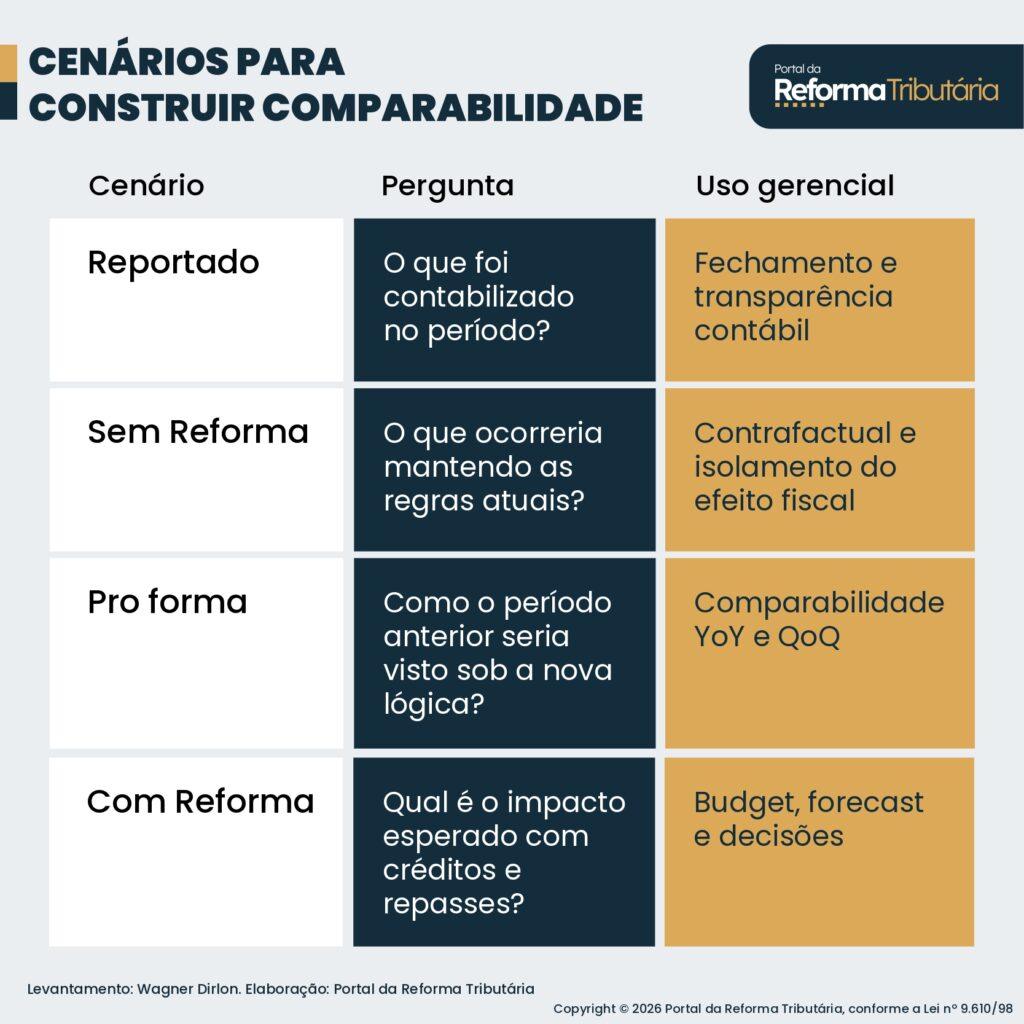
O modelo pode ser detalhado por business, linha de serviço, fornecedor, regime tributário, centro de custo e período. As premissas precisam incluir preço bruto, volume, mix, tributo destacado, percentual de crédito, prazo de apropriação, capacidade de utilização do crédito, repasse do fornecedor, impacto na margem e efeito no caixa.
Em 2027, não será suficiente perguntar se a despesa aumentou. Será necessário perguntar qual parte aumentou no preço, qual parte foi recuperada como crédito e qual parte permaneceu como resíduo tributário.
O que precisa começar em 2026
A preparação não deveria começar no primeiro fechamento de 2027. Algumas ações práticas podem ser iniciadas imediatamente:
- Mapear o OPEX por business e identificar onde existe tributo atualmente embutido e não recuperado.
- Classificar fornecedores por regime, natureza da operação, capacidade de destacar o tributo e potencial de geração de crédito.
- Criar uma matriz de crédito por categoria de gasto, com regras de elegibilidade, documentação, timing e responsável pelo aproveitamento.
- Revisar contratos para distinguir reajuste econômico, alteração de tributos, repasse e efeito dos créditos do comprador.
- Incluir no orçamento uma ponte específica da Reforma Tributária e uma visão sem Reforma para cada grande business.
- Integrar Tax, FP&A, Controladoria, Compras, Comercial, Tecnologia e Operações na governança dos cenários.
- Definir indicadores que mostrem separadamente preço bruto, crédito apropriado, resíduo tributário, OPEX líquido e impacto no caixa.
Conclusão
A Reforma Tributária pode reduzir resíduos tributários e melhorar o OPEX líquido de muitos negócios, mas isso não significa que todas as notas fiscais ficarão menores.
Em determinadas linhas, principalmente serviços com pouca base de créditos e maior intensidade de mão de obra, o preço bruto poderá subir. O resultado econômico dependerá da capacidade de apropriar créditos, da posição do comprador na cadeia e do grau de repasse praticado pelo fornecedor.
A principal disciplina de gestão para os próximos anos será separar o que veio da legislação do que veio da performance.
FP&A e Controladoria precisarão produzir uma leitura dupla: o resultado reportado e o resultado comparável. O primeiro mostra o que aconteceu. O segundo mostra o que de fato mudou no negócio.
Em 2027, um OPEX menor não será necessariamente prova de produtividade, assim como um preço maior não será necessariamente prova de perda de margem. Sem uma ponte fiscal, operacional e de mercado, as duas conclusões podem estar erradas.
A vantagem competitiva estará nas empresas capazes de transformar a Reforma Tributária em transparência analítica, qualidade de decisão e geração sustentável de valor.
Nota: as alíquotas específicas, tratamentos favorecidos e regras operacionais devem ser confirmados conforme a legislação e a regulamentação vigentes no momento da análise. Este artigo aborda implicações de gestão e não substitui avaliação tributária, contábil ou jurídica aplicada a cada operação.
Referências institucionais
- Emenda Constitucional nº 132 de 2023
- Lei Complementar nº 116 de 2003 – ISS
- Lei Complementar nº 214 de 2025
- Decreto nº 12.955 de 2026 – regulamentação da CBS
- Contribuição para o PIS/Pasep e a Cofins – Receita Federal
- Entenda a Reforma Tributária do Consumo – Receita Federal
- Alíquota padrão da tributação do consumo – Ministério da Fazenda
Wagner Dirlon é Diretor de Finanças & Tributos na Neodent e fundador da Leading IsCool. Especialista em estratégia, impostos e gestão de equipes, lidera com frameworks de alto engajamento e visão integral de negócios e pessoas.
Os artigos escritos pelos “colunistas” não refletem necessariamente a opinião do Portal da Reforma Tributária. Os textos visam promover o debate sobre temas relevantes para o país.