Por Gabriel Benevides, de Brasília
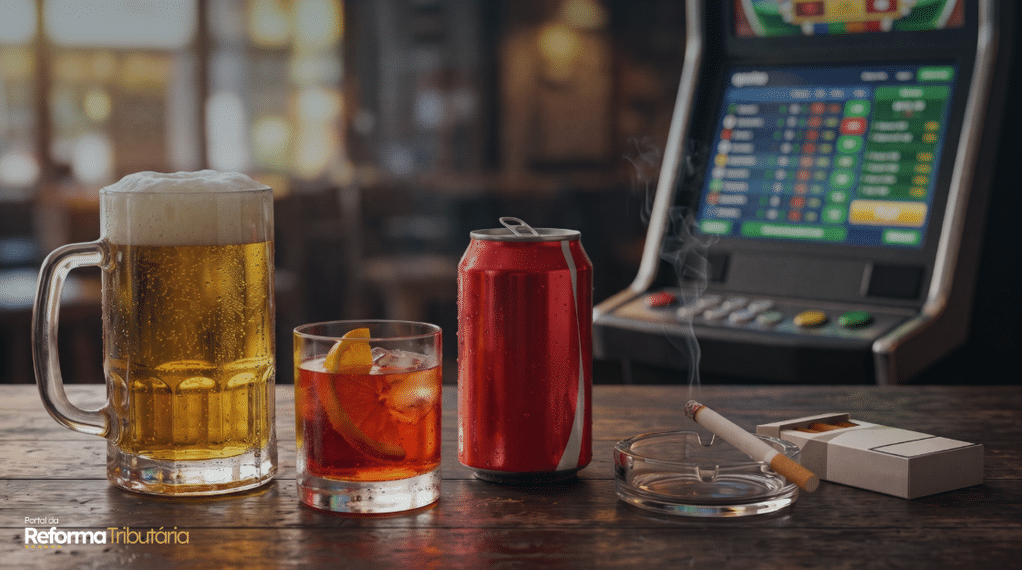
O governo federal publicou nesta 4ª feira (4.nov.2026) a medida provisória (MP 1.399 de 2026) com as alíquotas do IS (Imposto Seletivo) para 2027. Os percentuais foram os seguintes para:
- Bebidas açucaradas – 2,6%;
- Cervejas de malte – 4,2%;
- Vinhos e outras bebidas fermentadas – 8,0%;
- Vermutes e afins – 12,0%
- Vinhos do porto, madeira – 16,0%;
- Bebidas alcoólicas com teor acima de 14% – 16%;
- Bebidas refrescantes com teor alcoólico inferior a 8% – 16%;
- Rum de cana-de-açúcar (exceto melaço) – 20,0%;
- Demais bebidas destiladas – 24,0%.
- Cigarros e cigarrilhas – 66,7% acrescida de R$ 3,50 por vintena (maço com 20 unidades);
- Demais produtos fumígenos – 37,5%;
- Concursos e prognósticos (loteria, sorteio de números, apostas ou competições) – 0,5%.
VEÍCULOS
A tributação do IS sobre os veículos tem critérios diferenciados. A alíquota geral para veículos de passeio é de 6,3%. Ocorre que algumas características dos produtos podem reduzir o valor cobrado. Isso é observado conforme 5 critérios.
1: Fonte de energia
| Fonte de energia e tecnologia de propulsão | Diferença na alíquota (p.p.) |
| Elétrico | -2,0 |
| Híbrido recarregável flex-fuel/etanol | -2,0 |
| Híbrido completo flex-fuel/etanol | -1,5 |
| Híbrido leve flex-fuel/etanol | -1,0 |
| Etanol | -0,5 |
| Flex-fuel | 0,0 |
| Híbrido recarregável gasolina | +2,0 |
| Híbrido completo gasolina | +3,0 |
| Híbrido leve gasolina | +4,5 |
| Híbrido recarregável diesel | +3,0 |
| Híbrido completo diesel | +4,0 |
| Híbrido leve diesel | +5,5 |
| Gasolina | +6,5 |
| Diesel | +12,0 |
2: Eficiência energética
| Eficiência energética | Diferença na alíquota (p.p.) |
| Nível máximo (item 2, anexo III, Dec. 12.549 de 2025) | -2,0 |
| Nível médio (item 3, anexo III, Dec. 12.549/2025) | -1,0 |
| Neutro | 0,0 |
3: Potência do sistema de propulsão do veículo
| Potência (P) do sistema de propulsão do veículo (kW) | Ajuste de alíquota (p.p.) |
| Até 55 | -2,15 |
| Até 66 | -1,75 |
| Até 72 | -0,25 |
| Até 85 | 0,0 |
| Até 105 | +0,75 |
| Até 132 | +1,5 |
| Até 165 | +3,0 |
| Até 200 | +3,5 |
| Até 240 | +4,0 |
| Até 290 | +6,25 |
| Acima de 290 | +6,50 |
4: Desempenho estrutural
| Desempenho estrutural e tecnologias assistivas à direção | Diferença na alíquota (p.p.) |
| Nível máximo (item 2, anexo IV, Dec. 12.549/2025) | -1,0 |
| Neutro | 0,0 |
5: Reciclabilidade
| Reciclabilidade veicular | Diferença na alíquota (p.p.) |
| Nível máximo (item 17, anexo III, Dec. 12.435/2025) | -2,0 |
| Nível médio (item 18, anexo III, Dec. 12.435/2025) | -1,0 |
| Neutro | 0,0 |
Os veículos comerciais (furgões, pick-ups, caminhonetes, etc.) terão alíquota base de 3,9%, com redutores a depender das características dos automóveis.
ALÍQUOTA ZERO
A alíquota do Imposto Seletivo é reduzida a zero para a aquisição de veículos por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas profissionais, mediante reconhecimento da autoridade fiscal.
O imposto também é zerado para promover a inovação ecológica e tecnologias limpas em meios de transporte. Esta isenção abrange:
- Veículos com versão sustentável registada no Governo que cumpram as metas ambientais e de produção;
- Embarcações sustentáveis com propulsão elétrica ou sem emissão direta de CO2;
- Aeronaves sustentáveis com motorização elétrica ou sem emissão direta de carbono.
Excecionalmente e transitoriamente, as alíquotas específicas (de valor fixo) de determinados bens de consumo são isentas até 31 de dezembro de 2027. Esta redução a zero aplica-se a todas as bebidas alcoólicas e produtos fumígenos, à exceção dos cigarros e cigarrilhas convencionais.
A mesma regra transitória aplica a isenção a bens primários e a enquadramentos aduaneiros e industriais muito específicos. Ficam assim com alíquota zero:
- Os bens minerais extraídos;
- Os automóveis e as aeronaves mencionados na Nota Complementar 87-2 e na alínea “c” da Nota Complementar 88-1 da Tabela de Incidência do IPI (TIPI);
- As aquisições ou arrendamentos previstos na Nota Complementar 89-1 e nas alíneas “a” e “b” da Nota Complementar 88-1 da TIPI.
O QUE É O IMPOSTO SELETIVO
O Seletivo é um tributo criado pela reforma que incidirá sobre produtos considerados nocivos à saúde e ao meio ambiente, como cigarros e bebidas.
Idealmente, as alíquotas deveriam ser estabelecidas via projeto de lei. No início da tramitação da reforma, esperava-se que os valores fossem debatidos no Congresso ainda em 2025.
Ocorre que a votação tardia do 2º projeto de lei complementar da reforma (PLP 108 de 2024) impediu os trabalhos. O texto foi aprovado em dezembro do ano passado.
Em 2026, o governo do presidente reeleito Luiz Inácio Lula da Silva (PT) optou por enviar os valores depois das eleições presidenciais. Alguns fatores incentivaram essa decisão:
- impacto eleitoral – havia receio de que a gestão Lula fosse classificada como “taxadora” pela opinião pública às vésperas da campanha de reeleição do petista;
- Congresso desfavorável – a oposição iria politizar ainda mais o Imposto Seletivo por causa do período eleitoral.
O tributo precisa obedecer à regra da chamada noventena (período de 3 meses para entrar em vigor). Em um projeto de lei, o prazo vale só depois da aprovação do Congresso. Já em uma MP, a validade da noventena é imediata –mesmo se o Legislativo mudar as alíquotas.
Com a MP apresentada neste começo de novembro, o Seletivo entra em vigor em 2 de fevereiro de 2027 e vai até o fim do ano.
Por causa da demora para fechar as alíquotas, o Ministério da Fazenda propôs manter a carga atual do IPI (Imposto sobre Produtos Industrializados) no Seletivo em 2027.
Para além de um mero “copia e cola”, o trabalho tem suas tecnicidades. O IS é diferente do IPI e a manutenção da carga exige cálculos e adaptações –além da confiança dos setores da economia no trabalho da Fazenda.
O ICMS (Imposto sobre Circulação de Mercadorias e Serviços) atualmente integra a base de cálculo do IPI, por exemplo. Esse é um fator a ser considerado pelo governo federal ao estimar as alíquotas de 2027.
Assim, alíquotas diferenciadas serão aplicadas somente a partir de 2028. A medida provisória determina que um projeto de lei com os novos percentuais deve ser enviado ao Congresso até 31 de maio do ano que vem. Isso significa que haverá uma nova discussão no Legislativo sobre o novo imposto.
A expectativa do governo é arrecadar R$ 42 bilhões com o Seletivo em 2027. Porém, como o mês de janeiro ficará sem a incidência, é provável que o valor seja revisado.
PEC DO IPI
A equipe econômica de Lula quer enviar uma PEC (Proposta de Emenda à Constituição) para manter a cobrança do IPI até 31 de janeiro de 2027 nos produtos afetados pelo IS.
A proposta vem para que haja uma tributação sobre os setores no início do ano que vem.
Como grande parte do IPI será zerada em janeiro, o primeiro mês do ano ficaria sem tributação de produtos considerados nocivos à saúde e ao meio ambiente –como cigarros e bebidas alcoólicas.
O governo também perde arrecadação nesse cenário, porque não haveria cobrança em janeiro.