Por Enzo Bernardes, de Brasília
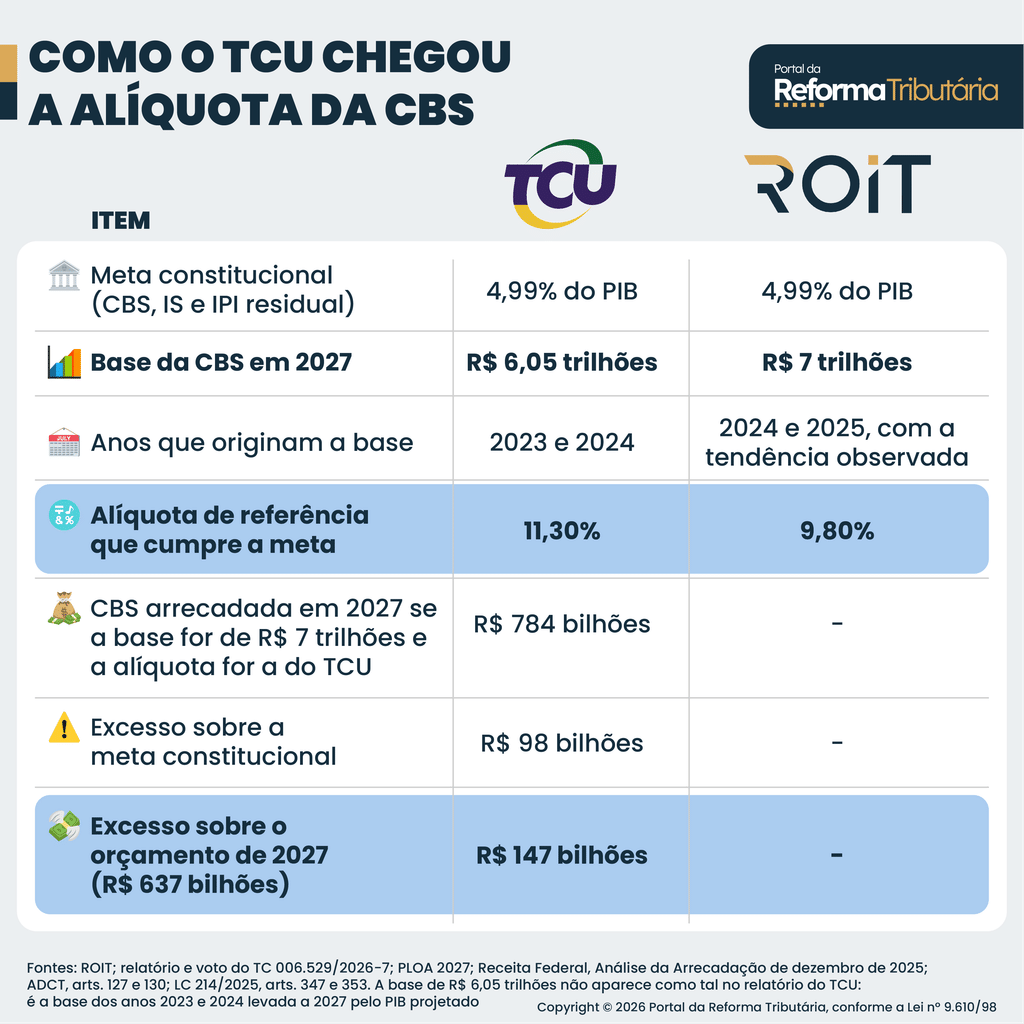
A proposta do TCU (Tribunal de Contas da União) de 11,3% para a alíquota de referência da CBS (Contribuição sobre Bens e Serviços) surpreendeu tributaristas e empresas.
Especialistas entrevistados pelo Portal da Reforma Tributária trabalhavam com projeções de 8,8% a 9,3%. O novo número forçará a reavaliação de custos, contratos e sistemas antes da entrada em vigor em 2027.
Maria Isabel Ferreira, sócia-líder de Tributos Indiretos da KPMG, afirmou que a taxa superou todos os cenários projetados internamente. Os modelos consideravam taxas próximas a 9,2%.
“Todos usavam um pouco daquele estudo do Ministério da Fazenda, que foi divulgado há mais de um ano, que trazia uma alíquota também muito próxima a 9%, e não 11%. Então, respondendo objetivamente, foi sim surpresa em geral“, disse Ferreira.
A tributarista destaca que o peso da alíquota de referência varia por setor. Prestadoras de serviços e empresas do Lucro Presumido terão um choque maior.
Como serviços concentram gastos na folha de pagamento, não há base ampla de insumos para compensar a cobrança. Ferreira aponta que a nova taxa enfraquece a adesão ao Simples Nacional híbrido, modelo em que se recolherão IBS (Imposto sobre Bens e Serviços) e CBS por fora do DAS (Documento de Arrecadação do Simples Nacional).
“Eu diria que o Simples Nacional, para sair do Simples [Tradicional] e ir para o Simples Híbrido, matematicamente ficou completamente inviável“, afirmou Ferreira.
Charles Gularte, sócio-diretor de relações institucionais e contador na Contabilizei, diverge da rejeição ao modelo híbrido. Para ele, a escolha depende do perfil do cliente e da cadeia produtiva.
Fornecedores do mercado corporativo (B2B) podem ser obrigados a aderir para garantir a transferência de créditos a grandes compradores. Gularte espera uma perda de competitividade das micro e pequenas empresas frente a grandes corporações com maior escala e fôlego de caixa.
“Existe uma preocupação grande, por conta das pequenas [empresas], nesse ambiente. Onde ela pode sofrer um pouco com competitividade. E sim, a alíquota de 11,3% nesse caso é um problema, porque se 9% já apertava, 11,3% é mais difícil ainda de encaixar nessa conta e fazer o resultado ser positivo ainda“, disse Gularte.
O especialista avalia que o setor de serviços sentirá a maior pressão por não dispor de créditos suficientes. Ele afirma que a única alternativa será repassar os custos ao consumidor final.
“Vai ser repassado sem dúvida nenhuma, com certeza absoluta. A conta não fecha. Imagine quem tá no Lucro Presumido, que tem uma carga hoje de 3,65% sem crédito. Sem muito crédito, é um prestador de serviço; ele vai passar a pagar 11,3%. Então, assim, é muito pesado e não tem insumo que cubra isso, inclusive, especialmente num serviço“, afirmou o contador.
André Menon, sócio no Machado Meyer Advogados, também aponta a vulnerabilidade do Lucro Presumido e a perda de alavancagem de quem comprava desses regimes.
Ele afirma que o impacto da carga tributária não será igual para todas as empresas. Menon lembra que a CBS traz uma não-cumulatividade mais larga. O resultado prático dependerá da base real de compras de cada contribuinte.
“Estávamos trabalhando com números em torno de 9,2%, porque tínhamos uma primeira sinalização do Ministério da Fazenda com relação a essas projeções […] Assumindo esse 9,2% como o mais próximo, inclusive, da realidade, e o mais próximo também da própria alíquota de PIS/Cofins“, declarou.
Francinele Lima, head (líder) de impostos indiretos na Bravo, ressalva a diferença metodológica entre os regimes. PIS e Cofins operam no modelo “por dentro”.
A taxa nominal de 9,25% equivale a 10,2% no cálculo “por fora”. A alta real para a CBS, cobrada inteiramente por fora, fica em 1,1 ponto percentual. Mesmo com a diferença menor, o percentual foi considerado elevado.
“Tínhamos uma estimativa muito menor. Tínhamos uma estimativa, enquanto tributarista, de substituição de um [PIS/Cofins] por outro [CBS] […] Todos os tributaristas vão achar mais caro, porque não veio com a intenção de fazer uma reforma tributária de simplificação e, sim, cobrir rombos da dívida pública“, disse Lima.
A tributarista adverte que o creditamento não cobrirá todas as despesas corporativas. A legislação veda deduções ligadas ao consumo pessoal de sócios e gestores.
Após o anúncio da proposta da alíquota de referência, a empresa de tecnologia ROIT atualizou suas projeções econômicas e identificou que todos os itens que anteriormente apontavam para redução de preço com a reforma tributária passarão a ter aumento (aluguéis, alimentos, bebidas, entre outros).
“11,3468% de CBS não vai perdoar falhas nem lentidão na apropriação de créditos. O compliance tributário passa a ser questão de sobrevivência financeira imediata, e quem não tiver tecnologia e inteligência em tempo real verá sua margem evaporar na virada de chave“, diz Lucas Ribeiro, CEO da ROIT.
Em artigo publicado no Portal, executivos da empresa defendem que a utilização de dados de 2023 e 2024 para estimar a base tributável, em vez dos anos de 2024 e 2025, pode ter elevado o percentual. Segundo a análise, uma projeção que considere a tendência de crescimento da base tributária levaria a uma alíquota de 9,8%.
REPASSE
Os 4 analistas consideram o repasse ao consumidor inevitável. Sem margens para suportar o salto tributário, as empresas reajustarão suas tabelas.
“A tendência é repasse, porque é muito difícil uma companhia ter essa elasticidade toda em margem e vai absorver essa diferença“, disse Maria Isabel Ferreira.
André Menon projeta a transmissão direta ao longo da cadeia: “Estamos falando de um tributo sobre consumo. Ele vai cascatear a cadeia como um todo, débito e crédito. Ele vai refletir no consumidor final e daí sim esse consumidor final vai arcar financeiramente com relação a esse pagamento“.
REAVALIAÇÃO
Os especialistas recomendam ações urgentes antes da virada do ano. A lista inclui ajustes em ERP (sistemas de gestão), emissão de notas com novos esquemas XML e renegociação imediata de cláusulas de fornecimento.
Francinele aconselha o rastreamento minucioso de saldos credores de PIS e Cofins até 31 de dezembro para abater débitos da CBS.
“O conselho máximo: procure empresas para levantar crédito, pessoas que sejam qualificadas para discernir se aquele crédito é bom e coloque lá, porque depois não vai ter como“, disse Lima.
Menon ressalta a revisão completa das operações: “Revisar a sua operação, os seus fornecedores e a base de créditos, porque com essa alíquota de 11,3%, ela [empresa] vai precisar olhar para trás para verificar o valor total dos créditos dela“.
A decisão final está nas mãos do Senado Federal até 15 de dezembro. Menon pondera que a alíquota calculada pelo TCU foi fechada sem dados definitivos sobre o Imposto Seletivo, a lista residual do IPI (Imposto sobre Produtos Industrializados) e os créditos presumidos rurais.
A alíquota de referência é calculada para manter a arrecadação dos tributos substituídos. Já a alíquota padrão é definida pelo governo e pode ser alterada por lei, desde que respeitadas as regras fiscais e constitucionais.
O prazo de início da cobrança também pode ir parar no Judiciário. Menon relata que contribuintes estudam acionar os tribunais para exigir o cumprimento da anterioridade nonagesimal, a chamada noventena.
Pela tese, caso a resolução seja votada no final de 2026, a aplicação da CBS só poderia ocorrer 90 dias depois, empurrando os recolhimentos para março de 2027.
André Menon revelou que contribuintes já procuram bancas jurídicas para questionar a cobrança imediata da CBS em janeiro de 2027 com base na anterioridade nonagesimal (noventena).
O especialista entende que o texto da emenda constitucional (EC 132 de 2026) da reforma tributária afastou expressamente a regra que exige 90 dias entre a publicação da alíquota e o início da cobrança. No entanto, a jurisprudência consolidada do STF (Supremo Tribunal Federal) classifica a anterioridade como garantia individual do contribuinte e cláusula pétrea, status que impediria sua supressão mesmo por emenda.
Segundo Menon, o impasse está em saber se o tribunal manterá esse entendimento contra uma alteração constitucional direta. Caso a tese prospere e a Justiça exija a contagem dos 90 dias a partir da definição da alíquota em dezembro, a CBS só poderia ser cobrada a partir de março. Com o PIS e a Cofins já extintos na virada do ano, a União enfrentaria um vácuo na arrecadação federal durante janeiro e fevereiro.