Por Lucas Ribeiro, Ricardo Janesch e Caroline Souza
O Tribunal de Contas da União entregou ao Senado em 28 de outubro de 2026 a alíquota de referência da CBS para 2027: 11,3%. O trabalho merece respeito. Dezessete módulos de cálculo, reprodução integral do simulador da Receita Federal, conferência dos dados na fonte e fundamento legal em cada premissa. O TCU foi além de conferir a planilha: criou o CESAR (Cálculo e Simulação da Alíquota de Referência), uma ferramenta própria que refaz o modelo inteiro do zero, fórmula por fórmula, com a fonte de cada número e o artigo de lei que o sustenta. O TCU fez a conta que a lei mandou. E a fez bem.
A conta, aliás, tem pouca margem para criatividade. A Constituição e a Lei Complementar 214 a definem em três passos:
- A meta. A CBS tem de arrecadar, em proporção do PIB, o mesmo que PIS, COFINS, IPI e IOF-seguros arrecadavam em média de 2012 a 2021. O TCU apurou 4,99% do PIB. Esse número é fixo.
- A base. Estima-se quanto a economia geraria de CBS, com as regras de 2027, nos anos-base que a lei fixou: 2024 e 2025.
- A alíquota. É o percentual que faz a base alcançar a meta. Quanto maior a base, menor a alíquota. Quanto menor a base, maior a alíquota.
Meta fixa, método homologado, anos definidos em lei. Só existe um grau de liberdade nessa equação: a fotografia da economia que entra no segundo passo. E é exatamente aí que o cálculo do TCU se afasta do texto legal.
A foto de 2023 projetando 2027
A lei diz 2024 e 2025. O TCU usou 2023 e 2024 porque a escrituração de 2025 ainda não estava completa. O voto é honesto sobre isso: reconhece que se trata de “critério fixado em lei” e pede que a troca “não seja compreendida como flexibilização”. A escolha é compreensível. A consequência é aritmética.
Porque os próprios dados do relatório mostram uma base em expansão. De 2023 para 2024, a base de cálculo estimada cresceu 12,9%, contra 7,6% do PIB nominal. Em proporção da economia, subiu 1,7 ponto em um único ano. E 2025 seguiu a mesma direção: a Receita informou que PIS e COFINS cresceram acima do PIB. Trocar 2025 por 2023 é, portanto, trocar o ano mais forte pelo ano mais fraco. E cada décimo de PIB a menos na base vira alíquota a mais para todos.
Há ainda um segundo motivo para a base de 2027 ser maior do que a de 2023, e ele não está na estatística, mas no comportamento. No sistema atual, o crédito de PIS e COFINS é restrito, e muitas empresas não têm incentivo para exigir nota, muito menos o efetivo recolhimento do tributo. Na CBS, o crédito será amplo e financeiro: o cliente passa a ter todo o interesse em exigir nota e quitação. O relatório admite que o modelo é “predominantemente estático” e que assume “que os valores declarados representam a realidade econômica”. A redução da sonegação entrou pelo piso do intervalo estimado pela própria Receita.
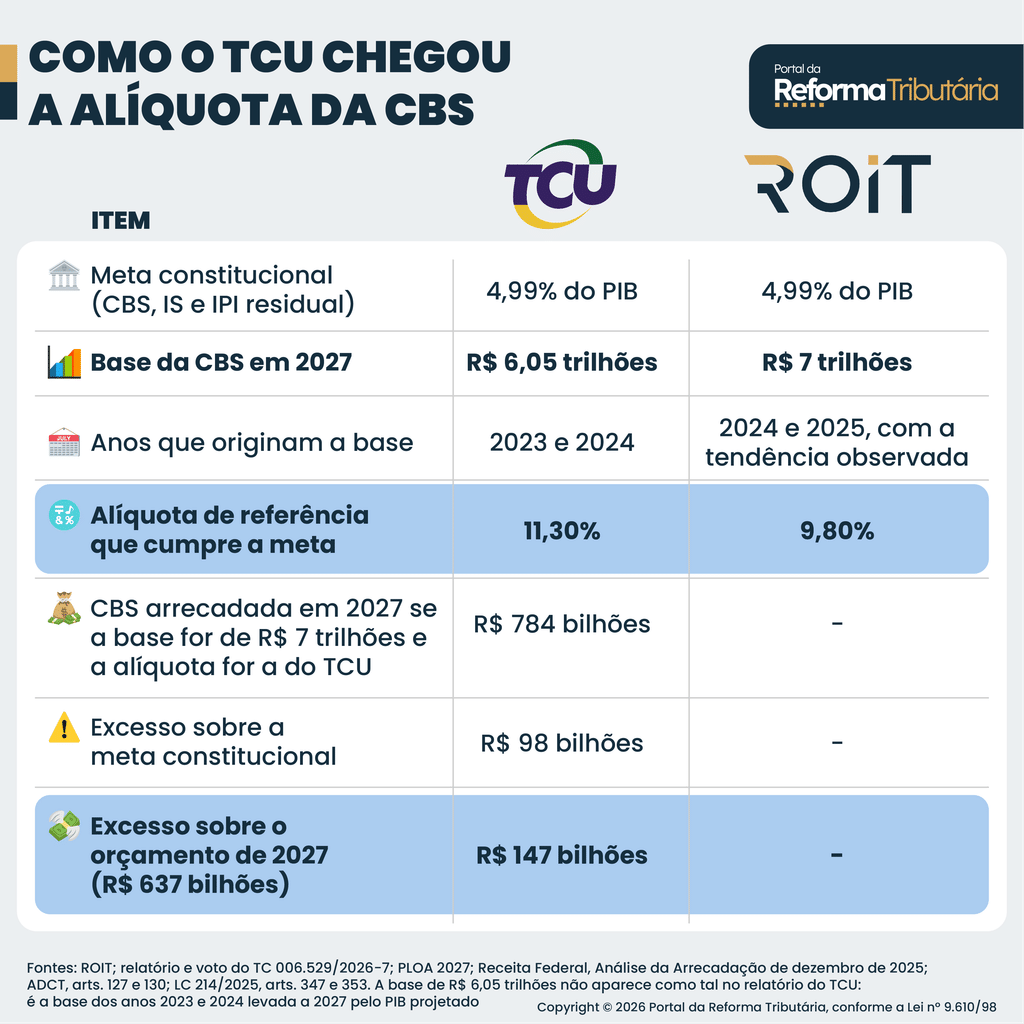
Juntando as duas coisas, fizemos a mesma conta do TCU, com a mesma meta e o mesmo método, mudando apenas a fotografia: a base de 2027 projetada pela tendência que o próprio relatório registra, somada ao ganho de conformidade que a Receita considera plausível. O resultado está no quadro.
A mesma equação, duas fotografias
A verdade é que ninguém tem como saber quanto será a base de 2027. Nem o TCU, nem a Receita, nem nós. O que se sabe é a direção, a tendência estatística. Se a economia continuar o movimento que o próprio relatório mediu, a alíquota necessária é de 9,8%, não de 11,3%. Assim, se a base maior se confirmar, com a alíquota de 11,3%, a União arrecadará R$ 147 bilhões acima do previsto na PLOA (Projeto de Lei Orçamentária Anual). Com uma alíquota calculada para cima, surge a pergunta seguinte: quando o sistema corrige?
Três anos sem correção
Se a base for maior do que a foto, a Constituição protege a correção. O problema é quando. A alíquota de 2028 é calculada sobre 2025 e 2026, e o excesso de 2027 não entra. A de 2029 deveria usar a receita real de 2027, num ciclo em que este ano não conseguiu usar nem os dados de 2025. A trava constitucional só atua em 2030, e o texto é explícito: a revisão “não implicará cobrança ou restituição de tributo relativo a anos anteriores”. Três anos de excesso, 2027, 2028 e 2029, e nenhum real devolvido.
Enquanto a correção não chega, o excesso não fica parado no caixa das empresas. Ele vai para o preço. CBS e IBS são cobrados por fora e entram na nota. Um ponto e meio acima do necessário é um ponto e meio de repasse em todo o setor sem regime favorecido, no ano em que a inflação já está acima do teto da meta. E há um segundo erro, de precificação, que pode dobrar esse efeito. Esse é das empresas.
Precificar certo: tirar o velho antes de colocar o novo
O preço de 2026 carrega PIS, COFINS e IPI em pelo menos boa parte dos gastos de uma empresa. Em 2027, esses tributos deixam de existir e o que entra na nota é CBS e IBS, por fora. Quem simplesmente somar 11,3% ao preço de hoje vai pagar o tributo novo em cima do tributo velho. E quem continuar comprando dos fornecedores sem negociar a retirada das três camadas de tributação vai perder margem ou competitividade. O quadro abaixo mostra a diferença entre as três hipóteses de reprecificação, considerando um serviço de R$ 10 mil, adquirido de um fornecedor no Lucro Presumido:
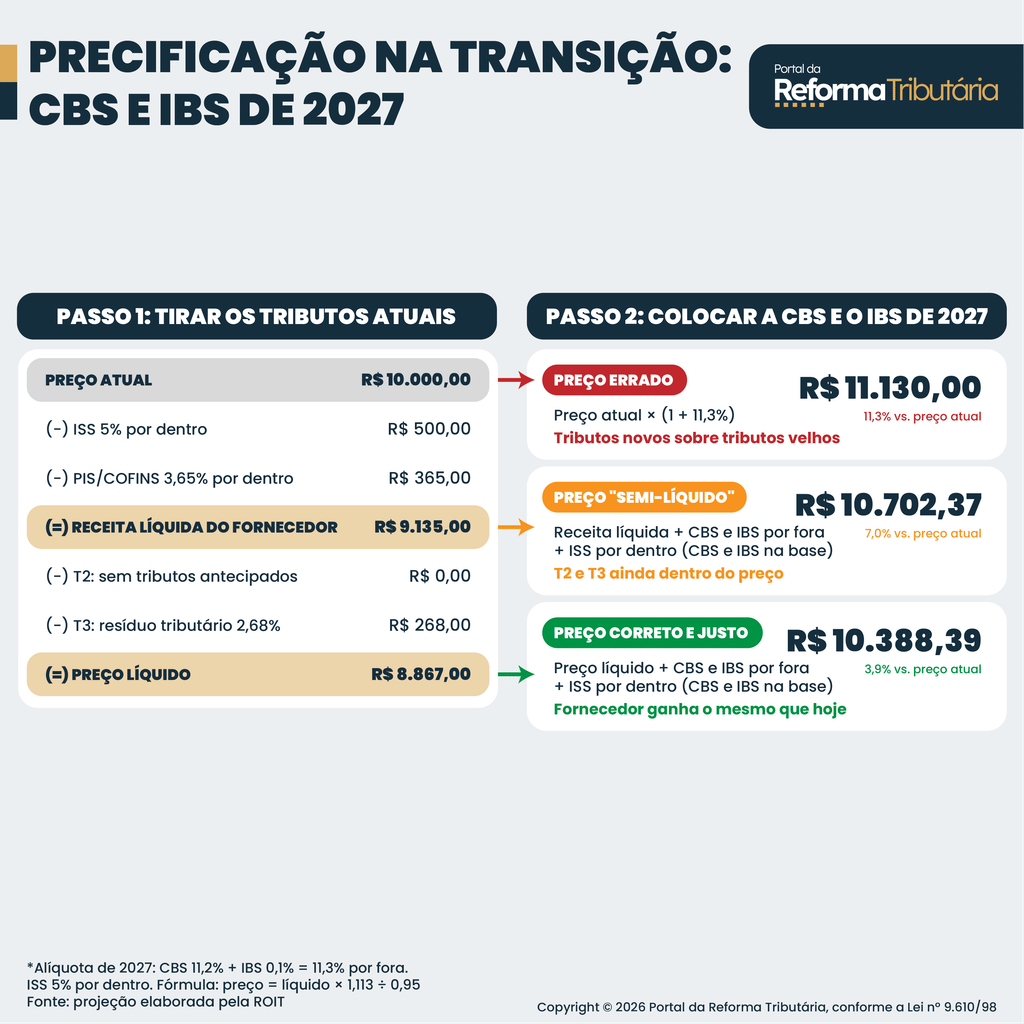
O preço errado sobe 11,3%. O preço correto, que mantém a mesma receita do fornecedor e repassa ao cliente o crédito que ele vai tomar, sobe 3,9% no bruto, mas reduz significativamente no líquido (custo efetivo) para uma outra empresa adquirente, no regime regular.
Nada disso depende do split payment
Muito está sendo dito que o crédito só estará seguro quando o split payment funcionar. Não é o que diz a lei. O split chega em 2027 só entre empresas e é opcional, mas o crédito financeiro não o espera. O art. 47 da LC 214 diz que o crédito nasce quando o débito do fornecedor é extinto por qualquer das modalidades da lei. O art. 48 dispensa essa exigência, bastando o destaque correto na nota, somente enquanto não existirem nem o split nem o RAD (Recolhimento pelo Adquirente), do art. 36. E como o RAD está garantido pela Receita para janeiro, o comprador pode recolher ele mesmo a CBS daquela operação, extinguir o débito vinculado à nota e se creditar; o que exceder volta ao fornecedor em três dias úteis.
Nos dois cenários, o crédito está assegurado. O split apenas acrescentará automação a esse fluxo. O impacto no capital de giro vai acontecer? Vai, mas esse é tema para outro artigo.
O que o Senado pode fazer sobre a alíquota
Volto ao começo. O próprio TCU escreveu que “a alíquota de referência calculada não constitui previsão de arrecadação para 2027”. Se não é previsão, não precisa ser tratada como verdade absoluta. Há dois caminhos dentro da lei: o Senado fixa 11,3% e a União legisla uma alíquota própria menor, como o art. 14 permite, o que é difícil de acontecer; ou o Senado pede ao TCU a simulação do CESAR com os anos-base que a lei mandou e ajusta a alíquota.
Daqui a um ano saberemos a base de 2027 e teremos a alíquota correta, que já não servirá para nada. Esse paradoxo foi criado pelo constituinte, e o TCU, com todo o rigor que demonstrou, não tem como resolvê-lo sozinho. Cabe agora a quem fixa a alíquota decidir se a foto de 2023 é o melhor retrato que temos para projetar 2027.
A nossa matemática diz que não.
Lucas Ribeiro é fundador e CEO da ROIT. Advogado tributarista e especialista em inteligência artificial, hiperautomação, tax transformation e reforma tributária.
Ricardo de Holanda Janesch é VP Executivo na ROIT. Atua como professor na Faculdade Brasileira de Tributação e na Allez-y! Escola de Direito e Negócios.
Caroline Souza é VP de Produtos da ROIT. Contadora, advogada, professora FBT e IPOG, palestrante, VP de planejamento Assespro-PR.