Por Lucas Ribeiro
É apenas uma reflexão. Um contraponto ao coro do “adiar a reforma”, que ganha força vindo de entidades sérias, com argumentos sérios. Honestamente, não sei o que seria melhor. Mas debate unilateral costuma produzir decisão ruim.
Então deixo aqui a minha posição, com toda a humildade de quem pode estar errado: entre conviver mais um ano com o PIS/COFINS ou começar a CBS em janeiro de 2027 com imperfeições, eu prefiro a CBS. Explico e tento responder às objeções que tenho ouvido.
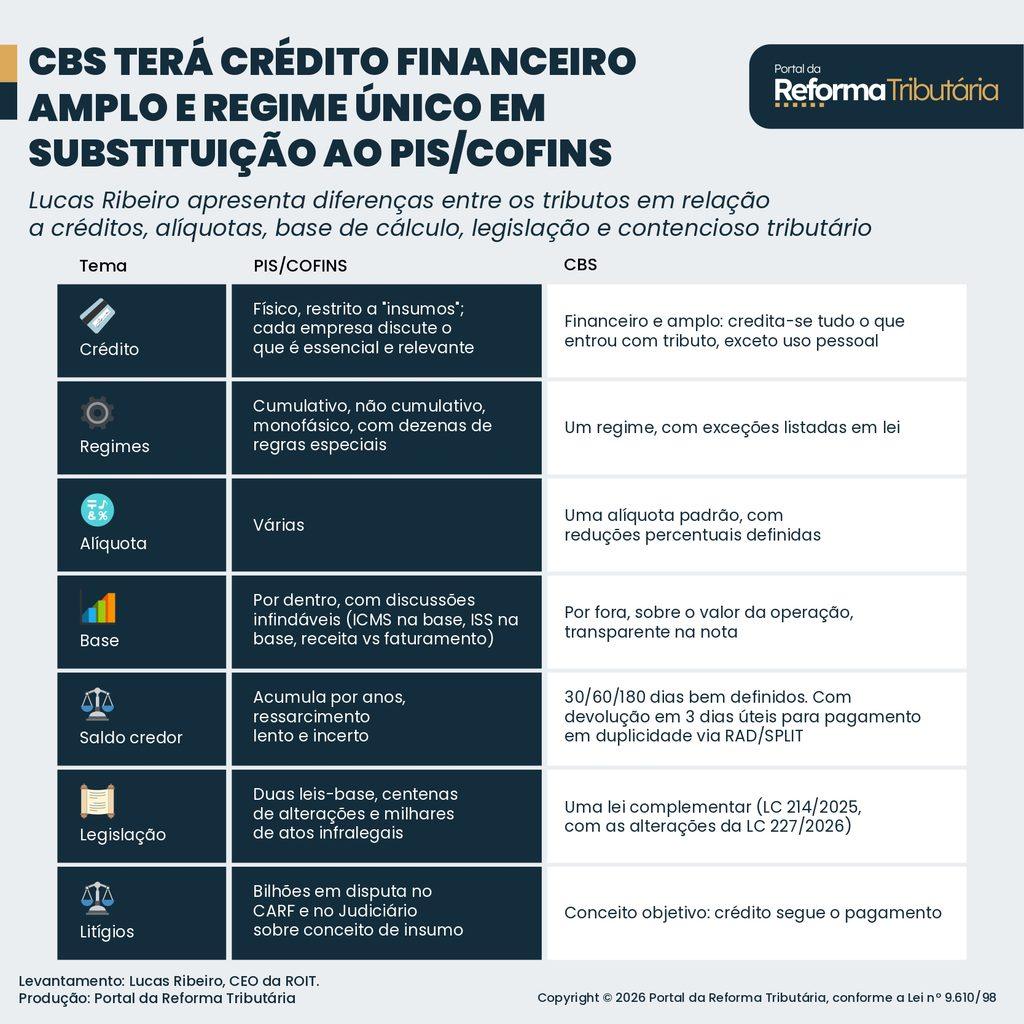
O QUE A CBS TEM DE MELHOR QUE PIS/COFINS
A CBS resolve, de uma vez, as três décadas de litígio e inconsistências que o PIS/COFINS produziu. Não é pouca coisa.
“MAS A ALÍQUOTA SERÁ MUITO MAIOR: 11,3% CONTRA 9,25% DE PIS/COFINS”
A alíquota da CBS é “por fora”, com crédito financeiro amplo. Comparar alíquota com alíquota é erro grosseiro: o que importa é o custo efetivo depois do crédito, e esse cai para a maior parte das empresas. Vamos fazer a conta básica:
- Tire o PIS/COFINS do preço atual. R$ 100.000 menos 9,25% = R$ 90.750. Esse é o preço sem tributo direto, que sofre variações por regime tributário e item, obviamente.
- Aplique a CBS por fora. 11,3% sobre R$ 90.750 = R$ 10.255.
- Novo preço na nota: R$ 101.005.
- Credite tudo. Quem compra para a atividade recupera os R$ 10.255 integralmente. Na prática, apenas houve uma antecipação de recolhimento.
- Novo custo efetivo: R$ 90.750, quando antes eram R$ 100.000 carregando PIS/COFINS no custo.
Se a despesa já era creditável, o resultado é quase neutro. Se não era permitido o crédito (marketing, consultoria, software, serviços em geral), o ganho é de R$ 9.250 a cada R$ 100 mil. Vale esperar um ano? Sem falarmos dos resíduos tributários e do cálculo mais profundo e correto a ser feito. Aqui é só o básico do básico.
O QUE PARECE PIOR, E O QUE É PIOR DE VERDADE
A maior parte do que se chama “desvantagem da CBS” é leitura errada do modelo.
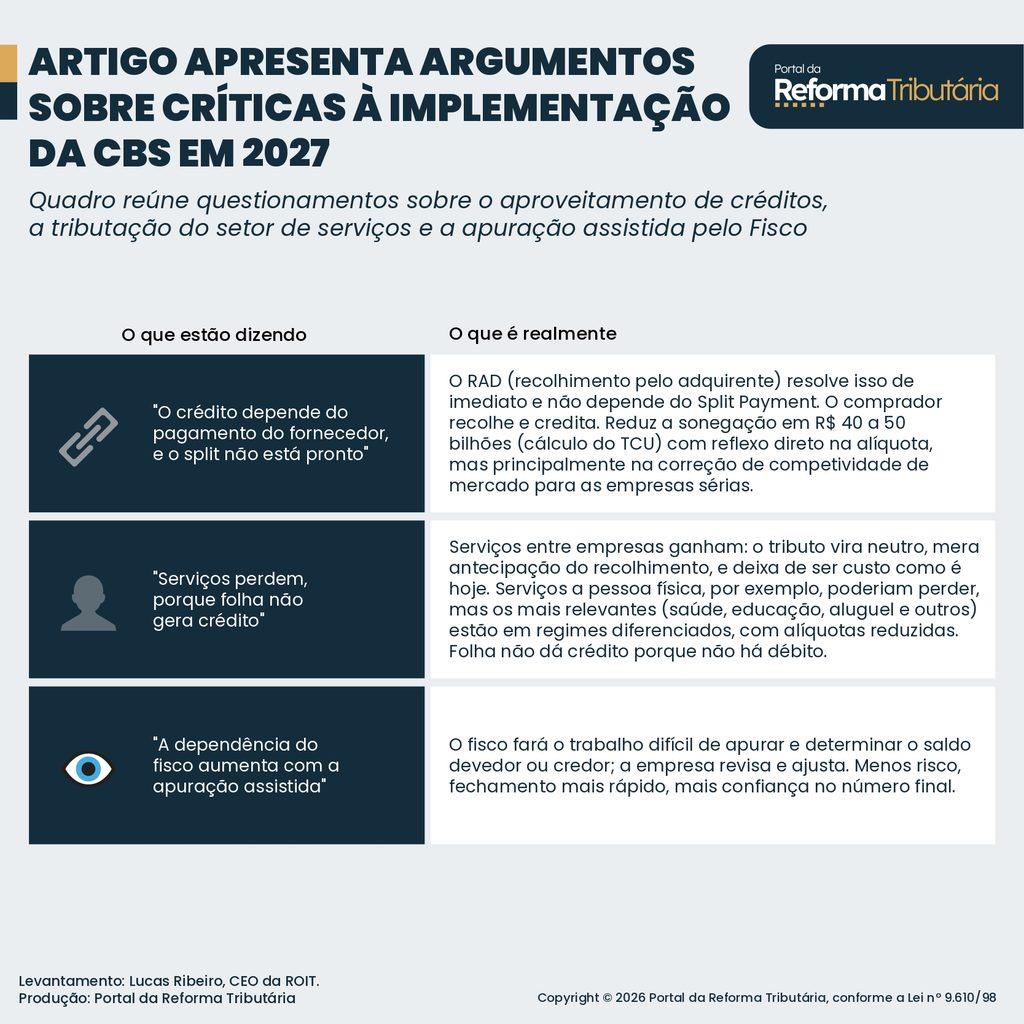
O que sobra de desvantagem real é pouco, e é formal, não material:
- O regulamento veio incompleto e tarde. As notas técnicas mudam semanalmente. Ninguém homologa um ERP contra um alvo que se move.
- Documentos e campos novos. Centenas de tipos, códigos e layouts para começar a operar um tributo que, na essência, precisa de valor, alíquota e pagamento.
- Custo de adequação. Sistemas, contratos, precificação e treinamento mudam ao mesmo tempo, em todas as empresas, no mesmo ano.
Nenhum desses três desaparece com um ano a mais de calendário. São problemas de execução, e execução só amadurece executando.
AS OBJEÇÕES DO MERCADO
Aplicar a CBS em 2027 é menos arriscado do que parece. Não porque os problemas sejam pequenos, mas porque 2027 é o único ano em que o fisco será obrigado a ser flexível. Em 2028, não será mais.
- “As empresas não estão prontas.” Nenhuma estava pronta para o SPED, a NF-e ou o eSocial. Todas entraram, erraram e se ajustaram, e ninguém foi autuado por erro formal no primeiro ano, porque o fisco não tinha como cobrar o que ele mesmo não processava. Em 2027 o PIS/COFINS ainda existe como referência e o IBS está em teste: é o ambiente mais controlado que teremos.
- “O fisco não está pronto.” Verdade, e por isso não conseguirá exigir perfeição. Tolerância, prazos estendidos e dispensa de penalidades serão inevitáveis em 2027. Em 2028, a mesma flexibilidade será vista como favor, não como necessidade.
- “Estamos pulando de paraquedas sem saber se ele abre.” Não estamos. Ninguém para a economia porque um campo da nota não foi preenchido ou porque um tipo de documento não está funcional. Há alternativa simples: o contribuinte declara e constitui o próprio débito de CBS, como sempre fez com o PIS/COFINS, e o crédito é financeiro, vinculado ao recolhimento. O risco do fisco é zero: só há crédito onde houve débito pago.
- “E se ninguém constituir débito algum?” Quem está preocupado com 2027 são as empresas sérias. O sonegador continuará sonegando, com PIS/COFINS ou com CBS. Só que com a CBS fica mais difícil, e com crédito financeiro e RAD fica quase impossível, porque o comprador passa a exigir do fornecedor. Adiar é dar um ano a mais ao modelo em que sonegar é fácil.
- “O regulamento atrasou e as notas técnicas mudam todo dia.” Também verdade, e não temos culpa disso. O fisco também não tem. Não quero defender ninguém, mas nenhuma mudança dessa escala nasce com todas as respostas; elas se constroem conforme a prática avança. Assim foi com todo sistema novo. Assim será com a CBS.
- “É melhor começar certo do que começar cedo.” A mais sedutora e a mais perigosa. Não existe “começar certo”; existe começar e corrigir. O PIS/COFINS não cumulativo levou vinte anos para ter um conceito de insumo e que ainda se discute. Esperar a CBS nascer pronta é esperar o que nunca aconteceu.
O RISCO REAL: PERDER O MATERIAL PELO FORMAL
Estamos a um passo de desperdiçar ganhos materiais por problemas meramente formais. O ganho material é o crédito amplo, a alíquota única, o fim da guerra do insumo, a devolução do saldo credor, o tributo “por fora” com transparência, e ainda o cashback da CBS, que começa em 2027 devolvendo cerca de R$ 10 bilhões por ano a 28 milhões de famílias, dinheiro que volta direto para o consumo. O problema formal é o layout, o campo, o código, o documento que não ficou pronto.
Se a reforma for adiada, vamos concluir que a burocracia venceu, porque não estávamos prontos. Prontos para quê, exatamente? Para administrar centenas de tipos de documentos e campos, a maioria desnecessária para operar a CBS.
Essa lógica está invertida: adiarmos o tributo mais simples para dar tempo de ficar pronta a obrigação acessória complexa? Comecemos em janeiro, sem penalidades, com o contribuinte constituindo o débito e o crédito seguindo o recolhimento. O que for desnecessário aparecerá na prática em meses, e será cortado com mais autoridade do que qualquer grupo de trabalho cortaria no papel.
MAS SE ADIARMOS, SERÁ MESMO QUE NÃO TEREMOS EXATAMENTE AS MESMAS DISCUSSÕES EM NOVEMBRO DE 2027?
O regulamento continuará mudando, porque regulamento muda. As notas técnicas continuarão saindo, porque sempre saem. Os ERPs e as empresas continuarão atrasadas, porque muitas só se ajustam quando o prazo chega. E o PIS/COFINS terá ganhado mais um ano de sobrevida, com mais um ano compondo custo, saldo credor preso e teses no CARF.
O adiamento também não resolve a alíquota. Reduzi-la e garantir que a arrecadação não cresça, prejudicando toda a sociedade, é agora o papel do Senado Federal. Seja para 2027, seja para 2028.
Pode ser que eu esteja errado. Pode ser que um ano a mais amenize o caos da transição. Mas antes de engrossar o coro do adiamento, vale a pena responder com franqueza: o que, concretamente, estará pronto em 2028 que não pode ficar pronto durante 2027?
Se a resposta for “adequação de documentos e sistemas”, eu fico com a CBS.
Lucas Ribeiro é fundador e CEO da ROIT. Advogado tributarista e especialista em inteligência artificial, hiperautomação, tax transformation e reforma tributária.
Os artigos escritos pelos “colunistas” não refletem necessariamente a opinião do Portal da Reforma Tributária. Os textos visam promover o debate sobre temas relevantes para o país.