Por Gabriel Benevides, de Brasília
Empresas de streaming e outras plataformas digitais estão em negociação com o governo para ajustar pontos operacionais da reforma tributária, especialmente a exigência de dados dos usuários e a forma de envio de informações fiscais. Apuração da Revista da Reforma Tributária indica que o setor tenta garantir que o CPF não seja obrigatório para o consumidor e busca alternativas ao modelo atual de emissão de notas fiscais individualizadas, considerado de difícil aplicação para serviços de grande escala.
Segundo relatos obtidos pela reportagem, um dos principais pontos de tensão é a interpretação de que o CPF seria o “padrão” para identificação do consumidor nas operações. As empresas defendem que a legislação permite outras formas de identificação e querem deixar explícito que o compartilhamento do dado deve ser opcional, semelhante ao que há em programas de cidadania fiscal no varejo. Ao mesmo tempo, o setor discute com o Fisco caminhos técnicos para cumprir as novas exigências sem gerar fricção com o usuário nem comprometer a experiência de uso das plataformas.
Esse movimento ocorre em meio à implementação do novo modelo de tributação do consumo, que já começa a afetar o funcionamento das empresas. “A implementação do IBS e da CBS já vem produzindo efeitos concretos no setor de streaming, sobretudo no campo operacional e de compliance fiscal. Como essas plataformas prestam serviços digitais a consumidores espalhados por todo o país, elas estão revisando cadastro, billing [sistema automatizado de faturamento], meios de pagamento, emissão de documentos fiscais e integração com os novos layouts da NFS-e”, afirma Tiago Conde Teixeira, advogado tributarista e sócio do Sacha Calmon Misabel Derzi Advogados.
Na prática, a mudança altera a lógica da tributação ao deslocar o foco para o local do consumo. Segundo Tiago, o movimento de plataformas passarem a solicitar CPF e CEP tem uma razão objetiva: no novo modelo, a tributação dos chamados “demais serviços e bens móveis imateriais” –categoria em que se enquadram, em regra, os serviços digitais e de streaming– passa a considerar o local do domicílio principal do adquirente. A Lei Complementar 214 de 2025 estabelece expressamente que a operação nesses casos deve ser vinculada a esse domicílio. Na ausência da informação, precisa-se considerar o endereço declarado ao fornecedor.
Isso faz com que dados cadastrais antes utilizados só para fins comerciais passem a ter papel central na definição da arrecadação. Ainda assim, o especialista pondera que não há uma obrigatoriedade absoluta consolidada. “É importante fazer uma distinção: hoje não se pode afirmar, de forma absoluta, que CPF e CEP do consumidor final sejam exigidos em toda e qualquer operação como condição inafastável para emissão da nota. A obrigação legal central é emitir documento fiscal eletrônico, e o regulamento pode exigir informações complementares necessárias à apuração”, diz.
A própria implementação técnica reforça esse cenário de transição. Para Tiago Conde Teixeira, esse é o ponto central para entender o que acontece quando a plataforma não consegue obter os dados do cliente. Hoje, a tendência do Fisco não é travar automaticamente a emissão da nota por falta dessas informações. Isso porque as regras de validação obrigatória do grupo “IBSCBS” foram suspensas no início da implementação, justamente para permitir uma adaptação gradual e evitar interrupções nas operações. Na prática, o sistema foi estruturado para permitir uma adaptação gradual, evitando interrupções imediatas nas operações.
DESAFIOS ESTRUTURAIS
Apesar da fase de adaptação assistida, especialistas apontam que os desafios estruturais do novo modelo são significativos e tendem a se intensificar à medida que a regulamentação avançar. Os pontos mais citados foram:
- Identificação do domicílio do usuário – Fefinir corretamente onde o consumidor está para fins de tributação, mesmo em serviços prestados a milhões de pessoas espalhadas pelo país.
- Privacidade e LGPD – Equilibrar a coleta de novos dados fiscais com as regras de proteção de dados e riscos de vazamento.
- Adaptação de sistemas globais – Ajustar plataformas internacionais à complexidade e às exigências específicas do modelo tributário brasileiro.
- Inconsistência de dados – Lidar com divergências entre informações fornecidas pelo usuário, dados de pagamento e registros fiscais.
- Período de transição regulatória – Operar com a obrigação já em vigor, mas com regras práticas e sistemas ainda em definição.
Na avaliação de Maria Andréia dos Santos, sócia do Sanmahe Advogados, o problema ganha ainda mais peso por causa da responsabilidade atribuída às plataformas no novo modelo. Como os dados do usuário passam a ser essenciais para a emissão das notas fiscais, a ausência dessas informações pode inviabilizar a própria operação. Esse desenho transfere um risco relevante para as empresas. Caso o vendedor não emita o documento fiscal, a responsabilidade recai sobre a plataforma, que passa a responder pelo tributo e também por eventuais multas. Para a especialista, as definições virão por meio das regras infralegais de IBS/CBS.
“Todo esse processamento está sendo objeto de diálogo técnico intenso com a Receita Federal do Brasil, do Serpro e as plataformas para se buscar a melhor forma técnica de se dar cumprimento às novas obrigações acessórias que serão por elas assumidas, mas ainda há a pendência de edição dos regulamentos”, declara Maria Andréia.
As companhias de streaming temem que todos os encargos e obrigações criem um incentivo direto para que as companhias reforcem a coleta e a validação de dados dos usuários, mesmo que isso aumente a complexidade da jornada do cliente. Segundo o segmento, o processo significaria uma reconfiguração profunda dos sistemas das empresas.
Caroline Souza, tributarista e CFO da ROIT, destaca que o novo modelo exige lidar com uma complexidade tributária inédita para serviços digitais. Os movimentos já iniciaram. Diversas marcas de streaming e plataformas digitais já começaram a solicitar dados de endereço e CPF.
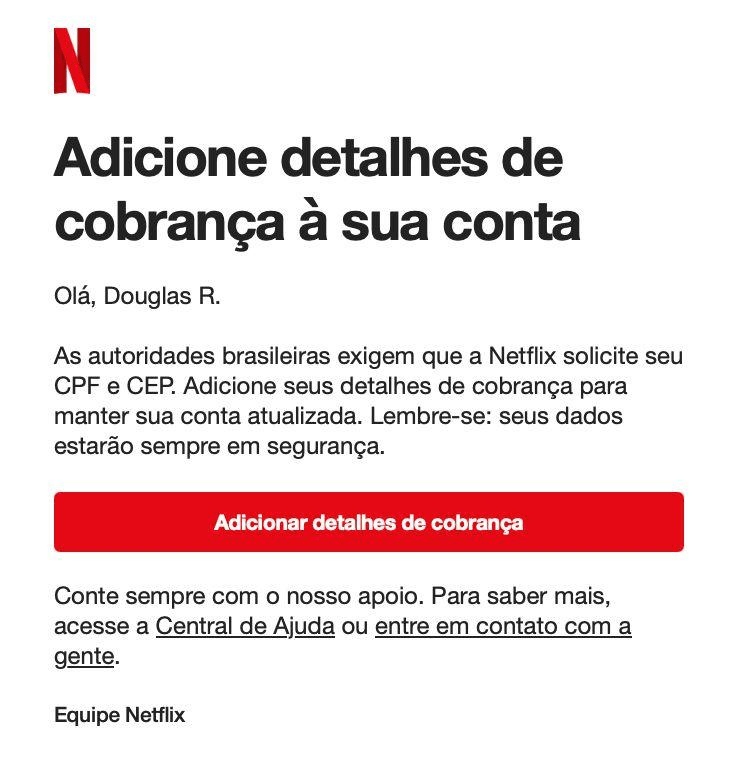
Segundo Caroline, se esta for a solução, o movimento de atualização cadastral terá que ser recorrente. O motivo: pessoas frequentemente mudam de endereço. “Imagina se eu, Carol, hoje moro em São Paulo e a Netflix está pagando um pedaço do IBS aqui para a capital. Mas aí decido me mudar para Porto Alegre e eu não atualizo o cadastro. A Netflix vai ficar recolhendo tributo no local errado. Então, essa campanha de atualizar cadastro vai ter que ser recorrente”, diz a especialista.
O setor já discute alternativas tecnológicas para lidar com o novo modelo –e tenta ganhar tempo enquanto a regulamentação não fecha. Nos bastidores, há negociações com a Receita sobre formas de envio de dados fiscais que não dependam exclusivamente da emissão individualizada de notas para cada usuário. A avaliação é que o modelo tradicional pode não ser viável para operações de grande escala, dado o volume de transações.
Uma das frentes em discussão é a criação de fluxos alternativos de informação. Na prática, são mecanismos que permitem reportar os dados das operações diretamente ao Fisco, sem passar necessariamente pela nota fiscal como único canal. A lógica é que a nota é apenas uma forma de consolidar informações, e que o envio poderia ser feito por outros meios mais eficientes do ponto de vista tecnológico.
Também há debate sobre o próprio papel do CPF nesse processo. O setor defende que o dado possa ser opcional, como já ocorre em outros segmentos do varejo, e que o uso fique mais associado a benefícios ao consumidor –como cashback ou programas de cidadania fiscal– do que a uma exigência obrigatória para acesso ao serviço.
As conversas também envolvem o Serpro e devem avançar para o Comitê Gestor do IBS. Do lado das empresas, a leitura é que há abertura técnica para ajustes, mas falta clareza sobre prazos e formato final das obrigações –o que dificulta a adaptação interna e a comunicação com matrizes no exterior.
No curto prazo, a prioridade do setor é dupla: encontrar uma solução viável para o envio das informações fiscais e garantir segurança jurídica sobre o nível de exigência de dados dos usuários.
Este artigo foi publicado anteriormente na 6ª edição da Revista da Reforma Tributária. Clique aqui para assinar e receber as próximas edições.