Por Douglas Rodrigues, de Brasília
A CBS (Contribuição sobre Bens e Serviços) será cobrada a partir de 1º de janeiro de 2027 com o fim do PIS (Programa de Integração Social) e da Cofins (Contribuição para o Financiamento da Seguridade Social). O que ainda não está pronto deve ficar para depois, como já ocorreu em outras fases da reforma do consumo.
A equipe da reforma trabalha com uma nova versão do regulamento em cerca de um mês. O Portal da Reforma Tributária avalia que a versão pública do texto fique para novembro, depois das eleições. Essa informação foi antecipada pela RT PRO, serviço de informações exclusivas do Portal, disponível para assinantes. Clique aqui para assinar.
Os bastidores mostram uma preocupação do mercado com os pontos em aberto. A avaliação de quem já passou pelo governo é que parte das exigências terá de ser flexibilizada.
A tendência é que será cobrado em janeiro o que já existe, como a NFe (Nota Fiscal Eletrônica), a NFCe (Nota Fiscal de Consumidor Eletrônica) e a NFSe (Nota Fiscal de Serviço Eletrônica).
Algumas soluções ainda em construção dificilmente ficam prontas até lá, à exemplo da NFe ABI (Nota Fiscal Eletrônica de Alienação de Bens Imóveis). Três meses é um prazo curto para as equipes de tecnologia estruturarem tudo todos os processos.
Visto isso, Comitê Gestor do IBS e Receita Federal iniciaram o mês de outubro com a aprovação de um pacote de documentos técnicos para os DFes (Documentos Fiscais Eletrônicos). Leia abaixo o resumo:
- NFe e NFCe: publicado pacote com 5 notas técnicas sobre IBS/CBS
- IBS/CBS: nota técnica exige novos campos de valor líquido em seis DFes
- Receita Federal e Comitê Gestor do IBS aprovam nova documentação técnica da DeRE
- NFSe: publicada nota técnica e leiautes com regras de negócio e indicadores de operação para IBS/CBS
Vale lembrar que documentos como a NFSe (para a maior parte dos serviços sujeitos ao ISS), a NFCom (Nota Fiscal Fatura de Serviços de Comunicação Eletrônica), a DIR (Declaração de Importação de Remessa) e os eventos de tabela da DeRE (Declaração de Regimes Específicos) passaram a ter a obrigatoriedade de destacar o IBS (Imposto sobre Bens e Serviços) e a CBS a partir de 1º de outubro de 2026.
IMPOSTO SELETIVO
O governo federal deve publicar a MP (medida provisória) com as alíquotas do IS (Imposto Seletivo) apenas após as eleições. O Ministério da Fazenda precisaria editar até a última 6ª feira (2.out.2026) a MP com as alíquotas do IS para que o imposto pudesse ser cobrado a partir de 1º de janeiro de 2027, o que não aconteceu.
O atraso na definição das alíquotas deixa empresas sem saber quanto pagarão de Imposto Seletivo a partir de 2027 e reduz o tempo disponível para adaptação aos novos valores.
O Imposto Seletivo é previsto na reforma tributária e incidirá sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente a partir de 2027. O IS está sujeito à regra da noventena, segundo a qual a cobrança só pode começar 90 dias após a publicação da norma.
O 1º turno das eleições aconteceu no domingo (4.out.2026). A avaliação da equipe do governo é de que a apresentação de um novo imposto daria munição à oposição na reta final da campanha.
O ministro da Fazenda, Dario Durigan, afirmou na 6ª feira (2.out.2026) que a MP do Seletivo será tratada “na sequência”. A declaração foi dada a jornalistas após reunião sobre a proibição das bets.
BETS
A proibição das bets pela MP 1.394, de 25 de setembro de 2026, pode tirar uma das bases do Imposto Seletivo. O Orçamento estimava R$ 41,9 bilhões com o tributo, ainda com as apostas na conta.
Porém, a MP ainda depende de aprovação do Congresso Nacional, onde há forte pressão para manter as bets. O tema segue em aberto, e o orçamento não foi finalizado.
A arrecadação que deixar de vir do Seletivo terá de ser compensada, o que pode pesar sobre a alíquota da CBS (Contribuição sobre Bens e Serviços), que deve ser fixada pelo Senado até 15 de dezembro de 2026.
O Orçamento Federal de 2027 prevê R$ 636,8 bilhões com a CBS no primeiro ano. O valor representa um aumento nominal de cerca de 20% na arrecadação.
SPLIT PAYMENT
O split payment não irá começar em 1º de janeiro de 2027. Os testes começam em fase piloto em 15 de outubro de 2026, mas o sistema para o grande público vai ser obrigatório só em 2028. Medidas similares podem ser feitas com outras novidades da reforma.
O split payment é um mecanismo previsto na reforma tributária que separa automaticamente, no momento do pagamento, a parcela correspondente aos tributos e a repassa diretamente ao governo, sem passar pelo caixa da empresa. O split tem como objetivo combater a sonegação e dar maior celeridade na geração dos créditos entre negócios das empresas. Por outro lado, pode reduzir o caixa das companhias.
MERCADO
Alguns dados do mercado mostram como está o estágio de maturação da reforma. Um levantamento da empresa de tecnologia ROIT mostra que 42% das grandes companhias estão com os sistemas de tecnologia e ERP totalmente adaptados e testados para IBS e CBS.
Porém, 34% das médias e grandes companhias do país ainda não realizaram qualquer projeção sobre o impacto das alterações no fluxo de caixa.
Quase 1 milhão de empresas do Simples Nacional já optaram pelo regime regular de CBS e IBS para janeiro de 2026, indicam dados da Receita. Significa que 12% do mercado já está entendo que precisa mudar sua operação.
O Comitê Gestor do Simples Nacional prorrogou para 30 de outubro o prazo de opção pelo regime híbrido. Isso deve fazer com que os números subam.
Existe um potencial de 30% a 40% de migração da fatia do Simples para o novo modelo, algo que deve se potencializar durante as 2 janelas de migração do ano que vem.
A resolução também alterou o prazo para opção pelo Simples Nacional em 2027. A escolha deverá ser feita entre 1º de setembro e 15 de outubro de 2026 e produzirá efeitos a partir de 1º de janeiro de 2027.
A opção pelo Simples Nacional e a escolha pelo regime regular de IBS e CBS poderão ser canceladas, em caráter irretratável, entre 3 de novembro e 20 de dezembro de 2026.
Antes da nova resolução, o prazo de opção se encerrava em 30 de setembro, e a janela de cancelamento prevista era até 30 de novembro.
Com a prorrogação da janela de arrependimento, as empresas poderão cancelar o pedido de adesão ao Simples Nacional e a opção pelo regime regular de IBS e CBS após a definição da alíquota da CBS para 2027.
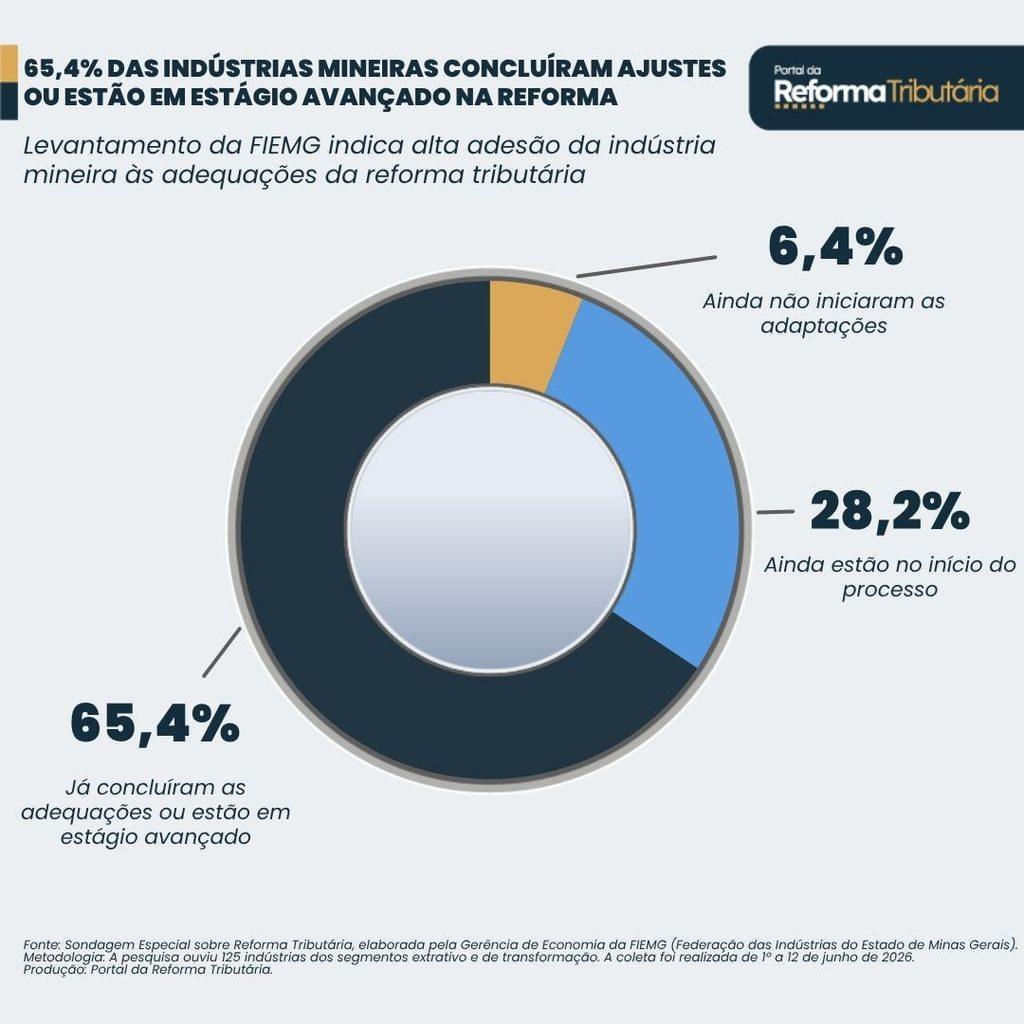
E uma pesquisa da FIEMG (Federação das Indústrias do Estado de Minas Gerais) aponta que 93,6% das indústrias mineiras já iniciaram algum processo de adaptação à reforma tributária.
Do total de indústrias consultadas, 65,4% já concluíram as adequações ou estão em estágio avançado, enquanto 28,2% ainda estão no início do processo — somando os 93,6% que já iniciaram o acompanhamento. Apenas 6,4% das empresas ainda não iniciaram as adaptações.
Já um levantamento do TCE-PB (Tribunal de Contas da Paraíba) aponta que apenas 14 municípios paraibanos estão preparados para a reforma tributária do consumo.
ELEIÇÕES
O cenário eleitoral também pode influenciar a reforma tributária. O candidato à Presidência da República Flávio Bolsonaro (PL) foi o mais votado no 1º turno, com 47,03% dos votos válidos, segundo dados do TSE (Tribunal Superior Eleitoral).
O presidente Luiz Inácio Lula da Silva computou 45,16% dos votos válidos. A disputa segue para o 2º turno.
Em seu plano de governo, Flávio defende aquilo que já defendeu publicamente diversas vezes: uma revisão da reforma tributária do consumo. Ele critica a estimativa de IVA (Imposto sobre Valor Agregado) próximo de 30% e afirma que isso afasta o Brasil dos padrões de países desenvolvidos.
- A equipe econômica de Flávio não é contra a criação da CBS, mas pontos que podem ser ajustados ao longo do próximo governo.
Lula não propõe, em seu plano de governo, poucos ajustes na reforma tributária e deixa clara a intenção de manter o cronograma conforme o elaborado pelo seu atual governo: “Nosso desafio é sustentar taxas robustas de crescimento, ampliar os investimentos, elevar a produtividade e consolidar os avanços promovidos pela reforma tributária ”, diz o plano de governo.